
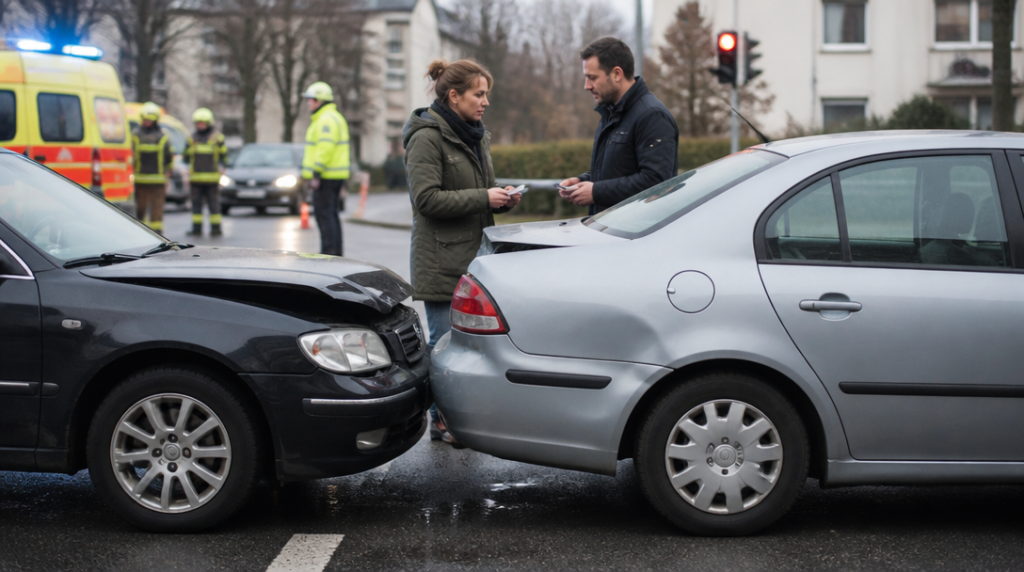
Na křižovatce se ozve krátké zadunění. Řidič za vámi nedobrzdil a narazil do vašeho nárazníku. Než stačíte vystoupit, je jasné, že nepůjde jen o odřený lak: kufr nejde otevřít, světlo visí na kabelu a druhý řidič si stěžuje na bolest krku. V takové chvíli se začne řešit, kdo nehodu zavinil, jak velká škoda vznikla a z jakého pojištění se bude hradit.
Právě k tomu slouží povinné ručení. Nechrání primárně auto viníka, ale osoby a majetek, kterým provozem vozidla způsobil újmu. Pojišťovna za něj podle podmínek smlouvy a zákona uhradí nároky poškozených. Rozsah je přitom mnohem širší než samotná oprava blatníku.
Újma na zdraví může znamenat dlouhé placení
Nejzávažnější částí krytí jsou následky zranění nebo úmrtí jiné osoby. Povinné ručení může hradit například náklady spojené s léčbou, bolestné, trvalé následky nebo náhradu pozůstalým v případě úmrtí. Do nároků se mohou promítnout také výdaje zdravotní pojišťovny, která za zraněného zaplatila péči.
Poškozený nemusí být jen řidič druhého automobilu. Může jít o spolujezdce, chodce, cyklistu nebo člověka, který se při nehodě zranil při pomoci na místě. Do odpovědnosti se mohou dostat i finanční dopady, které nejsou na první pohled vidět. Zraněný třeba několik měsíců nevydělává, přijde o část příjmů nebo musí vynaložit peníze na další péči. Povinné ručení může pokrýt také ušlý zisk a některé regresní nároky.
Od 1. dubna 2024 činí zákonný limit nejméně 50 milionů korun na každého poškozeného při újmě na zdraví nebo při úmrtí. Vážná nehoda s dlouhodobými následky se může finančně vyšplhat velmi vysoko, takže právě u zdravotních škod má výše limitu praktický význam, ne jen podobu čísla v pojistné smlouvě.
Poškozený majetek a věci kolem nehody
Povinné ručení hradí také škody na cizím majetku. Typickým příkladem je poškozené auto, svodidla, dopravní značení, plot u silnice nebo vybavení provozovny, do kterého vozidlo narazí. Patří sem rovněž poškozené věci jiné osoby, pokud jejich znehodnocení souvisí s nehodou.
U majetkových škod je od stejného data zákonné minimum 50 milionů korun na jednu pojistnou událost, a to bez ohledu na počet poškozených. Když tedy při jedné nehodě poškodíte několik vozidel nebo zároveň zničíte cizí zařízení, limit se vztahuje na celou událost, nikoli na každého poškozeného zvlášť. Vyšší limit může dávat smysl zejména u řidičů, kteří často cestují po dálnicích, v hustém provozu nebo v zahraničí.
Zákon počítá za určitých podmínek také se ztrátou či odcizením věci. Neznamená to, že pojišťovna automaticky nahradí vše, co se po nehodě ztratí. Rozhodující je souvislost s pojistnou událostí a splnění zákonných podmínek. U každého případu se proto posuzuje, co se přesně stalo, komu věc patřila a jak její ztráta s nehodou souvisela.
Zvláštní kategorií jsou zraněná zvířata. Povinné ručení může uhradit účelné náklady na péči o zraněné zvíře, například o psa, který vběhne do vozovky a při střetu utrpí zranění. Ani tady ale nejde o bezbřehou úhradu jakéhokoli účtu. Náklady musí souviset se zraněním a být účelné.
Náhrada se netýká jen plechu a skla.
Hasiči, záchranáři a ekologické následky
Dopravní nehoda může vytvořit účet ještě předtím, než se začne opravovat jediné auto. Na místo vyjíždějí hasiči, záchranáři nebo další složky, někdy je nutné odstranit z vozovky uniklé provozní kapaliny, odtáhnout překážku nebo zabezpečit okolí. Povinné ručení může pokrýt náklady zásahu hasičů i záchranné a ekologické náklady spojené s odstraněním následků nehody.
Představme si nehodu nákladního auta, při níž se na silnici převrátí náklad a z nádrže unikne palivo. Škoda pak nevzniká pouze majiteli poškozeného vozidla. Je třeba vyčistit vozovku, zabránit rozšíření kontaminace a někdy odstranit zasaženou zeminu. Takové výdaje mohou být značné a povinné ručení je za splnění příslušných podmínek zahrnuje do odpovědnosti za škodu způsobenou provozem vozidla.
Co povinné ručení neplatí
Nejčastější nedorozumění se týká vlastního auta viníka. Jestliže nehodu zaviníte vy, povinné ručení obvykle zaplatí škodu druhému účastníkovi, ale neopravu vašeho vozu. Poškozený nárazník, rozbité světlomety nebo zničený motor si tedy z tohoto pojištění neuhradíte.
Stejně tak se nekryje újma řidiče, který nehodu způsobil, ani škoda na věcech, které byly v jeho vozidle přepravovány. Když při vlastní chybě narazíte do jiného auta a poškodíte současně svůj notebook uložený v kufru, povinné ručení tyto ztráty nenahrazuje. Pro vlastní vůz se používá havarijní pojištění, pro některé další situace pak vhodné připojištění.
To neznamená, že řidič viníka zůstává vždy bez jakékoli ochrany. Cestující ve vozidle mohou být poškozenými a jejich nároky se posuzují samostatně. Rozhodující není, v jakém autě člověk seděl, ale zda utrpěl újmu jako jiná osoba než řidič, který nehodu způsobil.
Když pojišťovna zaplatí, ale peníze může chtít zpět
Povinné ručení funguje jako ochrana poškozených, ne jako odměna za bezohledné jednání. V určitých situacích proto může pojišťovna po vyplacení náhrady požadovat peníze po viníkovi. Týká se to regresních nároků stanovených zákonem, například případů, kdy řidič poruší závažné povinnosti nebo způsobí nehodu za okolností, které zákon spojuje s možností zpětného vymáhání.
Samotné sjednání povinného ručení tedy neznamená, že každé jednání řidiče definitivně převezme pojišťovna. Poškozený má dostat náhradu v rozsahu, který mu náleží, ale viník může později nést finanční následky svého jednání. Proto má smysl sledovat nejen cenu pojistky, ale také výši limitů, rozsah připojištění a podmínky konkrétní smlouvy.



