
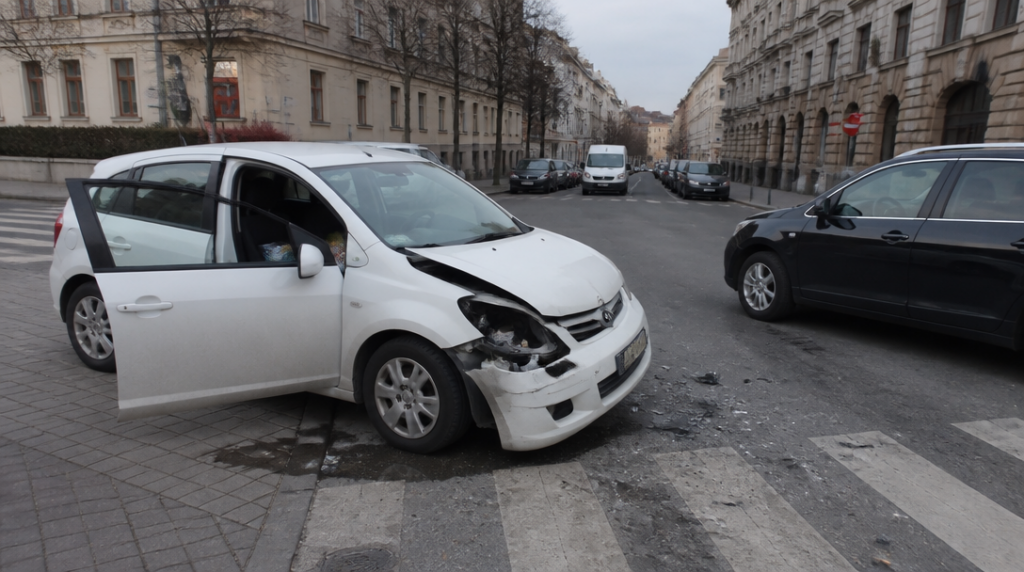
Představte si běžnou nehodu na křižovatce. Řidič přehlédne auto vpravo, prudce zabrzdí, narazí do něj a jeho vlastní vůz skončí s pomačkanou kapotou u obrubníku. Druhé auto má poškozené dveře, uvnitř se rozbije notebook a řidič si narazí zápěstí. Viník sáhne po dokladech k povinnému ručení s představou, že právě proto si ho každý motorista platí. Jenže pojišťovna nebude řešit všechno, co při nehodě vzniklo. Její hlavní úkol je nahradit újmu, kterou provozem vozidla utrpěl někdo jiný.
Na vlastní poškozené auto viníka se povinné ručení nevztahuje. Stejně tak nekryje věci, které měl viník ve vozidle a při nehodě se poškodily. Rozbitý telefon odložený na sedačce, zavazadlo v kufru nebo pracovní vybavení tedy obvykle nepředstavují škodu, kterou by za něj zaplatilo povinné ručení. Výjimku tvoří věc, kterou měla přepravovaná osoba na sobě nebo u sebe. Rozdíl může působit trochu formalisticky, ale u pojištění často rozhodují právě takové detaily. Kabelka přes rameno nebo telefon v kapse není totéž jako elektronika položená volně ve voze.
Pro vlastní automobil je určené havarijní pojištění, případně některé doplňkové produkty. To však není důvod zaměňovat povinné ručení s univerzální ochranou řidiče a jeho majetku. Povinné ručení chrání především poškozené, nikoli člověka, který nehodu způsobil. Zní to samozřejmě, dokud člověk nevidí účet za opravu svého auta. Pak bývá překvapení velmi konkrétní a zpravidla má podobu několika desítek tisíc korun.
Podobně omezené je krytí újmy samotného řidiče viníka. Jestliže si při nehodě ublíží sám a jeho újma souvisí s jeho vlastními okolnostmi, povinné ručení ji nekryje v rozsahu, v jakém ji sám způsobil nebo zhoršil. Nejde tedy automaticky předpokládat, že řidič dostane náhradu jen proto, že šlo o dopravní nehodu. Povinné ručení není osobní úrazové pojištění a jeho smyslem není nahradit všechny zdravotní následky tomu, kdo nehodu zavinil.
Tady se vyplatí opatrnost i při vyprávění nehody. V běžné řeči se často řekne, že „pojišťovna zaplatí z povinného ručení všechno, co se při nehodě stalo“. Taková věta funguje u škody na cizím autě nebo u újmy nezaviněného účastníka, ale jako obecné pravidlo je zavádějící. Povinné ručení není finanční štít, který obalí celou událost bez ohledu na to, kdo škodu utrpěl a jak vznikla.
Samostatnou skupinu tvoří situace kolem nákladu. Újma vzniklá manipulací s nákladem stojícího vozidla do povinného ručení nespadá. Jinými slovy, když auto stojí a při nakládání nebo vykládání dojde k poškození osoby či věci, nejde automaticky o škodu způsobenou provozem vozidla v rozsahu, který by krylo povinné ručení. Rozhodující není jen to, že se událost odehrála u auta. Samotná přítomnost vozidla na místě ještě neznamená, že pojištění převezme odpovědnost.
Příklad je snadný: z dodávky se při vykládce sesune těžká krabice a poškodí zaparkované zařízení. Řidič může mít pocit, že škodu způsobil „autem“, jenže právní posouzení se odvíjí od konkrétní činnosti, při níž újma vznikla. Manipulace s nákladem stojícího vozidla patří mezi případy, na něž se běžné povinné ručení nevztahuje. U podobných událostí se vyplatí nepřeskakovat rovnou k domněnce, že registrační značka vozidla automaticky otevírá dveře k pojistnému plnění.
Zvláštní pravidlo platí také pro škodu mezi motorovým vozidlem a jeho přívěsem, pokud tvoří stejnou jízdní soupravu. Když se například přívěs při jízdě dostane do kontaktu s tažným vozidlem a poškodí ho, povinné ručení tuto škodu nekryje, jestliže ji nezpůsobilo jiné vozidlo. Pojištění tu nefunguje jako nástroj k přesouvání peněz z jedné části soupravy do druhé. Jakmile do děje vstoupí další vozidlo, může být posouzení jiné, protože škoda už nevzniká pouze uvnitř stejné soupravy.
Právě soupravy přitom svádějí k chybnému závěru. Řidič vidí auto a přívěs jako dva oddělené kusy techniky, a proto očekává dvě samostatně chráněné věci. Pro účely povinného ručení ale není podstatné jen to, co se poškodilo, nýbrž také vztah mezi vozidly a okolnosti vzniku škody. Při couvání s přívěsem se pak snadno ukáže, že intuice řidiče a pojistné krytí nejsou totéž.
Povinné ručení má své hranice i u mimořádných událostí. Nekryje újmu, která přímo souvisí s teroristickým činem nebo válečnou událostí. Tato výluka se netýká běžné nehody, kterou někdo jen nepřesně označí za „mimořádnou“. Musí jít o přímou souvislost s uvedenou událostí. Silná bouřka, vandalismus nebo nepříjemná shoda okolností samy o sobě neznamenají, že se automaticky uplatní stejná výluka; každá situace se posuzuje podle skutečného průběhu.
Odlišný režim platí pro motorsport. Újma způsobená při motorsportu není kryta běžným povinným ručením. Pro závody a soutěže existuje od 1. dubna 2024 samostatné pojištění motorsportu. To je podstatné hlavně pro ty, kteří se domnívají, že pojištění sjednané pro běžný provoz na silnici bez dalšího pokryje i závodní trať, měřený úsek nebo jinou soutěžní jízdu. Auto může mít platné povinné ručení, ale to samo o sobě neznamená ochranu při sportovním výkonu.
Rozdíl mezi běžnou jízdou a motorsportem přitom nemusí být pro laika na první pohled dramatický. Stejné auto, stejný řidič, stejná silnice. Jenže ve chvíli, kdy se z dopravy stane závod nebo soutěž, mění se povaha celé činnosti. Připomíná to situaci, kdy si člověk vezme pracovní obuv na túru a čeká, že tím získal horolezeckou výbavu. Vypadá to podobně, ale účel rozhoduje.
Nejčastější omyl tedy nevzniká při čtení jedné konkrétní výluky, nýbrž při příliš široké představě o tom, co povinné ručení vlastně je. Není to pojistka na vlastní auto, vlastní věci ani automatická náhrada újmy řidiče, který nehodu způsobil. U nákladu, přívěsu, závodní jízdy nebo mimořádných událostí pak rozhodují okolnosti, které se do rychlého popisu nehody často vůbec nevejdou.



