
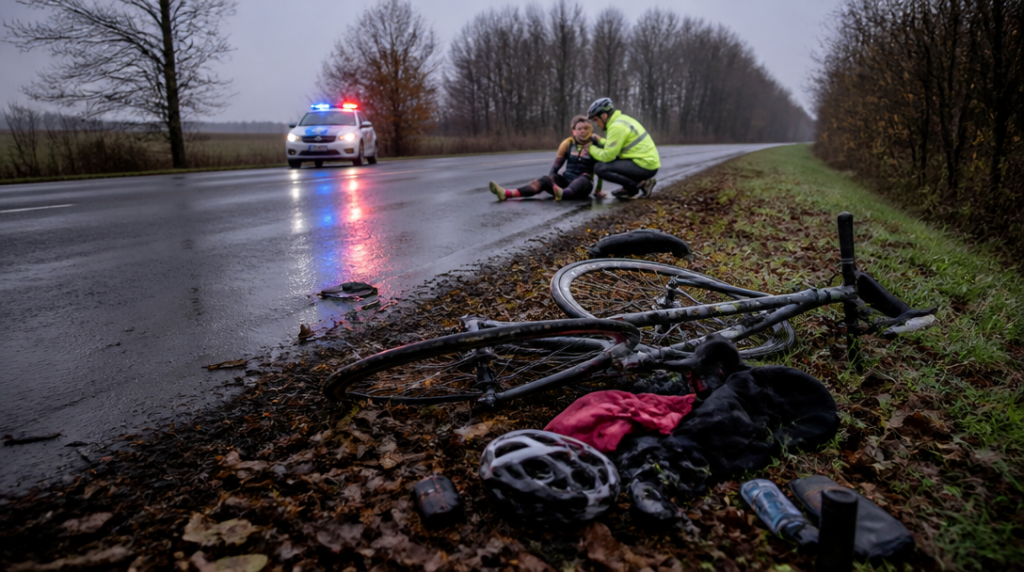
Představte si, že jdete po kraji silnice, kolem vás projede auto a o vteřinu později slyšíte náraz. Řidič srazí cyklistu, nezastaví a zmizí za první zatáčkou. Policie začne nehodu vyšetřovat, ale pachatele se nepodaří najít. Cyklista skončí se zraněním v nemocnici a jeho kolo je na odpis. Kdo v takové chvíli zaplatí léčbu, bolestné nebo poškozenou věc?
Právě na podobné případy myslí garanční fond České kanceláře pojistitelů. Nejde ale o automatickou peněženku pro každou škodu po dopravní nehodě. Fond nastupuje jen v přesně vymezených situacích a u každé z nich se posuzuje, co se stalo, jaké vozidlo nehodu způsobilo a zda byly splněny zákonné podmínky.
Kdy garanční fond přichází na řadu
Nejčastější představa je jednoduchá: někdo způsobí nehodu a nemá povinné ručení, takže škodu zaplatí fond. To skutečně patří mezi hlavní důvody jeho využití. Jestliže bylo pro dané vozidlo povinné ručení vyžadováno, ale sjednáno nebylo, může fond poskytnout náhradu újmy způsobené jeho provozem.
Typickým příkladem je auto, které majitel používá na silnici, přestože po zániku předchozí pojistky nové pojištění neuzavřel. Řidič pak zaviní srážku a poškozenému nevzniká problém jen s opravou auta nebo léčbou. Viník by měl škodu hradit sám, jenže u větší nehody na to často nemá prostředky. Garanční fond v takovém případě slouží jako ochrana poškozeného, nikoli jako odměna pro nepojištěného řidiče. Peníze vyplacené poškozenému se totiž mohou následně vymáhat po osobě, která za nehodu odpovídá.
Fond může zasáhnout také tehdy, když se vozidlo nepodaří zjistit. Změna platí od 1. dubna 2024 a týká se újmy způsobené takzvaným nezjištěným vozidlem. Nestačí však říct, že auto odjelo a nikdo si nezapsal registrační značku. Nehodu musí šetřit Policie České republiky.
U nezjištěného vozidla se hradí především újma na zdraví nebo při úmrtí. Škoda na věci, například rozbité jízdní kolo, poškozený telefon nebo zničený kočárek, má přísnější režim. Fond ji uhradí jen tehdy, když přesáhne 10 000 korun a současně došlo k těžkému, trvalému nebo smrtelnému zranění. Samotný škrábanec na autě po řidiči, který ujel, tedy pro plnění z fondu obvykle nestačí.
Tato podmínka může působit tvrdě, ale ukazuje, že fond není určen k řešení každého drobného poškození, u něhož se viník nepodařilo dohledat. U nehody s vážnými následky se naopak význam důkazů a policejního šetření násobí. Bez řádně zaznamenané události se nárok prokazuje jen velmi obtížně.
Další skupinu tvoří cizozemská vozidla. Fond může hradit újmu způsobenou vozidlem krytým hraničním pojištěním nebo vozidlem, u něhož se v České republice hraniční pojištění nevyžaduje. Pro poškozeného může být taková situace nepřehledná: auto má zahraniční registrační značku, řidič předloží doklady a po nehodě není jasné, na koho se obrátit. Právě zde se uplatní pravidla pro vozidla ze zahraničí.
Zvláštní případ se týká vozidla odeslaného z jiného členského státu do České republiky. Jestliže ještě nebylo pojištěno a nehoda se stane do 30 dnů od jeho převzetí kupujícím, může se použít garanční fond. Rozhodující tedy není jen to, že auto přijelo přes hranice, ale také jeho pojistný stav a okamžik, kdy ho kupující převzal.
Fond má své místo i v situaci, kdy problém neleží přímo na straně řidiče. Pojišťovna například přestane plnit své povinnosti, dostane se do úpadku nebo vstoupí do likvidace. Poškozený pak nemusí zůstat bez náhrady jen proto, že pojistitel, který měl škodu řešit, už svou úlohu nezvládá. Garanční fond poskytuje náhradní plnění také v těchto případech.
Co si připravit a na co si dát pozor
První krok záleží na typu nehody. U nezjištěného vozidla je zásadní přivolat Policii České republiky a trvat na řádném šetření. Sepsání události není zbytečná formalita. Policie může zajistit svědectví, kamerové záznamy, stopy na místě i další informace, které později pomohou prokázat, jak k nehodě došlo.
Vyplatí se uchovat lékařské zprávy, účtenky za léčbu, doklady o poškozených věcech a fotografie místa i následků nehody. U zranění může být důležitý také další vývoj zdravotního stavu. To, co vypadá první den jako lehké poranění, se někdy ukáže jako dlouhodobý problém. Papíry proto nepatří do šuplíku jen do chvíle, než člověk opustí nemocnici.
Nárok se neposuzuje podle toho, zda poškozený znal všechny podrobnosti hned na místě. Důležité je popsat událost co nejpřesněji a doložit její následky. Pomoci mohou svědci, záznamy z palubních kamer, fotografie nebo komunikace s policií. U nepojištěného vozidla se zároveň zjišťuje, zda pro něj povinné ručení skutečně mělo být sjednáno.
Garanční fond také neznamená, že poškozený dostane zaplaceno bez dalšího dokazování. Stále se posuzuje vznik újmy, její rozsah a souvislost s konkrétní dopravní nehodou. U škody na věci způsobené nezjištěným vozidlem se navíc kontroluje hranice 10 000 korun i podmínka těžkého, trvalého nebo smrtelného zranění. Když chybí jedna z nich, tento typ škody se z fondu neuhradí.
Rozdíl mezi jednotlivými situacemi je proto podstatný. U nepojištěného vozidla se řeší především absence povinného ručení. U auta, které z místa ujelo, je klíčové policejní šetření a závažnost zranění. U zahraničního vozidla se zkoumá jeho pojistné krytí a okolnosti provozu v České republice. Při úpadku pojišťovny se zase posuzuje, zda jde o případ, v němž má fond poskytnout náhradní plnění.
Na první pohled může celý systém připomínat bludiště plné výjimek. Ve skutečnosti pomůže rozdělit si událost do tří otázek: Je známé vozidlo a jeho pojistitel? Mělo vozidlo platné povinné ručení? A jaký typ újmy vznikl? U nehody, při níž viník zmizel, se k nim přidává ještě čtvrtá otázka: byla událost řádně šetřena policií?
Když například neznámé auto srazí chodce a způsobí mu těžké zranění, policejní šetření je splněno a vozidlo se nepodaří dohledat, může fond řešit újmu na zdraví i související škodu na věcech, pokud přesáhne stanovenou hranici. Když stejné auto jen odře zaparkovaný vůz a nikdo nebyl zraněn, podmínky pro takové plnění splněny nejsou. Právě v tomto rozdílu se rozhoduje, zda garanční fond skutečně nastoupí.



