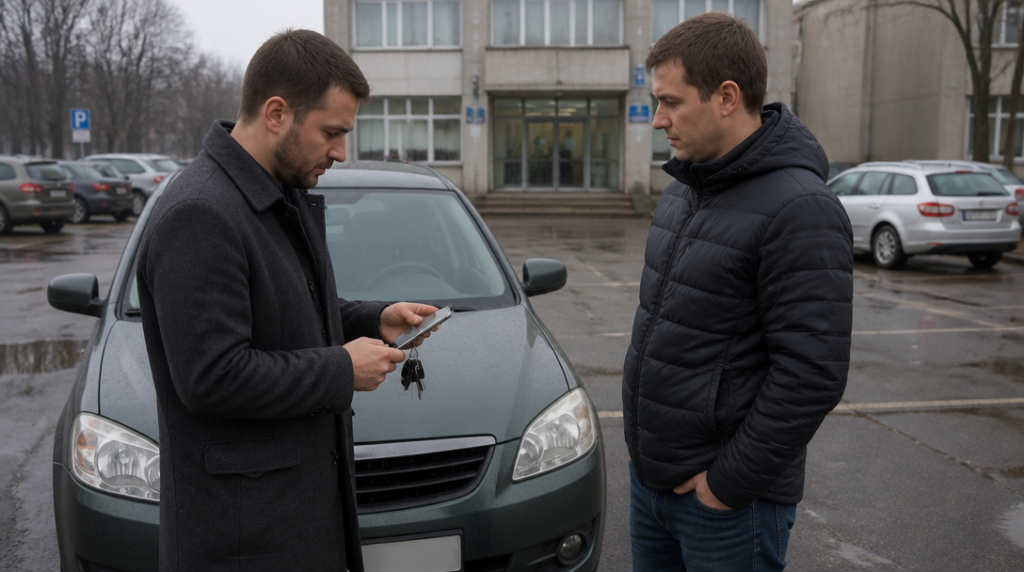
Na parkovišti před úřadem stojí dvě podobná auta. U jednoho řidič nervózně kontroluje e-mail s novou pojistkou, u druhého prodávající hledá v telefonu datum, kdy mu končí povinné ručení. První situace vypadá jako běžná změna pojišťovny, druhá jako rychlý obchod s ojetinou. Obě ale spojuje stejná past: mezi starou a novou smlouvou nesmí zůstat jediný den bez pojištění.
Pro registrované vozidlo žádná ochranná lhůta neexistuje. Auto tedy nemůže být jeden den „jen odstavené“ a bez povinného ručení. Povinnost se váže k registrovanému vozidlu, ne k tomu, zda s ním majitel právě vyrazil na silnici. Novou smlouvu je proto třeba nastavit tak, aby začala nejpozději v den následující po skončení staré. Bezpečnější bývá zařídit návaznost předem a zkontrolovat konkrétní datum přímo ve smlouvě, ne pouze v nabídce zaslané e-mailem.
Při přechodu k jiné pojišťovně začněte u staré smlouvy. Zjistěte, kdy přesně končí, a nepleťte si datum odeslání výpovědi s dnem, kdy pojištění skutečně zanikne. Rozhodující je konec pojistného krytí uvedený v dokumentech. Teprve podle něj nastavte začátek nového ručení. Když stará smlouva končí 30. června, nová musí platit nejpozději od 1. července. Datum 2. července už znamená mezeru.
Při vyplňování nové smlouvy se vyplatí zpomalit právě u kolonky s počátkem pojištění. Člověk snadno odklikne první volný termín, zvlášť když sedí večer u kuchyňského stolu a mezi kontrolou údajů odbíhá ke konvici. Právě jediný špatně zadaný den však může znamenat, že evidence nebude navazovat tak, jak řidič očekával. Po uzavření si proto uschovejte smlouvu, potvrzení o pojištění i zprávu s datem počátku.
Krátké překrytí dvou smluv je z hlediska mezery jiný problém než jejich přerušení. Kdo si není jistý přesným datem zániku starého pojištění, může si u nové smlouvy ověřit počátek s pojišťovnou a nechat si potvrdit, od kdy krytí běží. Spoléhat jen na to, že „to nějak naváže systém“, se nevyplácí. Systém pracuje s daty, nikoli s představou majitele, že smlouvy měly navazovat.
Ještě ostřejší situace nastává při koupi ojetiny. Kupující přijede, prohlédne si karoserii, podepíše smlouvu a odjíždí s klíčkem v ruce. V tu chvíli už nestačí vědět, že prodávající nějaké povinné ručení měl. S prodávajícím si písemně potvrďte přesné datum ukončení jeho pojistky a vlastní pojištění nastavte na stejný den, kdy vozidlo přebíráte. Datum by mělo být jasně uvedené v kupní dokumentaci nebo v samostatném potvrzení, aby později nevznikl spor o to, kdy odpovědnost za auto přešla na nového majitele.
Vlastní povinné ručení sjednejte ještě před přepisem nebo registrací vozidla. Nečekejte, až budete stát u přepážky s doklady a zjistíte, že pojistku teprve potřebujete zařídit. Některé údaje budete mít po ruce z kupní smlouvy nebo technického průkazu, jiné může dodat prodávající. Hodí se ověřit hlavně registrační značku, identifikační číslo vozidla a datum, od něhož auto skutečně přebíráte. Chyba v jediném údaji může zkomplikovat dohledání smlouvy nebo její spárování s vozidlem.
U ojetiny si pohlídejte také rozdíl mezi dnem podpisu kupní smlouvy a dnem převzetí. Auto můžete koupit v pátek, ale fyzicky si ho odvézt až v sobotu. Pro pojištění je podstatné, aby vaše smlouva začala nejpozději ve chvíli, kdy vozidlo přebíráte a přebíráte za něj odpovědnost. Přesné datum si proto nenechávejte vysvětlovat ústně u dveří bazaru. Napište ho do dokumentů dřív, než odjedete.
Od 1. října 2024 se v Česku platnost povinného ručení ověřuje v online evidenci. Při běžné jízdě po tuzemsku už zelená karta není rozhodujícím dokladem, který by sám dokazoval, že je auto pojištěné. To ale neznamená, že není potřeba mít v pořádku samotnou smlouvu. Papír nebo soubor v e-mailu nenahrazuje platné pojištění a online evidence zase nevyřeší špatně zadané datum začátku.
Po sjednání nové smlouvy si zkontrolujte, zda v potvrzení sedí vozidlo, začátek pojištění i údaje o pojistníkovi. U koupě auta si potvrzení uložte spolu s kupní smlouvou. Když nastane problém při přepisu nebo se v evidenci objeví jiné datum, budete mít po ruce dokument, podle kterého lze chybu řešit. Nejde o slavnostní administrativu navíc, spíš o pár minut, které mohou později ušetřit telefonování mezi pojišťovnou, prodávajícím a úřadem.
Jestliže někdo provozuje registrované vozidlo bez povinného ručení, může Česká kancelář pojistitelů vymáhat za každý takový den zákonný příspěvek. Výzva k úhradě musí poskytnout nejméně 30 dní. Výše částky se tak může odvíjet i od krátké mezery, kterou řidič považoval za neškodné čekání na novou smlouvu. Auto přitom nemusí způsobit nehodu, aby problém vznikl.
Nejspolehlivější postup proto vypadá méně dramaticky, než jak probíhá nákup auta na parkovišti: nejdřív zjistit konec staré pojistky, potom nastavit začátek nové, písemně si potvrdit datum převzetí a nakonec projít dokumenty řádek po řádku. U dveří úřadu už pak nezbývá řešit, jestli mezi dvěma smlouvami nezůstala mezera široká jediný den.