
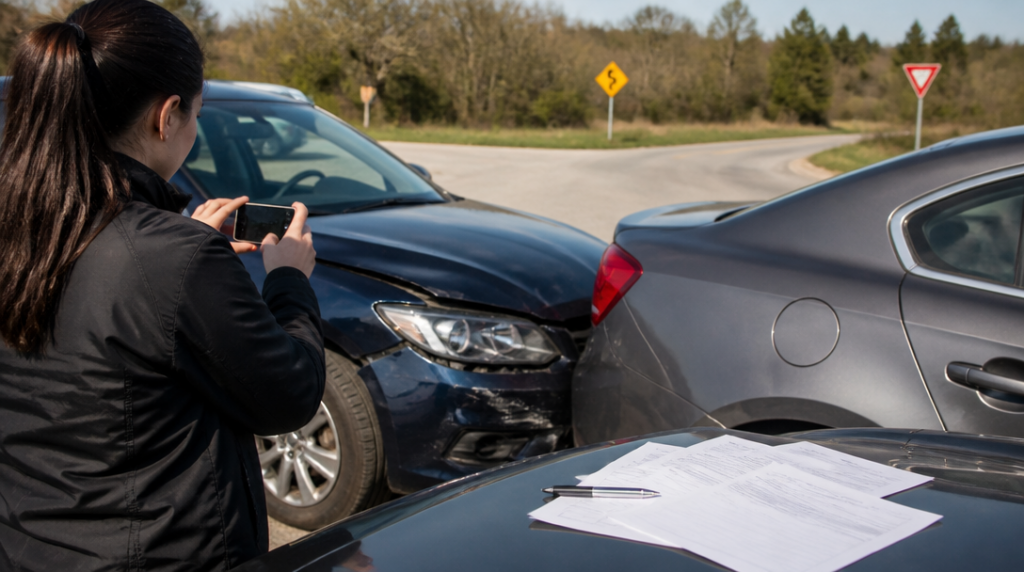
Večer po nehodě stojí řidič u nabouraného auta, telefonem obchází promáčknuté dveře a přemýšlí, jestli už může odjet. Druhý účastník spěchá, okolí se rozchází a z celé události zůstává několik rozmazaných snímků. Právě tady se často rozhoduje, jak snadno se bude škoda později prokazovat.
Nestačí vyfotit největší škrábanec. Pojišťovna potřebuje pochopit, co se stalo, kde k tomu došlo, co bylo poškozené a v jakém rozsahu. Čím větší prostor zůstane mezi událostí a doložením škody, tím víc otázek může vzniknout. A některé už se po několika dnech zodpovídají obtížně.
Jeden snímek nestačí: rozhoduje celý obraz události
Fotodokumentace by měla začít celkovým záběrem místa. U dopravní nehody zachyťte postavení vozidel, okolní komunikaci, dopravní značení, překážky i širší souvislosti, které mohou vysvětlit průběh střetu. Teprve potom přijdou na řadu jednotlivé poškozené části.
Telefonem obejděte vozidlo nebo poškozenou věc z více úhlů. Vyfoťte detail promáčkliny, praskliny či rozbitého prvku, ale také jeho umístění v celku. U domácí škody může být rozdíl mezi detailem rozbitého spotřebiče a fotografií celé místnosti zásadní. Záběr na podlahu, stěnu nebo nábytek někdy ukáže rozsah události lépe než samotná nejviditelnější závada.
Fotografie nemažte, neupravujte a nespoléhejte na jediný soubor poslaný přes komunikační aplikaci. Praktické je ponechat si původní snímky v telefonu a uložit je ještě jinam. Datum pořízení fotografie může pomoci zasadit událost do času, samo o sobě však nenahradí popis toho, co se stalo.
U vytopení nebo požáru je dobré zachytit nejen konečný stav, ale i stopy na okolních předmětech a konstrukcích. Pojišťovna pak nevidí jen jednu zničenou věc vytrženou z kontextu. Vidí místnost, rozsah zásahu a případné další následky. Zní to jako detail, ale při likvidaci škody se právě detaily mění v důkazní materiál.
Dopravní nehoda má od července jasnější hranici
Od 1. července 2025 je nutné k dopravní nehodě přivolat policii, jestliže škoda na některém vozidle přesahuje 200 000 korun. Policii volejte také při zranění, škodě na cizím majetku nebo poškození komunikace. Nejde tedy jen o odhad ceny opravy vlastního auta. Rozbitá značka, svodidla, plot nebo jiný cizí majetek mohou povinnost přivolat policii změnit.
Jak ale řidič na místě spolehlivě pozná, že škoda překročila právě tuto hranici? U moderních automobilů nemusí být rozsah poškození patrný zvenčí a cena opravy může výrazně narůst až po rozebrání. Opatrný postup proto dává smysl zejména tehdy, když je vozidlo viditelně deformované, nejde bezpečně používat nebo je zasaženo více částí.
Jestliže policie k nehodě volána není, účastníci vyplní a podepíšou Evropský záznam dopravní nehody. Ten musí obsahovat místo a čas nehody, údaje o účastnících a vozidlech, popis příčiny a průběhu i následky. Podpis neznamená, že člověk souhlasí s každou pozdější interpretací. Znamená však, že na místě potvrdil obsah záznamu, a proto se vyplatí číst ho pomalu a opravit nepřesnosti ještě před podpisem.
K záznamu přidejte fotografie. Pokud se názory účastníků rozcházejí, samotný formulář nemusí stačit. Záběry brzdných stop, postavení aut nebo poškození okolí mohou pomoci vysvětlit, jak k události došlo. Když druhý řidič odmítá spolupracovat, situace už není běžným administrativním úkolem a přivolání policie může být rozumnější než snaha všechno vyřešit rychle na krajnici.
Seznam věcí odhalí rozdíl mezi škodou a odhadem
U majetkové škody nestačí napsat, že byly poškozené „věci v domácnosti“. K hlášení přiložte seznam všech poškozených předmětů, u každého uveďte rok pořízení a původní pořizovací cenu. Přidejte účtenky, faktury, rozpočty oprav a také policejní nebo hasičský protokol, pokud existuje.
Takový seznam může působit přehnaně pečlivě, hlavně když člověk řeší vytopený byt a má kolem sebe mokré krabice, nábytek a odpojené spotřebiče. Právě v chaosu ale vznikají mezery. Na jeden předmět se zapomene, u jiného se splete rok nákupu a u třetího chybí doklad. Po několika týdnech se z konkrétního seznamu stane jen přibližný odhad.
Doklady nemusí popisovat jen cenu. Pomáhají určit, co přesně bylo poškozeno, kdy to bylo pořízeno a zda šlo o běžnou věc, součást vybavení nebo například zařízení s nákladnou opravou. Když účtenku nemáte, poznamenejte si alespoň dostupné údaje a doložte předmět fotografií. Nevytvářejte dodatečné doklady ani neupravujte skutečnosti tak, aby škoda vypadala vyšší.
U oprav si vyžádejte rozpočet nebo fakturu s konkrétním popisem práce. Věta „oprava dle dohody“ toho mnoho neobjasní. Čím přesněji dokumentace popisuje rozsah poškození a zamýšlený zásah, tím méně prostoru zůstává pro dohady, zda se oprava týká následku události, nebo starší vady.
Co lidé vyhodí dřív, než přijde prohlídka
Poškozené věci nevyhazujte a nezačínejte opravovat před prohlídkou pojišťovny. Likvidátor potřebuje vidět jejich stav, ne jen následnou prázdnou místnost nebo opravenou stěnu. U zničeného spotřebiče může být rozhodující konkrétní prasklina, deformace nebo stopa po vodě, která po odvozu odpadu zmizí z dokazování.
Někdy ale není možné čekat. Rozbitá střecha může dál propouštět vodu, prasklé potrubí může zaplavovat byt a poškozené elektrické zařízení může představovat riziko. Jestliže je nutné zabránit další škodě, nejdříve pořiďte podrobnou fotodokumentaci a teprve potom proveďte nezbytný zásah. Uchovejte také účtenky za provizorní materiál, odčerpání vody nebo zabezpečení prostoru.
Rozdíl mezi prevencí další škody a předčasnou kompletní opravou může být podstatný. Zakrytí otvoru ve střeše je něco jiného než výměna celé krytiny bez zachování původního stavu. Odvoz nebezpečných zbytků je něco jiného než likvidace veškerého poškozeného vybavení bez jediného snímku. I tady platí jednoduchá logika: nejdřív zachytit stav, potom zasahovat.
Hlášení bez prodlení zkracuje prostor pro dohady
Pojišťovně škodu oznamte bez zbytečného odkladu. Čekání obvykle nepřináší lepší důkazní materiál. Naopak se mohou ztratit dokumenty, změnit stopy a zkomplikovat výpovědi lidí, kteří událost viděli.
Do oznámení napište, kdy a kde ke škodě došlo, jaký byl její průběh a co je poškozené. Přiložte fotografie, záznam o nehodě, seznam věcí, doklady a dostupné protokoly. Jestli něco zatím chybí, uveďte to otevřeně a doplňte později. Neúplné oznámení je praktičtější než několikadenní mlčení ve snaze sestavit dokonale uzavřený spis.
U škody z povinného ručení musí pojišťovna nejpozději do tří měsíců sdělit výši plnění, nebo důvod zamítnutí či krácení. Tato lhůta ale není náhradou za vlastní pečlivost. Pojišťovna může pracovat jen s tím, co o události dostane. Jedna fotografie pořízená z dálky a obecný popis škody jí neposkytnou stejný obraz jako série záběrů, přesný seznam a doklady poskládané v den, kdy se událost stala.



