
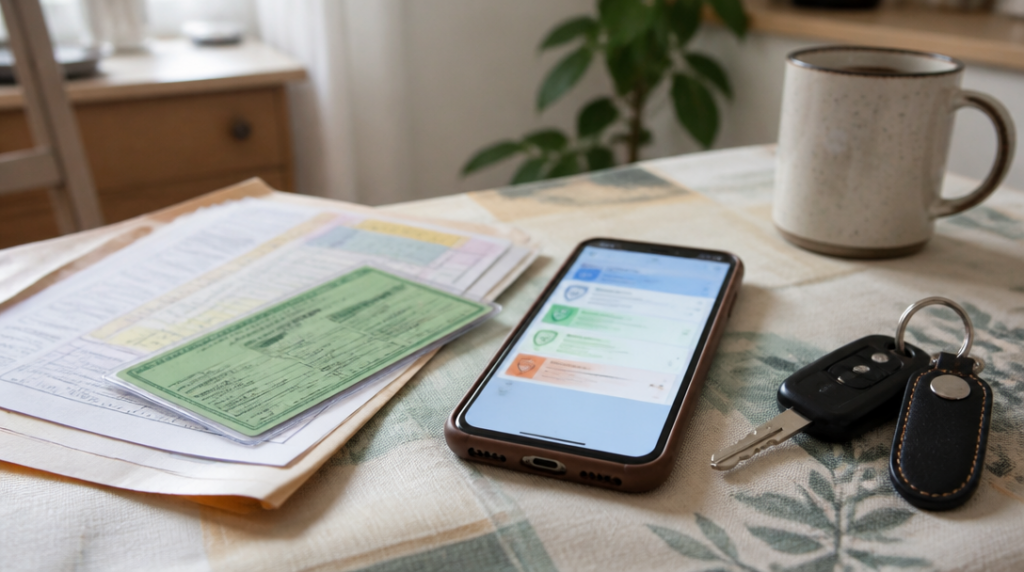
Na kuchyňském stole leží zelená karta, vedle ní technický průkaz a telefon s otevřenou nabídkou jiné pojišťovny. Člověk si říká, že změna povinného ručení zabere pár minut. Pak se podívá na datum konce smlouvy a začne počítat týdny. Právě tady se rozhoduje, jestli přechod proběhne hladce, nebo se z něj stane série telefonátů a dodatečného papírování.
Pojišťovnu lze změnit několika způsoby. Nejčastější je výpověď ke konci pojistného období, tedy k pravidelnému výročnímu datu smlouvy. Při prodeji či koupi auta se postup řídí změnou vlastníka. A někdy lze smlouvu ukončit už krátce po jejím uzavření. Každá z těchto možností má vlastní lhůtu, takže nestačí jen najít levnější nabídku a starou smlouvu přestat platit.
Výpověď ke konci pojistného období
Nejčistší varianta přichází ve chvíli, kdy se blíží výročí smlouvy. Standardní výpověď povinného ručení musí být pojišťovně doručena nejméně šest týdnů před koncem pojistného období. Nerozhoduje tedy den, kdy dopis vhodíte do schránky nebo odešlete elektronicky, ale okamžik, kdy jej pojišťovna skutečně obdrží.
Datum si proto ověřte přímo ve smlouvě nebo v dokumentech k pojištění. U některých klientů se výročí snadno přehlédne, protože smlouva běží už několik let a pojistné se hradí automaticky. Kalendářní připomínka nastavená několik týdnů před termínem umí ušetřit nepříjemné překvapení.
Výpověď by měla být písemná a musí být zřejmé, kdo ji podává a které smlouvy se týká. Uveďte své jméno, adresu, číslo pojistné smlouvy a údaje o vozidle, například registrační značku. Připište, že smlouvu vypovídáte ke konci pojistného období, přidejte datum a podpis. Způsob doručení zvolte tak, abyste později dokázali doložit, kdy pojišťovna výpověď převzala.
Kdo šestitýdenní lhůtu nestihne, tomu pojištění obvykle neskončí k nejbližšímu výročí. Smlouva pokračuje do dalšího pojistného období. Novou nabídku si přesto můžete připravit předem, jen je nutné správně nastavit její počátek.
Smlouva uzavřená před méně než dvěma měsíci
U čerstvě sjednaného pojištění existuje další možnost. Smlouvu lze vypovědět do dvou měsíců od jejího uzavření. Pojištění pak zanikne po osmidenní výpovědní lhůtě.
Tato varianta se může hodit například tehdy, když po uzavření smlouvy zjistíte, že vám nový produkt nevyhovuje, nebo jste krátce nato dostali podstatně lepší nabídku. I tady si hlídejte přesné datum uzavření smlouvy a den, kdy výpověď pojišťovna dostane. Osmidenní lhůta nezačíná běžet podle vašeho odhadu, ale podle pravidel doručení výpovědi.
Než dokument odešlete, připravte si novou smlouvu. Staré pojištění sice může skončit rychleji než při běžné výpovědi k výročí, auto ale nesmí zůstat bez povinného ručení.
Nové povinné ručení musí začít nejpozději v den zániku staré smlouvy.
Prodej nebo koupě vozidla
Na parkovišti před úřadem bývá při přepisu auta podobný obrázek: kupující drží doklady v plastových deskách, prodávající hledá v telefonu potvrzení o pojištění a oba zjišťují, co ještě chybí. Změna vlastníka není okamžik, kdy se vyplatí spoléhat na to, že se informace mezi úřadem a pojišťovnou přenesou samy.
Při prodeji nebo koupi vozidla lze staré povinné ručení ukončit ke dni změny vlastníka. Tuto změnu je nutné pojišťovně doložit. Prakticky to znamená, že pojišťovně pošlete příslušný doklad o převodu nebo jiný dokument, kterým změnu vlastníka prokážete. Samotná ústní informace nestačí.
Prodávající by měl pojišťovně oznámit, že vozidlo změnilo vlastníka, a požádat o ukončení smlouvy k odpovídajícímu dni. Kupující si sjedná vlastní povinné ručení na své jméno. Staré pojištění prodávajícího se na nového vlastníka automaticky nepřenáší jako pohodlná pojistná ochrana pro další jízdy.
Při registraci nebo přepisu vozidla musí být nové povinné ručení sjednáno ještě před provedením úkonu. Dokladem je zelená karta. Bez vyřešeného pojištění se celý proces může zastavit u přepážky, kde už není prostor dohánět nabídky nebo čekat na potvrzovací e-mail.
Co zkontrolovat u nové smlouvy
Levnější pojistné samo o sobě neříká, že jde o lepší smlouvu. Porovnejte hlavně rozsah asistenčních služeb, územní platnost, možnosti připojištění a limity krytí. U auta, které pravidelně jezdí do zahraničí nebo vozí přívěs, mohou být právě tyto detaily důležitější než rozdíl několika stovek korun za rok.
Od 1. dubna 2024 platí zákon č. 30/2024 Sb. a minimální limit povinného ručení činí 50 milionů korun za újmu na zdraví nebo usmrcení a 50 milionů korun za škodu na majetku. Nabídka, která pracuje s nižšími zákonnými limity, proto neodpovídá současným požadavkům. Vyšší limit může být součástí smlouvy, ale základní hranice je daná zákonem.
Při sjednání nové smlouvy věnujte pozornost také přesnému datu a času jejího začátku, pokud ho dokumenty uvádějí. Nesmí vzniknout mezera mezi koncem starého a začátkem nového pojištění. Vozidlo nesmí být nepojištěné ani jeden den. To platí i v situaci, kdy s autem zrovna neplánujete vyjet a stojí několik týdnů před domem.
Starou smlouvu nerušte jen tím, že přestanete posílat pojistné. Nezaplacená částka může vést k dalším výzvám a smlouva nemusí skončit v den, který jste si představovali. Správný postup spočívá v řádném ukončení smlouvy a v nastavení nové pojistky bez mezery.
Jak si pohlídat celý přechod
Nejprve si napište dvě data: kdy končí staré pojištění a kdy může nejdříve začít nové. Potom zkontrolujte důvod ukončení. Jde-li o běžné výročí, musí být výpověď doručena alespoň šest týdnů před koncem období. Jde-li o smlouvu uzavřenou před méně než dvěma měsíci, přichází v úvahu osmidenní výpovědní lhůta. Při prodeji se zase dokládá změna vlastníka.
Po odeslání výpovědi si uschovejte její kopii i potvrzení o doručení. Od nové pojišťovny si vyžádejte dokumenty ke smlouvě a ověřte, že zelená karta odpovídá správné registrační značce a začátku pojištění. Chyba v jediném datu může být při přepisu auta stejně nepříjemná jako chybějící podpis.
Pak už zbývá jen sledovat potvrzení o ukončení staré smlouvy a případné vyúčtování. U změny pojišťovny se může řešit i přeplatek za nevyužitou část pojistného, jeho výše a způsob vrácení se odvíjejí od konkrétní smlouvy a data jejího zániku. Na stole zůstane méně papírů, ale hlavně žádná mezera mezi dvěma pojistkami.



