
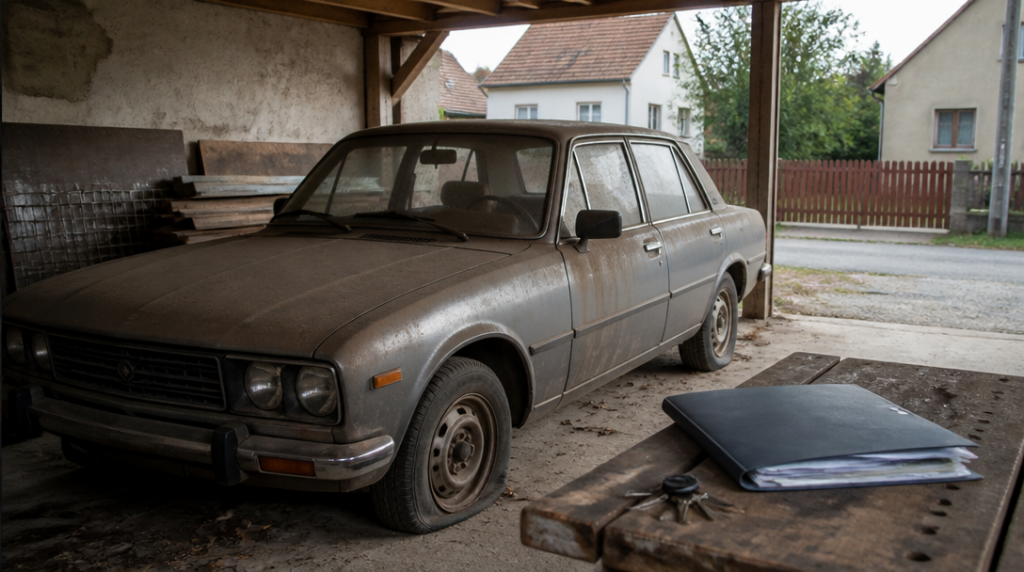
Auto stojí na dvoře, motor se ani nehne a majitel už několik měsíců odkládá jeho opravu. Přesto povinné ručení dál běží. Jakmile je totiž vozidlo stále zapsané v registru, musí být pojištěné bez ohledu na to, jestli skutečně jezdí, nebo jen zapadá prachem.
Právě tady lidé často narazí na nepříjemný rozdíl mezi tím, co se děje s autem ve skutečnosti, a tím, jak je vedeno úředně. Nepojízdnost sama o sobě povinnost neruší. Nezáleží na tom, jestli auto čeká na nový motor, má po nehodě, stojí v uzamčené garáži nebo se jeho oprava ekonomicky přestala vyplácet. Dokud zůstává registrované, povinné ručení musí trvat po celou dobu registrace.
Neexistuje přitom žádná ochranná lhůta jen proto, že se s autem nejezdí. Nestačí tedy přestat platit pojistné, nechat smlouvu zaniknout nebo pojišťovně oznámit, že vozidlo momentálně nefunguje. Takový krok sám o sobě auto z registru neodstraní a povinnost tím nezmizí. Z pohledu úřadů je rozhodující evidence, ne stav tachometru ani to, jestli se vůz za poslední rok vůbec pohnul.
Přirovnání je jednoduché: nepojízdné auto je v tomto ohledu trochu jako byt, ve kterém nikdo nebydlí. To, že se nepoužívá, ještě neznamená, že přestane existovat v evidenci. U auta se proto vyplatí nejdřív vyřešit jeho úřední status a teprve potom řešit ukončení pojištění.
Legální cesta vede přes úřední vyřazení vozidla z provozu, kterému se běžně říká depozit. Teprve po tomto kroku lze povinné ručení zrušit. Při vyřazení se odevzdává registrační značka a osvědčení o registraci. Auto pak není vedeno jako běžně provozované vozidlo a pojištění pro něj už nemusí pokračovat stejným způsobem jako předtím.
Vyřazení z provozu ale neznamená, že vůz může být ponechán kdekoli a rozebrán na jednotlivé díly. Musí být zabezpečený tak, aby neohrožoval životní prostředí. Zároveň z něj nesmějí být odstraněny hlavní části, především karoserie s identifikačním číslem VIN a motor. Tohle pravidlo dává smysl hlavně u aut, která dlouhodobě stojí mimo provoz a jejichž majitel by je chtěl postupně rozebírat. Depozit není volná vstupenka k postupné likvidaci vozidla na parkovacím místě.
Za vyřazení vozidla z provozu se platí správní poplatek 200 korun. Samotné ukončení pojištění se pak řeší s pojišťovnou podle dokladu o vyřazení. Prakticky je dobré uchovat si potvrzení i veškeré dokumenty, které při vyřazení dostanete. Ušetří to zbytečné dohledávání ve chvíli, kdy bude potřeba doložit, proč pojištění skončilo.
Důležitý je také opačný okamžik. Jakmile se majitel rozhodne auto z depozitu vrátit do provozu, musí znovu doložit, že má sjednané povinné ručení. Bez pojištění se vyřazení neukončí. Pořadí tedy není libovolné: nejdřív se sjedná pojištění, potom se doloží při ukončení vyřazení a teprve následně se vozidlo vrací do běžného režimu.
Někteří majitelé spoléhají na to, že si dlouhé neplacení nikdo nevšimne, když vůz zůstává na soukromém pozemku. Jenže auto může být z provozu vyřazeno i úředně, pokud je déle než 30 po sobě jdoucích dnů bez evidovaného pojištění. To není totéž jako dobrovolný depozit vyřízený předem. V takové situaci už majitel neřeší plánovanou odstávku, ale následek toho, že vozidlo zůstalo registrované bez pojištění.
Rozumnější postup je proto poměrně přímočarý. Pokud má být auto jen krátce mimo provoz, pojištění se dál platí, i když stojí s porouchaným motorem a klíčky se několik měsíců nepohnou ze stolu. Pokud má stát dlouhodobě, například kvůli nákladné opravě nebo čekání na rozhodnutí, zda vůbec přežije další sezonu, vyplatí se zařídit jeho úřední vyřazení. Po odevzdání registrační značky a osvědčení o registraci se teprve otevírá prostor pro ukončení povinného ručení.
Stejný postup platí i pro staré auto, které už nikdo nechce používat, ale zatím nebylo oficiálně vyřazeno nebo jinak administrativně dořešeno. Rezavé blatníky, nefunkční baterie ani prázdné pneumatiky nemění jeho právní postavení. Dokud je v registru, pojištění se k němu váže stejně jako k pojízdnému vozu připravenému vyjet na silnici.



