
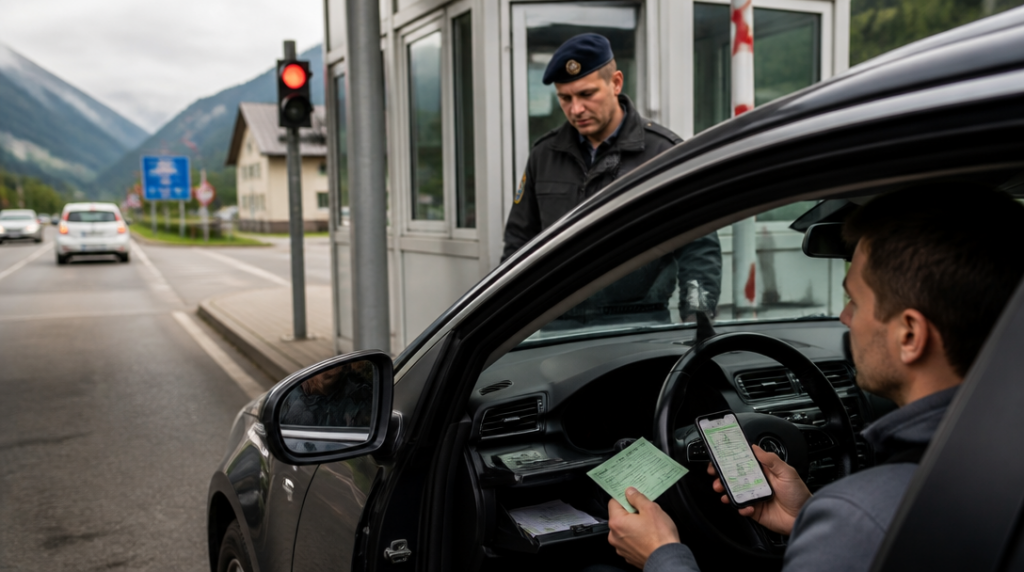
Na jedné straně stojí známý pocit z výjezdu z Česka: kufr je zavřený, navigace ukazuje směrem na jih a řidič počítá s tím, že povinné ručení platí stejně jako doma. Na druhé straně je hraniční přechod, závora, cizí jazyk na tabuli a otázka, kterou si člověk často položí až pár kilometrů před ní: Stačí mi česká pojistka i tady?
Odpověď zní ne, české povinné ručení neplatí automaticky v celé Evropě. Ve velké části kontinentu ale ano. Rozhodující není jen to, zda země leží v Evropě, nýbrž také pravidla systému zelených karet a konkrétní označení státu na vašem dokladu.
Kam české povinné ručení běžně dosáhne
České povinné ručení automaticky platí ve všech státech Evropské unie a také v zemích Evropského hospodářského prostoru, tedy na Islandu, v Lichtenštejnsku a Norsku. Krytí se vztahuje rovněž na Švýcarsko, Srbsko, Andorru, Monako, San Marino a Vatikán. Při cestě přes rakouské dálnice, francouzské mýtné brány nebo úzké silnice v Černé Hoře se tak obvykle nemusíte zabývat sjednáváním dalšího povinného ručení.
Slovo „obvykle“ tu má svůj význam. Na zelené kartě jsou vytištěné mezinárodní kódy jednotlivých zemí. Jestliže není kód konkrétního státu přeškrtnutý, české pojištění tam platí. Právě tento detail se snadno ztratí mezi údaji o vozidle, pojistníkovi a datu platnosti. Zelená karta může vypadat jako obyčejný list papíru, ale při cestě do zahraničí funguje jako mapa toho, kde vaše odpovědnostní pojištění uznají.
Při kontrole se navíc neřeší jen samotná existence pojistky. Důležité je, aby byla platná pro celé období cesty a aby se vztahovala na vozidlo, se kterým skutečně jedete. U půjčeného nebo firemního auta se vyplatí zkontrolovat doklady ještě pečlivěji, protože řidič nemusí být totožný s pojistníkem.
Země, kde se vyplatí zpomalit u dokladů
Složitější je cesta do Albánie, Severní Makedonie, Turecka, Ukrajiny a Moldavska. U těchto zemí je nutné před odjezdem ověřit, zda jejich kód na zelené kartě není přeškrtnutý. Pokud přeškrtnutý je, česká pojistka pro daný stát neplatí, i když se může zdát, že jde o běžnou cestu navazující na trasu přes jiné evropské země.
Na parkovišti před hranicí pak nejde jen o formalitu. Řidič může zjistit, že musí řešit jiné pojištění, případně že mu chybí doklad, který bude chtít vidět kontrola. U Turecka nebo Ukrajiny se navíc trasa často plánuje přes několik států, takže nestačí zkontrolovat pouze cílovou destinaci. Rozhoduje každá země, do které s vozem vjedete.
Kosovo, Rusko a Bělorusko česká zelená karta standardně nekryje. Pro vjezd do těchto zemí je nutné sjednat hraniční pojištění. To se obvykle řeší přímo na přechodu nebo podle aktuálních podmínek daného státu před cestou. Člověk stojí s autem v koloně, motor běží na volnoběh a vedle okénka se objeví stánek s formuláři. Právě tam se může z původně jednoduchého výletu stát několik desítek minut papírování navíc.
Tady se vyplatí nespoléhat na větu „vždyť jsem pojištěný v Česku“. Česká smlouva může být platná, ale její územní rozsah nemusí danou zemi zahrnovat. Povinné ručení není pas pro automobil, který automaticky otevře všechny evropské hranice.
Co se změnilo v Česku a co při cestě ven
Od 1. října 2024 se v Česku platnost povinného ručení ověřuje online. Při jízdě po českých silnicích proto nemusíte vozit zelenou kartu jako povinný doklad. To může svádět k dojmu, že papírový dokument už není potřeba vůbec. Při cestě za hranice je ale stále rozumné mít doklad připravený, protože zahraniční kontrola pracuje podle jiných pravidel než český systém.
Od roku 2025 země Evropské unie uznávají také digitální zelenou kartu. Dokument uložený v telefonu tak může v rámci EU posloužit stejně jako elektronická forma potvrzení. Jenže telefon není neomylný. V zahraničí se vybije baterie, zmizí signál nebo se soubor schová mezi desítkami cestovních rezervací. Fyzický doklad v přihrádce zabere sotva pár gramů a v nepříjemné chvíli může ušetřit hledání nabíječky.
Mimo Evropskou unii se stále vyžaduje fyzická zelená karta. Pro cestu do Švýcarska, Srbska nebo Monaka je proto dobré zkontrolovat, jaký doklad máte k dispozici, i když se na tyto země české povinné ručení vztahuje. Elektronická verze vám nemusí stačit jen proto, že ji bez potíží přijali při předchozí cestě v rámci EU.
Limity pojištění nejsou v celé Evropě stejné
České zákonné minimum činí 50 milionů korun na každého poškozeného za újmu na zdraví a 50 milionů korun celkem za majetkovou škodu. Tyto částky určují rozsah povinného ručení sjednaného podle českých pravidel. Neznamená to ale, že všechny země mají stejné limity nebo stejné náklady při nehodě.
Při kolizi v zahraničí se může řešit škoda na několika vozidlech, zranění cestujících, poškozená infrastruktura i náklady spojené s vyšetřováním nehody. Povinné ručení kryje odpovědnost za škodu způsobenou druhým, nikoli opravu vašeho vlastního auta. Odřený nárazník na cizím voze a prasklé světlo na vašem automobilu jsou dvě různé věci; druhou by řešilo až jiné pojištění, například havarijní.
Před delší cestou proto dává smysl otevřít nejen zelenou kartu, ale i samotnou pojistnou smlouvu. Některé limity nebo asistenční služby mohou být nastavené jinak, než řidič předpokládá. Zvlášť když za volantem sedí někdo další nebo když auto táhne přívěs.
Největší chybu řidič obvykle neudělá tím, že by neznal přesný název mezinárodní dohody. Udělá ji ve chvíli, kdy zkontroluje jen cílovou zemi a přehlédne státy na trase. Na mapě vypadá cesta z Prahy k moři jako jedna souvislá čára. Pojištění se ale posuzuje po jednotlivých hranicích, podle konkrétního kódu a dokladu, který máte právě u sebe.



