
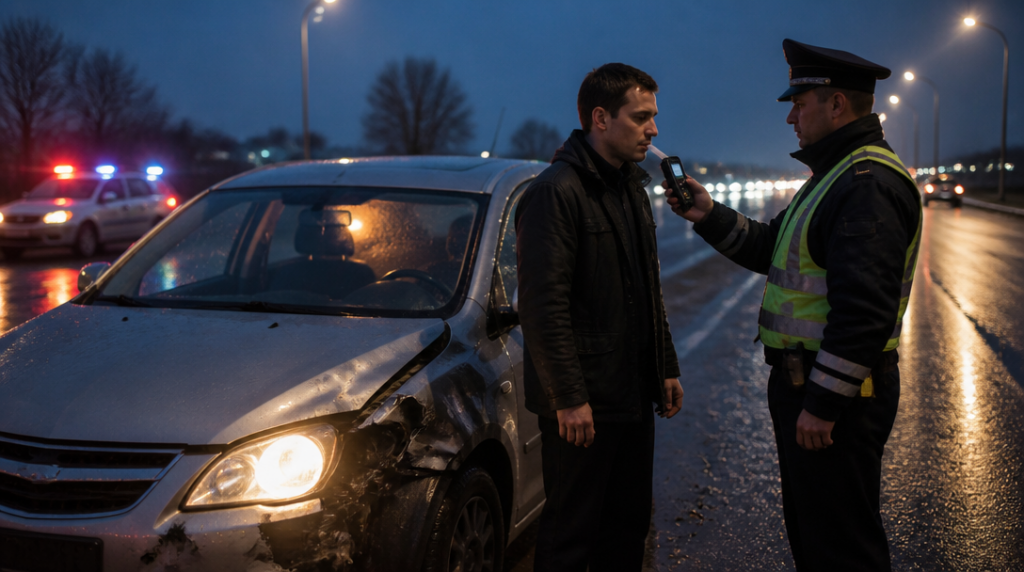
Střízlivý řidič způsobí nehodu z nepozornosti a jeho pojišťovna uhradí poškozenému škodu. Jiný člověk večer popíjí, přesto nastartuje, a po nehodě se dozví, že pojišťovna sice poškozené odškodní, ale peníze může následně vymáhat po něm. Oba měli povinné ručení. Jen jeden z nich se může ocitnout v dluhu na celý život.
Právě tady se láme rozšířená představa, že povinné ručení je jakýsi finanční štít pro řidiče. Není. Je především ochranou lidí, kterým motorista ublíží. Alkohol za volantem pak dokáže běžné pojištění proměnit v mechanismus, který škodu nejdřív uhradí a potom ji pošle zpět viníkovi.
Povinné ručení neodpouští alkohol
Pojišťovna má vůči poškozeným povinnost plnit podle pravidel povinného ručení. To platí i tehdy, když nehodu způsobil člověk pod vlivem alkoholu. Zraněný chodec, posádka druhého auta nebo majitel poškozeného vozidla nemají nést následky za to, že viník porušil pravidla. Peníze se k nim proto mohou dostat z pojištění stejně jako u jiných nehod.
Tím ovšem věc pro řidiče nekončí. Zákon umožňuje pojišťovně požadovat náhradu vyplaceného plnění zpět, jestliže bylo prokázáno řízení pod vlivem alkoholu. Od 1. dubna 2024 může v takovém případě regres dosáhnout 100 procent částky, kterou pojišťovna vyplatila.
Nejde tedy jen o pokutu, zákaz řízení nebo trestní řízení. Finanční následky mohou přijít až poté, co se vyřeší odškodnění poškozených. A právě tehdy se částka může dramaticky zvětšit. Oprava auta bývá nepříjemná, ale zranění s dlouhodobými následky, ztráta příjmu nebo náklady spojené s péčí o poškozeného už mohou znamenat milionové plnění.
Povinné ručení tak v tomto scénáři funguje trochu jako hasič, který uhasí požár u souseda, ale účet za zásah vystaví tomu, kdo ho založil. Pro poškozeného je to správně. Pro řidiče, který usedl za volant po alkoholu, jde o mimořádně tvrdý finanční dopad — a přesně takový dopad má odrazovat od riskování.
Proč vyšší pojistný limit řidiče nespasí
Od 1. dubna 2024 činí minimální limit povinného ručení 50 milionů korun na každého poškozeného v případě újmy na zdraví. U škod na majetku jde o 50 milionů korun na všechny poškozené dohromady. Vyšší limity mohou nabídnout větší rezervu pro běžné nehody, ale alkohol tím nezmizí z rovnice.
Limit určuje, do jaké výše pojišťovna za standardních podmínek plní. Neznamená, že řidič pod vlivem získává nárok na bezplatné krytí vlastního hazardu. Jestliže vznikne důvod k regresu, pojišťovna může požadovat zpět vyplacené peníze, a to až do celé částky svého plnění.
Problém je v tom, že řidič často vůbec netuší, jak rychle může škoda narůst. Zdemolované auto je vidět okamžitě. Mnohem hůř se odhaduje cena rehabilitace, dlouhodobé pracovní neschopnosti nebo péče o člověka, který už se do původního života nevrátí. V takové chvíli může být i vysoký pojistný limit jen částí příběhu, nikoli osobní ochranou viníka.
Odmítnutí zkoušky není bezpečná úniková cesta
Někdo si může myslet, že když dechovou zkoušku odmítne, vyhne se jasnému výsledku. Z pohledu povinného ručení je to velmi riskantní úvaha. Stejný regres hrozí také při odmítnutí dechové nebo lékařské zkoušky.
Odmítnutí tedy nefunguje jako mezera mezi alkoholem a odpovědností. Naopak může otevřít další problém. Řidič tím nezajistí, že pojišťovna automaticky zůstane u běžného plnění bez následného vymáhání. Pravidla počítají i s takovou situací právě proto, aby se odpovědnost nedala obejít prostým odmítnutím kontroly.
Rozumná reakce po nehodě proto není hledání slovíčkaření, ale spolupráce při zjišťování okolností. Každá nehoda se posuzuje podle konkrétního průběhu a důkazů, jenže odmítnutí zkoušky samo o sobě rozhodně nepředstavuje pojistnou ochranu.
Majitel auta nemusí být jen nevinný svědek
Zvláštní pozornost si zaslouží provozovatel vozidla. Při regresu souvisejícím s alkoholem nemusí zůstat stranou jen proto, že v době nehody neseděl za volantem. Společně s řidičem za něj odpovídá, pokud neprokáže, že nemohl jednání řidiče ovlivnit.
To může být nepříjemné překvapení například pro člověka, který půjčí auto někomu blízkému. V praxi se pak neřeší pouze otázka, kdo držel volant, ale také jaký vztah měl provozovatel k řidiči a zda mohl jeho jednání ovlivnit. Zákon tím připomíná, že půjčit někomu auto není vždy čistě soukromé rozhodnutí bez dalších následků.
Majitel vozidla samozřejmě nemusí automaticky nést stejnou odpovědnost v každé situaci. Rozhodující je možnost ovlivnit jednání řidiče a schopnost tuto nemožnost prokázat. Právě dokazování může být v konkrétním případu složité. Věta „já jsem u toho nebyl“ proto nemusí stačit.
Tady vzniká nepohodlná otázka: Je spravedlivé chtít peníze i po provozovateli, který alkohol nepil a nehodu nezpůsobil? Z pohledu běžného pocitu možná ne. Z pohledu prevence ale zákon tlačí na člověka, který vozidlo poskytuje, aby nepřehlížel, komu ho svěřuje a v jakém stavu dotyčný usedá za volant.
Kdo nakonec zaplatí účet za jednu jízdu
Regres není automatickou pokutou za každou nehodu, při níž se někde objeví alkohol. Musí být prokázáno řízení pod jeho vlivem, případně musí jít o odmítnutí dechové či lékařské zkoušky. Jakmile se však důvod naplní, nejde o symbolickou sankci, kterou člověk vyřeší několika splátkami bez většího přemýšlení.
Výše požadované částky se odvíjí od toho, co pojišťovna poškozeným vyplatila. U malé škody může být bolestivá. U vážné nehody může zasáhnout příjmy, majetek i rodinný rozpočet na dlouhé roky. Pojištění vozidla přitom dál existuje, jen plní svůj účel vůči poškozeným, nikoli vůči člověku, který vědomě spojil alkohol s řízením.
A možná právě v tom spočívá nejtvrdší, ale nejčitelnější vzkaz celého systému: společnost nenechá zraněného čekat jen proto, že viník pil. Náklady se však mohou vrátit tam, kde vzniklo riziko — k řidiči, a za určitých okolností také k provozovateli auta.



