
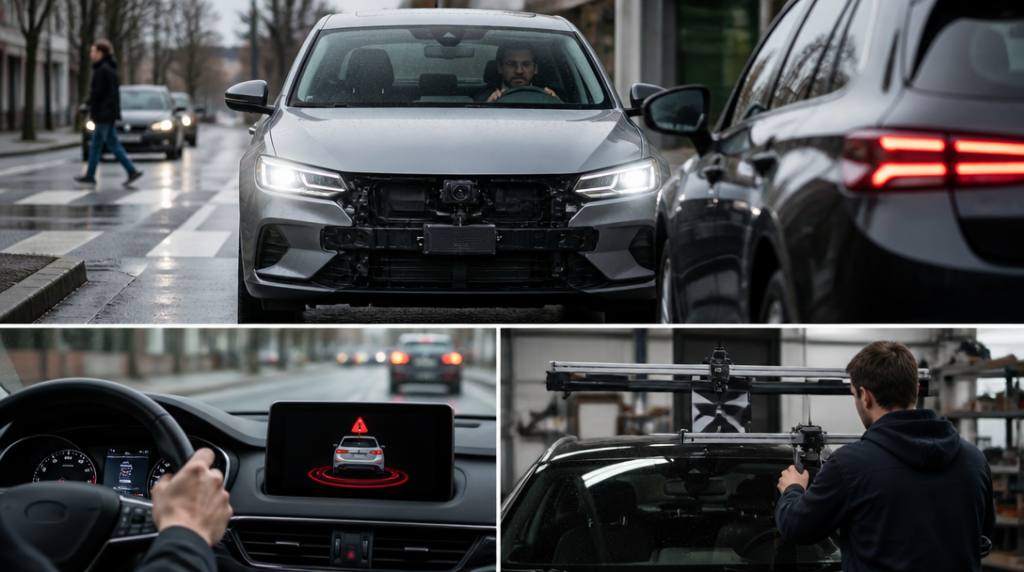
Auto před vámi nečekaně zabrzdí. Radar zachytí překážku, systém vyšle varování a vůz začne reagovat dřív, než stačíte přesunout nohu z plynu na brzdu. Majitel si po takové situaci může říct, že právě ušetřil nehodu i peníze za opravu. Pojišťovna mu za to ale v Česku povinné ručení obvykle nezlevní.
To působí zvláštně. Řidič zaplatí za vůz vybavený kamerami, radary a elektronickými pomocníky, které mají snižovat riziko nehody. Sazba povinného ručení se však na tyto prvky zatím běžně přímo neohlíží.
Povinné ručení kryje škody, které provozem svého vozidla způsobíte někomu jinému. Neplatí opravu vašeho auta po nehodě. Tohle rozlišení je zásadní, protože asistenční systémy mohou sehrát úplně jinou roli u povinného a u havarijního pojištění.
Český zákon k říjnu 2026 výslovně vyžaduje zohlednění škodního průběhu, tedy systému bonus/malus. Kdo dlouhodobě jezdí bez nehod, může získat lepší sazbu. Kdo škody způsobuje, slevu ztrácí nebo se dostane do méně výhodné kategorie.
Radar, kamera, automatické nouzové brzdění ani hlídání jízdního pruhu mezi povinně zohledňovanými kritérii nejsou. Pojišťovna k nim proto nemusí přihlížet stejným způsobem jako ke škodní historii. A také to zatím zpravidla nedělá.
Na trhu není jednotná procentní sleva z povinného ručení za to, že má auto adaptivní tempomat, kameru nebo systém pro udržení v pruhu. Některá nabídka může pracovat s bezpečnostní výbavou v širším posouzení vozidla, nelze z toho ale udělat obecné pravidlo.
Pojišťovna se dívá hlavně na to, s jakým autem jezdíte, jaký má výkon, jak je staré, kde má provozovatel bydliště a jakou má za sebou škodní historii. ADAS do ceny vstupují spíš nepřímo. Moderní vůz může mít kvůli výbavě vyšší pořizovací hodnotu, jiný výkon nebo jiný typ využití, a právě tyto vlastnosti se v kalkulaci projeví.
Tady se objevuje nepohodlná otázka: Má být bezpečnější auto automaticky levnější na pojištění, když jeho oprava bývá složitější a dražší? Odpověď není tak pohodlná, jak by si majitelé nových vozů přáli.
Z pohledu prevence dávají asistenční systémy smysl. Mohou řidiče upozornit na nebezpečí, pomoci s reakcí nebo zabránit některým kolizím. Z pohledu likvidace škody ale stejný systém znamená další součást, která se může poškodit, a někdy také nutnost odborného nastavení po opravě.
Nejviditelněji se to projeví u havarijního pojištění. Poškozený radar nebo kamera nebývají dílem, které mechanik jednoduše vymění a auto pošle zpátky na silnici. Po výměně skla nebo nárazníku může být nutná kalibrace. Bez ní nemusí systém pracovat správně, i když na první pohled všechno vypadá v pořádku.
Stačí drobný náraz do přední části vozu. Nárazník může vypadat jen odřený, ale za ním se skrývá radar. Výměna poškozeného dílu, kontrola elektroniky a následná kalibrace pak udělají z malé nehody podstatně nákladnější opravu. U povinného ručení se tento účet řeší tehdy, když škodu způsobil někdo jiný a pojišťovna ji hradí z jeho odpovědnosti. U havarijního pojištění se promítá do nákladů spojených s vlastním vozem.
Právě tady se může bezpečnostní výbava obrátit proti očekávání řidiče. Technologie snižuje riziko některých nehod, zároveň však zvyšuje cenu některých oprav. Pojišťovna proto nemá důvod mechanicky říct: více elektroniky znamená automaticky nižší pojistné.
Neznamená to, že je ADAS pro pojišťovnu bezvýznamný. Jen se jeho vliv neprojevuje jednoduchou kolonkou „ano, mám radar, sleva deset procent“. Význam se může schovat v celkovém profilu vozidla, jeho hodnotě, způsobu používání a v tom, jak často a jak nákladné škody daný typ aut vytváří.
U povinného ručení se navíc často pletou dvě odlišné věci: asistenční systém vozidla a asistenční služba pojišťovny. První je elektronika zabudovaná v autě. Druhá znamená pomoc při poruše, nehodě nebo odtahu. Stejné slovo, úplně jiný obsah.
Asistenční služby mohou cenu pojištění ovlivnit jako připojištění. ČSOB Pojišťovna ve všeobecných pojistných podmínkách platných v roce 2026 uvádí u opravy vozidla na místě asistenční limit 5 000 korun v Česku a 300 eur v zahraničí. Takový limit říká, kolik může pojišťovna na danou pomoc uhradit. Neříká, že vůz dostal slevu za radar nebo kameru.
Podobně PVZP uvádí u odtahu sjednaného k povinnému ručení limit až 6 000 korun. Řidič si tedy může připlatit za širší asistenci a získat praktickou službu pro případ potíží na cestě. S bezpečnostní výbavou vozu to ale není totéž.
Rozdíl se ukáže ve chvíli, kdy auto odmítne nastartovat, zůstane po nehodě stát nebo potřebuje odvézt do servisu. Automatické nouzové brzdění vás k opraváři neodtáhne. Asistenční balíček ano, pokud se na danou situaci vztahuje a vejde se do sjednaných podmínek a limitů.
Řidič, který vybírá povinné ručení, by proto neměl hledat slevu jen podle seznamu bezpečnostních funkcí. Mnohem větší rozdíl může udělat bonus za bezeškodní průběh, parametry konkrétního auta nebo rozsah připojištění. U nového vozu s drahou elektronikou má smysl číst také podmínky havarijního pojištění a zjistit, jak se řeší kalibrace po výměně skla či poškození nárazníku.
To není detail pro nadšence do techniky. Kamera za čelním sklem může ovlivnit opravu po prasknutí skla, i když vůz neměl žádnou klasickou nehodu. Majitel pak zjistí, že nejde pouze o nové sklo, ale také o správné nastavení systému.
Pojišťovny by jednou mohly data o bezpečnostních systémech využívat přesněji. Musely by ale rozlišit, zda je systém skutečně aktivní, zda ho řidič nevypíná, jak funguje v konkrétním modelu a jestli opravdu snižuje počet škod. Radar v nabídce výbavy ještě neznamená, že každou krizovou situaci vyřeší za řidiče.
Do té doby zůstává situace poněkud ironická. Technologie, která má pomáhat předcházet nehodám, se v povinném ručení většinou neodměňuje, zatímco při opravě vlastního auta může přidat další položku na účet. Bezpečnější auto tedy nemusí znamenat levnější pojištění, ale spíš složitější rozhodování o tom, co přesně si pojistit a za jakých podmínek.



