
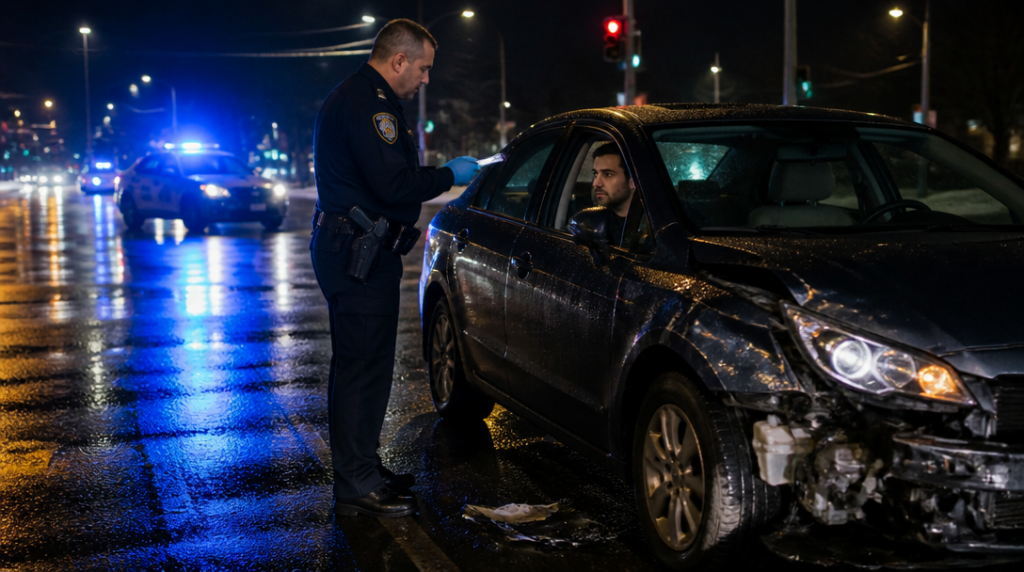
Představme si řidiče, který si po večírku ráno sedne do auta s pocitem, že už je v pořádku. Na křižovatce přehlédne červenou, narazí do jiného vozu a během několika vteřin vznikne škoda za statisíce. Poškozený řeší odtah, opravu a možná i zranění. Viník mezitím zjistí, že problém nekončí pokutou ani zákazem řízení. Povinné ručení sice poškozenému pomůže, ale účet se může později vrátit k řidiči v plné výši.
Právě tady se láme rozšířená představa, že sjednané povinné ručení člověka ochrání před finančními následky nehody za všech okolností. Chrání především poškozené. Když nehodu způsobí řidič pod vlivem návykové látky, pojišťovna škodu z povinného ručení vyplatí. Po viníkovi pak může požadovat náhradu celé částky, kterou za něj uhradila.
Poškozený dostane peníze, viník může čelit regresu
Mechanismus je pro poškozeného poměrně přímočarý. Nemusí čekat, zda má viník dost peněz na opravu jeho auta nebo zda si vůbec uvědomuje rozsah způsobené škody. Náhrada se řeší z povinného ručení vozidla, které nehodu způsobilo. To může zahrnovat škodu na majetku i újmu související se zraněním, podle konkrétní situace a rozsahu nároku.
Tím ale případ pro pojišťovnu nemusí skončit. Pokud se prokáže, že řidič řídil pod vlivem omamné nebo psychotropní látky, může po něm pojišťovna uplatnit regres. Laicky řečeno: nejdřív zaplatí poškozenému, potom začne peníze vymáhat od člověka, který za nehodu odpovídá. Nejde tedy jen o spoluúčast nebo menší krácení plnění. V krajním případě může jít o celou vyplacenou částku.
U vážnější nehody se přitom účet rychle zvětšuje. Oprava moderního auta může být drahá sama o sobě, k tomu se přidávají náklady na léčbu, ušlý výdělek nebo náhrady spojené s dlouhodobými následky zranění. Číslo, které na začátku vypadá jako několik desítek tisíc korun, může vyrůst do částky, kterou běžný člověk nesplatí za pár měsíců. Při čtení podobných případů člověka až zarazí, jak rychle se krátké rozhodnutí za volantem promění v dlouhodobý finanční závazek.
Regres se může týkat také odmítnutí vyšetření na alkohol, omamné nebo psychotropní látky. Odmítnutí testu proto není bezpečná úniková cesta. Právně může být stejně ničivé jako samotné přistižení pod vlivem, jen s přísnějšími sankcemi.
Do odpovědnosti se navíc může dostat i provozovatel vozidla. Pokud auto půjčí jinému člověku a ten způsobí nehodu v souvislosti s drogami nebo odmítne vyšetření, provozovatel za regres odpovídá společně, pokud neprokáže, že jednání řidiče nemohl ovlivnit. Půjčit auto kamarádovi tedy neznamená automaticky stát mimo celý problém. Záleží na okolnostech, vztahu mezi provozovatelem a řidičem i na tom, zda bylo možné rizikovému jednání zabránit.
U běžného řidiče se navíc potkají dvě odlišné roviny. Pojišťovna řeší peníze a náhradu škody, úřady či soud řeší přestupek nebo trestný čin. Jedno rozhodnutí může spustit několik následků najednou. Zaplacení škody poškozenému nevymaže zákaz řízení a pokuta zase neznamená, že zanikne nárok pojišťovny.
Pokuta, body a zákaz řízení
Jízda pod vlivem návykové látky může znamenat pokutu od 7 000 do 25 000 korun, šest bodů a zákaz řízení na šest až osmnáct měsíců. Už samotná kombinace zákazu řízení a regresu dokáže výrazně zasáhnout rodinný rozpočet: člověk může přijít o možnost dojíždět do práce a současně řešit splácení vysoké částky.
Odmítnutí testu na drogy se posuzuje ještě přísněji. Hrozí pokuta od 25 000 do 75 000 korun, šest bodů a zákaz řízení na osmnáct až třicet šest měsíců. Rozdíl oproti jízdě pod vlivem je výrazný hlavně u délky zákazu. Řidič tak může bez oprávnění zůstat až tři roky, a pokud je na autě pracovně závislý, dopady se násobí.
Čísla z prvního pololetí roku 2026 ukazují, že nejde o okrajovou situaci. V České republice bylo evidováno 6 004 přestupků a trestných činů souvisejících s alkoholem nebo návykovými látkami za volantem. Vyšetření odmítlo 2 228 řidičů. V 1 684 případech šlo o řízení po požití alkoholu nebo jiné návykové látky a 1 741 případů se týkalo trestného činu ohrožení pod vlivem návykové látky.
Jednotlivé statistické kategorie se mohou překrývat, protože popisují různé typy jednání a právní kvalifikace. Společný obraz je ale zřejmý: kontroly a následná řízení se netýkají jen několika výjimečných hazardérů. Do potíží se může dostat i člověk, který si namlouvá, že ráno po večírku už má situaci pod kontrolou.
Pro řidiče je podstatné také to, že povinné ručení se posuzuje podle konkrétního průběhu nehody a zjištěných okolností. Nestačí proto uvažovat stylem „mám pojištění, tak se nic nestane“. Pojištění plní svůj smysl vůči poškozenému, ale nefunguje jako ochranný štít před následky vědomého porušení pravidel. Jakmile se k nehodě přidá návyková látka nebo odmítnutí vyšetření, může pojišťovna otevřít regresní nárok.
Rozumná reakce po nehodě není hádat se o to, kdo účet nakonec zaplatí, ani se pokoušet situaci zlehčit. Důležité je neodjíždět, poskytnout součinnost a počítat s tím, že každé rozhodnutí se bude posuzovat v několika řízeních. Člověk, který v noci usedne za volant po užití drogy, si často představuje nejhorší možný scénář jako policejní kontrolu. Skutečný problém může přijít až později, když pojišťovna vyčíslí škodu a na dveře dorazí výzva k úhradě částky, která převyšuje cenu jeho auta.



