
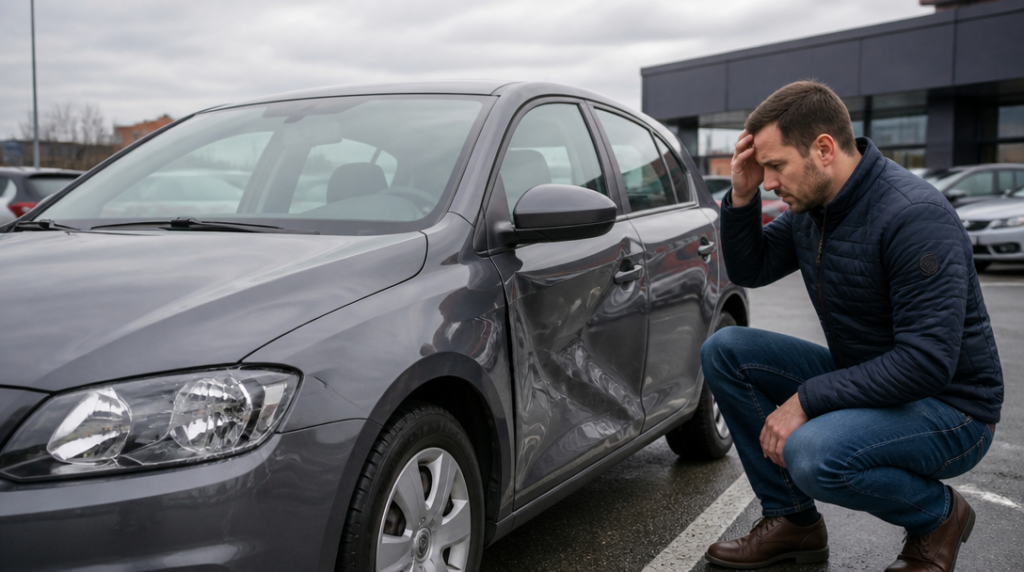
Na parkovišti před supermarketem někdo při couvání přehlédne zaparkované auto. Náraz není dramatický, ale promáčknuté dveře a poškozený lak mohou znamenat opravu za desítky tisíc korun. Povinné ručení viníka škodu na zaparkovaném voze pokryje. Kdyby však stejný řidič narazil do sloupku vlastním autem, jeho povinné ručení mu neopraví vůbec nic.
Právě tady se ukazuje rozdíl mezi povinným ručením a havarijním pojištěním. První chrání hlavně ostatní účastníky provozu, druhé může chránit vaše vlastní auto. Kombinace obou smluv proto dává smysl především tehdy, když by vás větší oprava nebo ztráta vozu finančně výrazně zasáhla.
Co pokrývá povinné ručení a co přidává havarijko
Povinné ručení je ze zákona nutné pro provoz motorového vozidla. Od 1. dubna 2024 činí zákonné minimum limitů 50 milionů korun pro škody na zdraví i pro škody na majetku. Neznamená to ale, že máte automaticky pojištěné vlastní auto. Z povinného ručení se hradí újma, kterou provozem vozidla způsobíte někomu jinému – například poškození cizího auta, plotu nebo vybavení domu. Při zranění se řeší také náklady spojené s léčbou a další vzniklá újma podle okolností nehody.
Havarijní pojištění funguje jinak. Podle sjednaného rozsahu může krýt škodu na vašem voze po nehodě, i když jste ji zavinili sami. Často se vztahuje také na krádež, vandalismus, kroupy, vichřici, povodeň, požár nebo pád předmětu. Přesný rozsah se liší podle produktu a smlouvy, takže nestačí přečíst jen název balíčku. Rozhodují výluky, limity, zabezpečení vozu i podmínky pro výplatu.
Představme si běžnou situaci: na mokré silnici dostanete smyk a narazíte do svodidel. Povinné ručení může zaplatit poškození svodidel, ale opravu vašeho nárazníku, světlometu a chladiče nikoli. S havarijním pojištěním se škoda řeší z této smlouvy, obvykle po odečtení sjednané spoluúčasti.
Právě spoluúčast bývá při rozhodování podstatnější než samotná cena pojistky. U varianty se spoluúčastí 5 procent nebo minimálně 5 000 až 10 000 korun pojišťovna při menší škodě nehradí celou částku. Jestliže oprava stojí 20 000 korun a minimální spoluúčast je 5 000 korun, zbytek se rozděluje podle konkrétních pravidel smlouvy. U větší škody může být procentní spoluúčast citelná ještě víc.
Takové nastavení se hodí hlavně vlastníkovi, který by sám bez potíží nezaplatil větší opravu nebo náhradu celého auta. Havarijko není kouzelná karta na každé škrábnutí. Je to spíš finanční airbag pro situaci, kdy se účet vyšplhá do částky, která by rozhodila rodinný rozpočet.
U totální škody navíc pojišťovna obvykle nevrací původní kupní cenu vozu. Výpočet běžně vychází z obvyklé ceny auta těsně před škodou, od níž se odečte hodnota vraku a spoluúčast. Auto, které stálo před třemi lety 600 000 korun, tedy nemusí při totální škodě znamenat výplatu 600 000 korun. Mezitím ztratilo část hodnoty a výsledek ovlivní také stav vozu, jeho výbava a tržní cena.
Výjimkou mohou být produkty s garancí původní sjednané částky. U vybraného pojištění pro vozidla do dvou let stáří například existuje možnost výplaty celé původně sjednané částky při totální škodě. Taková podmínka může významně zvýšit smysl kombinace obou pojištění, zejména u úplně nového vozu, jehož hodnota začne po koupi rychle klesat.
Kdy se společné pojištění vyplatí nejvíc
Nejčastěji se povinné ručení s havarijním pojištěním sjednává u nového auta. Oprava moderního vozu nebývá drahá jen kvůli plechům. Cena může narůst kvůli radarům, kamerám, světlometům LED nebo kalibraci bezpečnostních systémů. I zdánlivě menší náraz proto dokáže vytvořit účet, který majitel ojetiny stejné velikosti před několika lety nečekal.
Silný důvod představuje leasing nebo úvěr. Financující společnost může požadovat havarijní pojištění po celou dobu splácení. Dává to logiku: při krádeži nebo totální škodě nezmizí povinnost dál splácet financovaný vůz. Pojistné plnění může pomoci vypořádat závazek, ale konkrétní postup závisí na smlouvě s pojišťovnou i financující společností.
Havarijko se hodí také u dražšího ojetého auta, které si nemůžete snadno nahradit. Samotné stáří proto není jediným měřítkem. Rozhoduje hodnota vozidla, cena náhradních dílů a hlavně vaše finanční rezerva. U staršího auta může být plné havarijní pojištění příliš drahé vzhledem k jeho ceně, zatímco připojištění krádeže nebo živelných škod může stále dávat smysl.
Majitelé parkující venku by měli věnovat pozornost rizikům, která se u nich opakují. Auto pod stromy je vystavené pádu větví, vůz stojící na ulici zase vandalismu nebo krádeži. Kroupy mohou poškodit karoserii během několika minut. Kdo parkuje v garáži a jezdí jen občas, má jinou míru rizika než člověk, který denně projíždí městem a nechává auto přes noc na veřejném parkovišti.
Rozhodování usnadní jednoduchá otázka: Dokázali byste zítra bez půjčky zaplatit opravu za 80 000 korun? A co kdyby auto zmizelo úplně? Pokud by odpověď byla záporná, havarijní pojištění má praktický význam i tehdy, když se jeho cena na první pohled zdá vysoká. Jestliže by vás naopak ztráta vozu finančně neohrozila, může stačit povinné ručení s dobře nastavenými limity a vlastní rezerva.
Vyplatí se porovnávat nejen roční pojistné, ale také spoluúčast, rozsah rizik a způsob likvidace škody. U některých smluv se řeší oprava v partnerském servisu, jinde může pojišťovna vycházet z rozpočtu nebo ceny náhradních dílů. Důležité je zjistit, zda smlouva počítá s novými díly, jak zachází s krádeží vybavení a zda se pojištění vztahuje na všechna místa, kde s autem běžně jezdíte.
Od 1. července 2025 se policie volá při škodě přesahující 200 000 korun na některém ze zúčastněných vozidel. U menší nehody může havarijní pojištění nabídnout rychlejší cestu přes vlastní pojišťovnu, hlavně když je viník nejasný nebo se potřebujete rychle dostat k opravě. Stále však záleží na dokumentaci, fotografiích, záznamu o nehodě a podmínkách konkrétní smlouvy.
Nejpraktičtější nastavení proto nevzniká hledáním nejlevnějšího balíčku. U nového nebo financovaného auta obvykle stojí za zvážení širší ochrana a nízká, ale zvládnutelná spoluúčast. U staršího vozu může být rozumnější užší krytí vybraných rizik. Povinné ručení ochrání peněženku před škodou způsobenou ostatním, havarijko má chránit peníze vložené do vašeho vlastního auta.



