
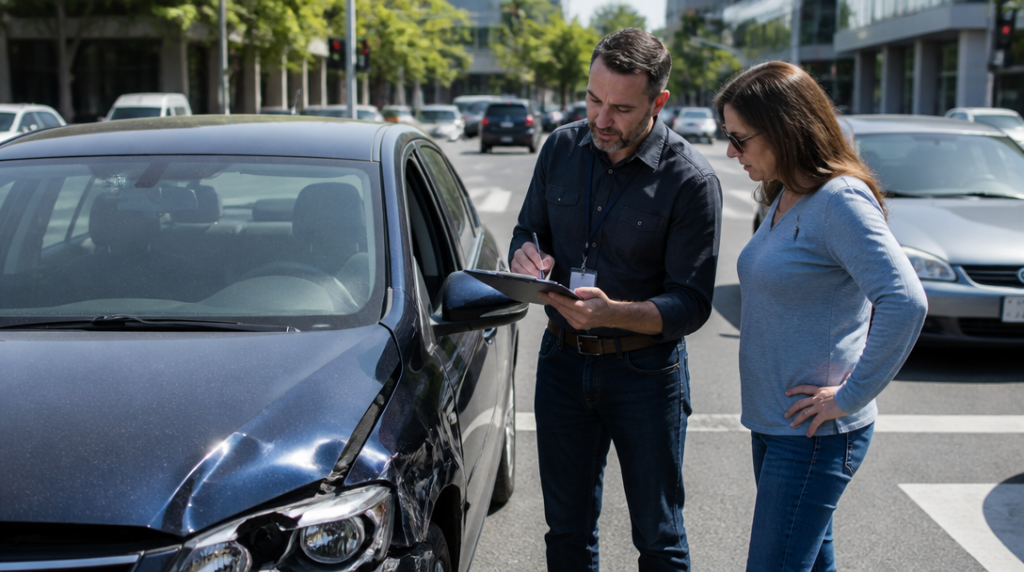
Kamerový záznam může pojišťovně ukázat, co se při nehodě skutečně stalo, i když se účastníci na průběhu události neshodnou. Záběr zachytí polohu vozidel, jejich pohyb, okamžik střetu nebo registrační značku. Právě takové detaily často rozhodují o tom, komu lze přičíst odpovědnost a v jakém rozsahu má být škoda z povinného ručení uhrazena.
Pojišťovna přitom nehodnotí video jako izolovaný důkaz. Porovnává ho s výpověďmi řidičů, společným záznamem o nehodě, fotografiemi poškození, údaji o místě události a dalšími podklady. Kamerový záznam však může do tohoto obrazu vnést přesný časový sled. Někdy stačí několik sekund před nárazem, aby bylo vidět, které vozidlo měnilo jízdní pruh, nedalo přednost nebo začalo brzdit pozdě.
Co může video objasnit
Záznam z palubní kamery bývá cenný hlavně tehdy, když mezi poškozeným a viníkem vznikne spor. Jeden řidič může tvrdit, že jel rovně a druhý mu náhle vjel do cesty. Video může ukázat, že situace proběhla jinak, případně že se na vzniku nehody podíleli oba řidiči. Pomoci může i při ověřování údajů, které se na místě nepodařilo zjistit přesně.
Záběr může zachytit například dopravní značku, semafor, řazení vozidel před křižovatkou nebo manévr bezprostředně před srážkou. U nehody s ujetým vozidlem může být zásadní registrační značka, typ automobilu či směr, kterým vůz odjel. Pojišťovna díky tomu snáze posoudí, zda lze konkrétní vozidlo a jeho provozovatele dohledat.
Důležitá je také kvalita a úplnost souboru. Rozmazaný obraz, chybějící časová část nebo záznam pořízený z výrazně nevhodného úhlu mají menší vypovídací hodnotu. Záznam není přesvědčivější proto, že je dlouhý. Podstatné je, zda zachycuje rozhodující okamžik a zda lze rozumně určit, kde a kdy vznikl.
Záznam nenahrazuje společný záznam o nehodě
Jestliže nehoda nepodléhá povinnému oznámení policii, musí poškozený při uplatnění nároku předložit společný záznam o nehodě. Video může tento dokument doplnit, nikoli ho automaticky nahradit. Účastníci by proto měli na místě vyplnit záznam co nejpřesněji, pořídit fotografie postavení vozidel a jejich poškození a zaznamenat kontaktní i pojistné údaje.
Od 1. července 2025 se Policie České republiky povinně volá při škodě přesahující 200 000 korun na některém z vozidel. U nižší škody se nárok zpravidla řeší přímo s pojišťovnou, pokud nejsou přítomné jiné okolnosti vyžadující zásah policie. Kamerový záznam může být užitečný v obou situacích, jeho význam se však liší podle toho, zda je součástí vyšetřování policie, nebo podkladů pro likvidátora.
Jedna krátká sekvence může změnit celý výklad nehody.
Pojišťovně je vhodné záznam předat v původní podobě, pokud je to možné. Úpravy, sestříhání nebo převod do jiného formátu mohou odstranit údaje, které pomáhají ověřit jeho původ a návaznost. Krátký výřez lze připojit pro rychlou orientaci, ale ideální je uchovat také celý originální soubor. Stejně tak se vyplatí nespoléhat pouze na video uložené v mobilní aplikaci, která starší záznamy automaticky přepisuje.
Jak video pojišťovně předat
Při hlášení škody je dobré uvést, že existuje kamerový záznam, a popsat, co zachycuje. Pojišťovna může následně sdělit, jakým způsobem soubor přijme. Někdy je možné nahrání do klientské zóny, jindy se používá elektronické předání nebo jiný bezpečný kanál. Příliš velký soubor není vhodné posílat opakovaně nahodile na různé adresy; důležitější je dohledatelné předání ke konkrétní škodní události.
K souboru se hodí připojit stručné vysvětlení: datum a místo nehody, označení vozidla, časový úsek, v němž je střet zachycen, a číslo škody, pokud už bylo přiděleno. Takový popis likvidátorovi ušetří hledání a snižuje riziko, že se podstatná část záznamu přehlédne. Není třeba psát dlouhé právní hodnocení. Stačí věcně popsat, co je na videu vidět.
Záznam by měl zůstat uložený i po jeho odeslání. Pojišťovna si může vyžádat doplnění nebo vysvětlení a původní soubor se může hodit také při komunikaci s druhým účastníkem, policií nebo případně při řešení sporu. Užitečné je ponechat si i fotografie z místa a kopii společného záznamu o nehodě.
Co dovoluje právní úprava
Podle právní úpravy platné k 4. říjnu 2026 mohou pojistitel a Česká kancelář pojistitelů při šetření zpracovávat údaje ze záznamového zařízení vozidla, pokud je jím vozidlo povinně vybaveno. Kamerové podklady tedy mohou být součástí práce pojišťovny při posuzování pojistné události.
To neznamená, že každé video automaticky povede k přiznání plnění nebo že pojišťovna přijme výklad osoby, která ho předložila. Záznam musí zapadat do dalších zjištění a musí být možné posoudit jeho věrohodnost. Pokud obraz ukazuje pouze několik sekund po střetu, může objasnit následek, ale ne už příčinu. Záběr z opačné strany vozovky zase nemusí zachytit situaci stejně přesně jako kamera umístěná ve vozidle, které bylo účastníkem nehody.
Po oznámení škody má pojišťovna do tří měsíců sdělit, proč šetření neukončila a neposkytla pojistné plnění. Dostupný a srozumitelný kamerový záznam může šetření urychlit, protože pomůže odstranit nejasnosti hned na začátku. Neznamená to ale, že každá škoda bude vyřízena během několika dnů. Pojišťovna může potřebovat další dokumenty, vyjádření účastníků nebo posouzení rozsahu poškození.
Kdy video nejvíc pomáhá
Největší hodnotu má záznam v situaci, kdy se jednotlivé výpovědi rozcházejí a jiné důkazy nechávají prostor pro více výkladů. Typickým příkladem je nehoda na křižovatce, změna jízdního pruhu nebo střet při předjíždění. Rozhodující může být i záznam vozidla, které samo nebylo poškozeno, ale projíždělo kolem a zachytilo dění z lepšího úhlu.
Naopak video obvykle nevyřeší otázku výše škody. K tomu slouží prohlídka vozidla, fotografie a další podklady k opravě. Záznam může potvrdit, že ke střetu došlo určitým způsobem, ale sám neurčí cenu opravy ani rozsah skrytého poškození.
Když kamera nehodu zachytí, vyplatí se soubor nesmazat, neupravovat a co nejdříve ho přiřadit ke škodní události. Právě rozdíl mezi přesným obrazem několika vteřin a dvěma protichůdnými výpověďmi může pojišťovně výrazně usnadnit rozhodnutí o odpovědnosti z povinného ručení.



