
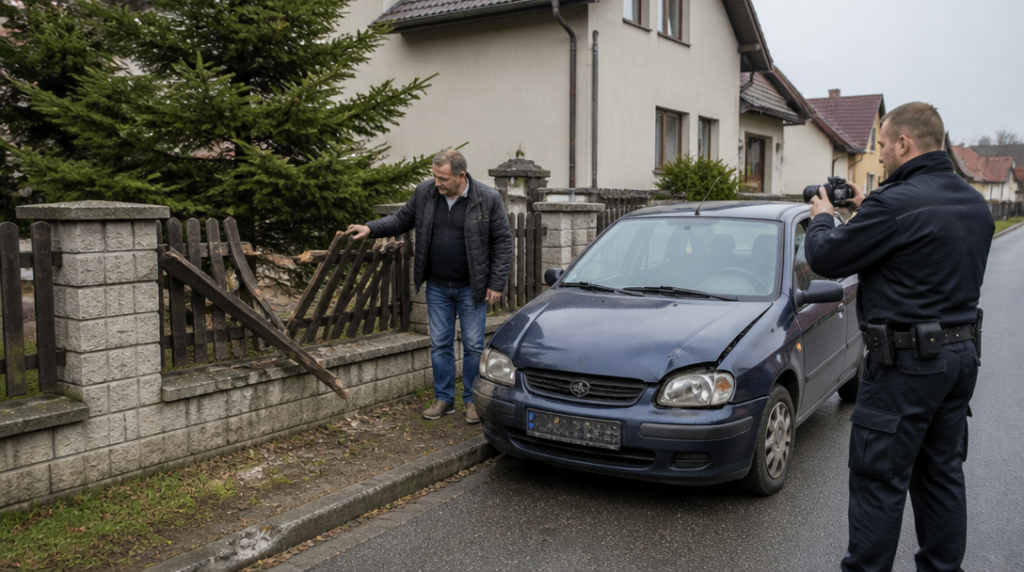
Když se Petr pokoušel zacouvat z úzké příjezdové cesty, zahlédl překážku pozdě. Zadním nárazníkem trefil sousedův plot, vyrazil několik latí a poškodil také betonový sloupek. Na první pohled nešlo o velkou nehodu. Auto zůstalo pojízdné a škoda podle Petra nemohla být vysoká. Soused ale správně upozornil, že nejde jen o běžné ťuknutí při parkování. Poškozený byl cizí majetek, a proto bylo nutné přivolat policii.
Náraz vozidla do cizího plotu, vrat, zdi nebo domu se řeší jako škoda na majetku z povinného ručení viníka. Pojištění tedy neslouží jen k úhradě škod na jiných autech nebo případných zranění. Pokrývá také újmu, kterou řidič svým vozidlem způsobí vlastníkovi nemovitosti či jiné věci.
Rozhodující je, že plot nebo dům patří někomu jinému. Pokud řidič poškodí vlastní plot vlastním automobilem, povinné ručení k úhradě takové škody určeno není. Vlastní škody na vozidle se obvykle řeší havarijním pojištěním, zatímco škody na vlastním majetku mohou vyžadovat jiný typ pojistné ochrany. U cizího majetku se naopak uplatňuje odpovědnost viníka a jeho povinné ručení.
Povinnost zavolat policii se týká také případů, kdy se zdá škoda malá. Jestliže při nehodě vznikla škoda na majetku třetí osoby, tedy typicky na cizím plotu nebo domě, policii je nutné přivolat i tehdy, když odhad nepřesáhne 200 000 korun. Nestačí proto jen vyměnit si telefonní čísla se sousedem a odjet. U nemovitosti se navíc konečný rozsah škody často ukáže až později. Prasklý sloupek může poškodit navazující část oplocení a u domu se mohou objevit například skryté vady omítky nebo zdiva.
Na místě je vhodné pořídit fotografie celé situace i detailů poškození. Zachytit by mělo jít postavení vozidla, stopu nárazu, poškozenou část plotu nebo domu a případné okolnosti, které mohou pomoci při objasnění nehody. Policie událost zdokumentuje a její záznam může později usnadnit komunikaci s pojišťovnou. Řidič by měl zároveň pojišťovně nehodu oznámit bez zbytečného odkladu a uvést co nejpřesnější popis toho, co se stalo.
Poškozený nemusí čekat, až vše vyřídí viník. Nárok uplatňuje přímo u pojišťovny vozidla, které škodu způsobilo. K oznámení se hodí přiložit policejní záznam, fotografie, údaje o vozidle a řidiči, popis rozsahu škody a případně doklady o nákladech na opravu. Pokud už byla oprava provedena, měl by vlastník uschovat faktury a před opravou co nejlépe zdokumentovat původní stav. U většího poškození není rozumné začít s bouráním nebo výměnou bez předchozí domluvy s pojišťovnou, pokud to nevyžaduje bezpečnost či odvrácení další škody.
Pojišťovna si může vyžádat prohlídku poškozeného místa, rozpočet opravy nebo další dokumenty. U plotu se posuzuje například rozsah poškození jednotlivých dílů, sloupků, podezdívky a vrat. U domu může být oprava složitější, protože viditelná prasklina nemusí odpovídat skutečnému rozsahu zásahu. Rozpočet proto nemusí vycházet jen z ceny několika nových cihel nebo latí, ale také z práce, demontáže, odvozu poškozeného materiálu a uvedení okolí do původního stavu.
Poškozený by měl s pojišťovnou jednat věcně, ale neměl by automaticky přijímat první částku, pokud zjevně nepokrývá potřebnou opravu. Jestliže pojišťovna požadavek zamítne nebo plnění zkrátí, musí svůj postup odůvodnit. Nejpozději do tří měsíců od uplatnění nároku musí poškozenému sdělit výši plnění, případně vysvětlit důvod zamítnutí či krácení. Tato lhůta neznamená, že poškozený musí bez námitky přijmout jakýkoli odhad. Pokud částka neodpovídá rozsahu škody, je možné dodat další podklady, například podrobný rozpočet opravy nebo odborné vyjádření.
Od 1. října 2024 činí minimální zákonný limit povinného ručení pro škody na majetku 50 milionů korun, a to bez ohledu na počet poškozených. U běžného poškození plotu tato hranice působí vzdáleně, u rozsáhlejší nehody však může hrát významnou roli. Pokud by jedno vozidlo poškodilo více domů, plotů nebo dalších věcí, limit se vztahuje na majetkové škody podle pravidel pojištění a nepočítá se zvlášť pro každého poškozeného.
Samotný vlastník poškozeného domu by si měl dát pozor na jednu častou chybu: nezačít opravu jen na základě ústního příslibu řidiče, že „to pojišťovna určitě zaplatí“. Řidič může být přesvědčený o své odpovědnosti, přesto může v popisu nehody chybět důležitá okolnost nebo může být rozsah poškození větší, než se původně zdálo. Pojistné plnění se řeší přes pojišťovnu, nikoli jen mezi majitelem nemovitosti a řidičem.
Od října 2024 se v Česku povinné ručení ověřuje online. Při tuzemské nehodě proto řidič nemusí prokazovat pojištění zelenou kartou. Praktické je ale zapsat si registrační značku vozidla, jméno řidiče a údaje o pojišťovně, pokud jsou k dispozici. Když tyto informace chybějí, může je pomoci zjistit policejní záznam.
U plotu bývá škoda na první pohled přehledná, u domu může být situace podstatně složitější. Náraz do vrat, rohu stavby nebo podezdívky může zasáhnout části, které nejsou z chodníku vidět. Proto se vyplatí nechat místo nejprve zdokumentovat a teprve potom rozhodnout, zda stačí drobná oprava, nebo je potřeba odborná kontrola. Pár minut věnovaných fotografiím a přesnému oznámení může ušetřit týdny dohadování o tom, co vlastně nehoda poškodila.



