
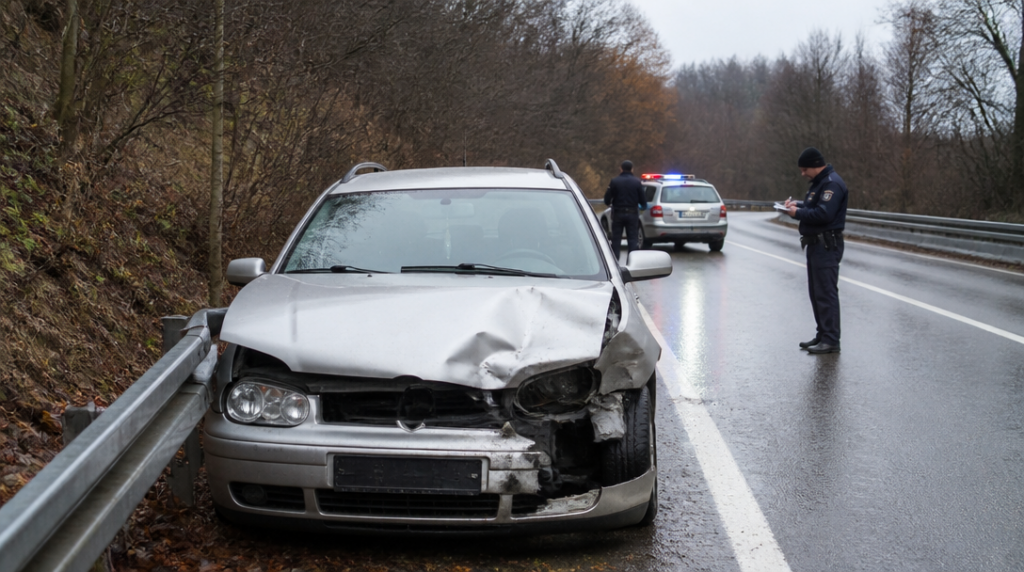
Musí řidič po nárazu do svodidel volat policii, i když se nikomu nic nestalo a škoda na autě vypadá větší než škoda na silnici? Ano — a právě tady se často opakuje zjednodušená rada, že policie se volá až při škodě nad 200 000 korun. U svodidel to neplatí.
Svodidla nejsou součástí vašeho auta
Svodidla patří vlastníkovi nebo správci komunikace, nikoli řidiči, který do nich narazil. Jejich poškození proto představuje škodu na cizím majetku. Povinné ručení je přesně určeno k náhradě škod, které provozem vozidla způsobíte někomu jinému, takže se vztahuje i na poškozená svodidla.
Rozhodující není, jestli se plech jen promáčkl, nebo jestli náraz poškodil delší úsek. Rozhodující je, komu majetek patří a jak škoda vznikla. Správce komunikace může následně požadovat náhradu za opravu, výměnu nebo další související práce. Řidič tedy neřeší pouze vlastní havarované auto, ale také majetek, který poškodil během nehody.
Základní limit povinného ručení pro majetkovou škodu činí nejméně 50 milionů korun pro všechny poškozené. To neznamená, že každá jednotlivá věc má automaticky vlastní limit 50 milionů. Jde o celkový limit pro danou škodní událost a všechny poškozené osoby. U běžného nárazu do svodidel bude skutečná částka zpravidla výrazně nižší, ale z výše limitu nelze vyvozovat, že menší nehoda nevyžaduje řádné oznámení.
Proč se volá policie i při zdánlivě malé škodě
Zákonná výjimka založená na hranici 200 000 korun se týká některých dopravních nehod, u nichž nevznikla povinnost přivolat policii z jiného důvodu. Poškození svodidel je ale poškozením majetku třetí osoby. Proto se srážka s nimi Policii České republiky oznamuje bez ohledu na to, zda řidič odhaduje škodu na několik tisíc, nebo na mnohem vyšší částku.
Odhad z místa bývá navíc nespolehlivý. Svodidla mohou vypadat téměř neporušeně, přesto se při podrobnější kontrole ukáže deformace kotvicích prvků nebo poškození několika navazujících částí. Jindy je naopak poškození zjevné a oprava vyjde draze. Řidič by neměl rozhodovat podle dojmu, že „tohle přece nemůže stát moc“.
Policie událost zadokumentuje a zjistí okolnosti nehody. To může být důležité i v situaci, kdy se později ukáže, že poškozený úsek je delší, než řidič původně předpokládal. Nejde o formalitu pro úřední složku. Záznam může ulehčit komunikaci se správcem silnice i s pojišťovnou.
Náraz do svodidel se nehlásí jen tehdy, když auto zůstane stát uprostřed silnice.
Co oznámit pojišťovně
Pojištěný musí nehodu oznámit své pojišťovně bez zbytečného odkladu. Není rozumné čekat, až se ozve správce komunikace s vyčíslením opravy, nebo až se řidiči podaří dát dohromady všechny podklady. Pojišťovna potřebuje vědět, že vznikla škoda, i když její konečná výše zatím není známá.
K oznámení je vhodné přiložit dostupné doklady. Patří mezi ně údaje o vozidle a řidiči, záznam policie, fotografie místa a poškození, případně další dokumenty související s nehodou. Fotografie z telefonu mohou být užitečné, pokud je jejich pořízení bezpečné a neohrožuje provoz. Na dálnici nebo frekventované silnici ale není přijatelné riskovat další střet kvůli několika snímkům.
Povinné ručení se týká škody, kterou řidič způsobil na cizím majetku. Poškození vlastního vozidla z něj hrazené není. To je detail, který se po nehodě snadno ztratí v množství telefonátů a formulářů: pojišťovna může řešit svodidla, ale ne automaticky opravu auta viníka.
Kdo peníze požaduje a jak probíhá vyřízení
Poškozený vlastník nebo správce komunikace nemusí čekat, až mu peníze předá řidič. Má přímé právo požadovat plnění u pojišťovny viníka. V praxi tedy může nárok uplatnit přímo u pojišťovny, u níž bylo vozidlo v době nehody pojištěné.
Pojišťovna musí nejpozději do tří měsíců sdělit výši plnění, nebo vysvětlit, proč plnění krátí či odmítá. Tato lhůta neznamená, že je každá oprava hotová do tří měsíců ani že správce musí vždy obdržet přesně částku, kterou požaduje. Znamená, že pojišťovna musí v této době zaujmout stanovisko a své rozhodnutí odůvodnit.
Výše náhrady se může odvíjet od rozsahu poškození a podkladů k opravě. Řidič přitom nemusí sám vyjednávat o každém šroubu a každém metru svodidla, ale měl by pojišťovně poskytnout součinnost. Mlčení nebo dodání podkladů až po několika měsících může celý proces zkomplikovat.
Kdy může pojišťovna chtít peníze zpět
Povinné ručení neznamená bezpodmínečnou ochranu před každým finančním následkem nehody. Pojišťovna může po viníkovi požadovat zpět vyplacenou částku, pokud řidič bez vážného důvodu nehodu neoznámil, opustil místo nebo jinak ztížil šetření. Takový požadavek se netýká jen hypotetických extrémů. Problém může vzniknout i tehdy, když řidič poškození svodidel zlehčí, odjede bez oznámení a spoléhá na to, že se nikdo neozve.
Největší omyl spočívá v představě, že když pojišťovna škodu uhradí správci silnice, je věc pro řidiče definitivně uzavřená. Za běžných okolností skutečně povinné ručení funguje jako ochrana před přímým placením škody z vlastní kapsy. Porušení povinností po nehodě ale může tuto jistotu narušit a vést k regresnímu požadavku.
Dopad na cenu povinného ručení
Vyplacená škoda za svodidla se eviduje ve škodním průběhu. Pojišťovna tento průběh zohledňuje při stanovení ceny povinného ručení za období nejméně pěti a nejvýše dvaceti let. Jedna nehoda proto nemusí znamenat jen jednorázovou administrativu. Může se promítnout i do budoucí ceny pojištění.
Ani tady ale není rozumné dělat rychlé závěry. Výše pojistného se neurčuje pouze podle jediné škody a dopad se může lišit podle konkrétní pojišťovny i dalších okolností smlouvy. Jisté je jen to, že škoda evidovaná v průběhu nezmizí okamžikem, kdy správce komunikace dostane zaplaceno.
Po nárazu do svodidel tedy dává smysl postupovat věcně: zajistit bezpečnost, oznámit nehodu policii, bez zbytečného odkladu informovat pojišťovnu a uchovat dostupné doklady. Ne proto, že by každá promáčknutá část svodidla znamenala finanční katastrofu, ale protože právě podcenění zdánlivé drobnosti dokáže z jednoduché škody udělat zbytečně dlouhý problém.



