
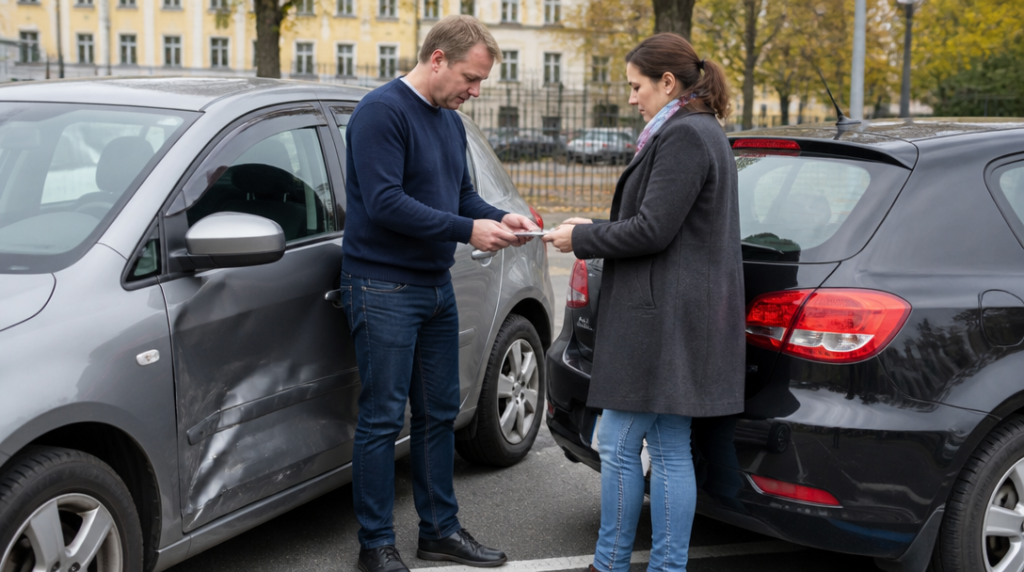
Nedávno jsem při couvání na parkovišti zahlédl v bočním zrcátku jen prázdné místo. O vteřinu později se ozvalo tupé klepnutí. Cizí auto vedle mě mělo promáčknuté dveře a na mém nárazníku zůstala sotva viditelná šmouha. Přesně ten typ situace, který člověk nechce řešit před odchodem do práce.
Majitel poškozeného vozu přišel za chvíli. Nebyl rozzlobený, ale pochopitelně chtěl vědět, kdo opravu zaplatí. V takovou chvíli se nejčastěji uplatní povinné ručení viníka. Jeho smyslem je nahradit škodu, kterou řidič způsobil někomu jinému. Nejde tedy o pojištění vlastního auta, ale o ochranu poškozeného člověka a jeho majetku.
Tohle rozlišení zní samozřejmě, jenže po nehodě se snadno zamotá. Řidič vidí poškozený vůz, svůj popraskaný světlomet a účet za odtah. Povinné ručení však hradí škodu na cizím autě, nikoli opravu vozidla viníka nehody. Kdybych tehdy poškodil zároveň svůj nárazník, z tohoto pojištění by se jeho oprava neplatila. Na vlastní auto může připadat havarijní pojištění, pokud ho řidič má sjednané a konkrétní situace do jeho podmínek spadá.
U povinného ručení se od 1. dubna 2024 uplatňuje zákon č. 30/2024 Sb. Minimální limit pro škody na majetku činí 50 milionů korun na jednu událost, a to bez ohledu na počet poškozených. Při obyčejném ťuknutí na parkovišti se taková částka samozřejmě neřeší. Výše limitu ale ukazuje, že pojištění není jen formalita pro drobné škrábance. Při hromadné nehodě nebo rozsáhlém poškození majetku může být rozdíl mezi dostatečným krytím a nepříjemným doplácením velmi podstatný.
První krok po střetu není hledání viníka v internetové diskusi, ale zajištění místa a ověření, zda není někdo zraněný. Pokud jde o menší nehodu bez zranění a není nutné volat policii, měli by si účastníci vyměnit totožnost, údaje o vozidlech a informace o pojištění. Současně musí sepsat a podepsat společný záznam o nehodě.
Vyplnění záznamu bych neodkládal s větou, že se všechno vyřeší později. Později už si každý může pamatovat jiný směr jízdy, jiné místo nárazu nebo jinou rychlost. Pomáhá vyfotit postavení aut, poškození z více stran, registrační značky i širší okolí. Fotografie nejsou náhradou za záznam, ale při komunikaci s pojišťovnou mohou objasnit, co se skutečně stalo. U mého parkovištního incidentu by jeden snímek z boku řekl víc než dlouhé vysvětlování, že šlo o nešikovné couvání.
Policii je nutné přivolat v situacích, kdy zákon nehodu nenechává jen na dohodě řidičů. Od 1. července 2025 se volá také při škodě zjevně vyšší než 200 000 korun na kterémkoli zúčastněném vozidle, včetně nákladu. Hranice se tedy neposuzuje pouze podle auta řidiče, který nehodu způsobil. Počítat se může i poškození druhého vozidla nebo převáženého nákladu.
Policie se přivolává také tehdy, když někdo poškodí zaparkované auto nebo jiný majetek člověka, který nebyl přímým účastníkem nehody. Typickým příkladem je nabourané auto před domem, plot, závora nebo dopravní zařízení. Majitel poškozené věci u nehody není, nemůže na místě potvrdit údaje ani podepsat společný záznam. Odjet bez oznámení by proto nebylo jen neslušné, ale i právně problematické.
U zaparkovaného vozidla se lidé někdy pokusí nechat lístek za stěračem. Telefonní číslo na papírku může být vstřícné gesto, samo o sobě však nenahrazuje postup, který je potřeba dodržet při poškození cizího majetku. Policie má být přivolána, aby událost zaznamenala a pomohla určit její průběh. Poškozený pak získá jasnější podklad pro další řešení s pojišťovnou.
Když je vina zřejmá a nikdo situaci nezpochybňuje, bývá lákavé nabídnout zaplacení opravy přímo. U drobné oděrky může taková dohoda působit jednoduše, ale bez písemného záznamu se snadno objeví spor o rozsah poškození. Co na první pohled vypadá jako poškrábaný nárazník, může skrývat poškozené držáky, světlo nebo senzor. Neznamená to, že každé škrábnutí musí skončit složitým řízením. Znamená to jen, že dohoda by měla být konkrétní a doložitelná.
Poškozený zpravidla řeší náhradu škody z povinného ručení viníka. Viník by měl nehodu bez zbytečného odkladu oznámit své pojišťovně a předat jí potřebné údaje i dokumentaci. Pojišťovna pak posuzuje odpovědnost a rozsah škody. Pokud se účastníci na průběhu neshodnou, fotografie, svědecké kontakty a policejní záznam mohou hrát významnou roli.
Často se také řeší, zda se vyplatí škodu hradit z pojištění, nebo ji zaplatit ze svého. Tady bych byl opatrný s rychlými výpočty. Rozhoduje skutečná cena opravy, podmínky pojistné smlouvy a případný dopad na další pojištění. Nechat si nejprve sdělit rozsah škody a vše zachytit písemně je rozumnější než poslat peníze jen podle odhadu z parkoviště.
U aut na leasing nebo v dlouhodobém pronájmu může do komunikace vstoupit také vlastník vozidla. Poškozený řidič nemusí být jeho majitelem, přesto se škoda stále řeší jako poškození cizího auta. Právě proto se hodí opsat si údaje z dokladů a pojistné smlouvy, ne pouze registrační značku. V nervozitě člověk snadno zamění číslo smlouvy, přehlédne jméno pojišťovny nebo si uloží špatný telefonní kontakt.
Na nehodách mě nejvíc překvapuje, jak rychle se z malé promáčkliny stane administrativní problém. Samotná oprava může trvat kratší dobu než vysvětlování, kdo stál kde a kdy se auta dotkla. Klid, fotografie, správně vyplněný záznam a včasné přivolání policie v případech, kdy je to nutné, jsou praktičtější než snaha všechno vyřešit jednou větou mezi dvěma zaparkovanými vozy.



