
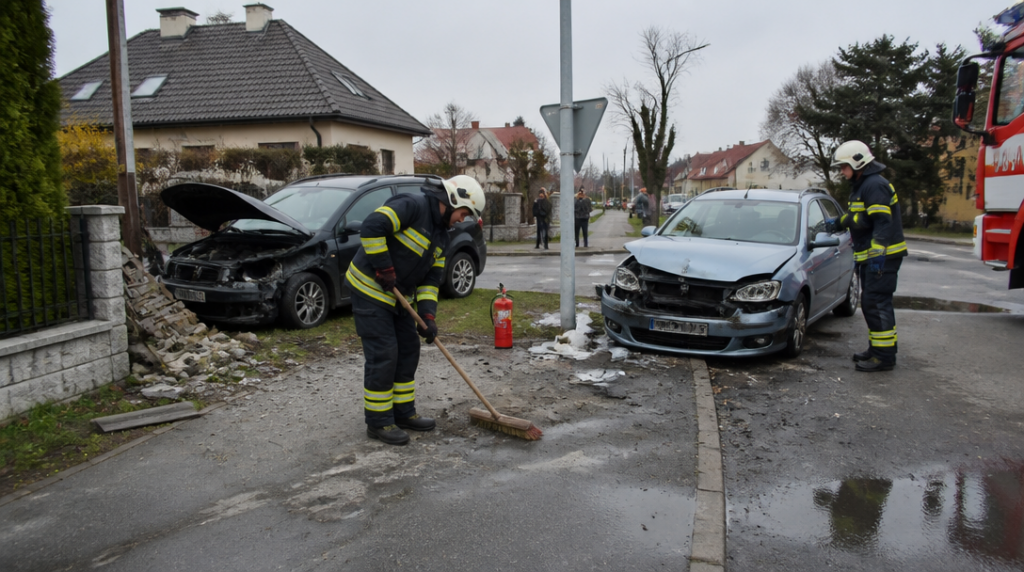
Představme si běžnou ranní nehodu na křižovatce. Řidič při odbočování přehlédne protijedoucí vůz, narazí do něj a oba automobily skončí poškozené. Náraz zároveň zničí část plotu u domu a poškodí dopravní značku. Přivolaní hasiči musí z vozovky odstranit uniklé provozní kapaliny a při zásahu poškodí několik dlaždic před vjezdem.
Na první pohled jde o jednu nehodu. Z pohledu povinného ručení však vzniklo několik samostatných majetkových nároků: škoda na druhém autě, plotu, značce i náklady spojené se zásahem hasičů. Právě v takové chvíli se ukáže, co povinné ručení kryje a kde jeho hranice končí.
Povinné ručení je určeno k náhradě škody, kterou provozem svého vozidla způsobíte někomu jinému. U majetku může jít o poškozené automobily, motocykly, ploty, vrata, budovy, dopravní zařízení nebo jiné věci. Nejde přitom jen o samotnou opravu. Do nároku se mohou promítnout také další prokazatelné náklady, které se škodou přímo souvisejí.
Od 1. dubna 2024 platí pro škodu na majetku minimální limit 50 milionů korun na jednu škodnou událost. Částka se vztahuje na celou událost, nikoli na každého poškozeného zvlášť. Když tedy při hromadné nehodě vznikne škoda několika lidem, všichni čerpají ze stejného limitu.
Většina běžných nehod se do této hranice vejde s velkou rezervou. Riziko roste například při řetězové srážce, poškození drahé infrastruktury nebo při nehodě v průmyslovém areálu. Jediný náraz do zařízení, jehož oprava vyžaduje speciální technologie, může být výrazně dražší než běžná oprava osobního auta.
Co se z povinného ručení hradí
U majetkové škody pojišťovna obvykle řeší náklady na opravu poškozené věci, případně její obvyklou hodnotu, pokud oprava nedává ekonomický smysl. U vozidla se posuzuje rozsah poškození, cena náhradních dílů, práce i případné znehodnocení. U plotu, domu nebo vybavení provozovny se zase vychází z konkrétního rozsahu poškození a nákladů potřebných k uvedení věci do původního stavu.
Rozhodující je, že škoda musí vzniknout v souvislosti s provozem pojištěného vozidla. Nabourané vrata při couvání, poškozený sloup veřejného osvětlení nebo rozbitý výklad po nárazu do budovy do tohoto rámce typicky spadají. Pojišťovna si ale bude ověřovat průběh události, příčinu škody i výši požadované náhrady.
Do limitu pro majetkovou škodu se započítávají také náklady zásahu hasičů, jestliže při dané události vznikla škoda na majetku. Může jít například o náklady spojené s likvidací následků nehody, odstraněním překážek nebo zajištěním místa. Tyto výdaje tedy nestojí mimo povinné ručení a mohou ukrojit část společného limitu.
Poškozený by měl nehodu zdokumentovat co nejdříve. Pomohou fotografie celkové situace, detailů poškození, postavení vozidel i okolí. U větší škody se hodí také faktury, rozpočty opravy nebo doklady o vlastnictví. Samotný odhad bez podkladů bývá slabší než přesně popsaný nárok podložený dokumenty.
Pokud celkové nároky všech poškozených překročí 50 milionů korun, pojišťovna nemůže každému vyplatit plnou požadovanou částku. Plnění se krátí poměrně podle výše jednotlivých nároků. Příklad je prostý: kdo má vyšší uznanou škodu, dostane z dostupného limitu vyšší část, ale nikdo nemůže počítat s automatickým doplacením nad společný limit.
To je jeden z důvodů, proč si někteří řidiči sjednávají vyšší limit, než stanovuje zákonné minimum. Padesát milionů korun zní jako částka vzdálená běžnému provozu, při rozsáhlé nehodě však může být rozdělená mezi mnoho poškozených a náklady zásahu. U užitkových aut, vozidel používaných často nebo při jízdách v hustém provozu dává vyšší limit zvláštní smysl.
Povinné ručení ovšem nefunguje jako pojištění všeho, co se při nehodě poškodí. Nehradí škodu na vozidle, jehož provozem byla škoda způsobena. Když tedy řidič vlastní vinou nabourá své auto, opravu jeho vozu z povinného ručení nezaplatí. K tomu slouží havarijní pojištění, pokud ho má sjednané.
Stejné omezení platí pro věci přepravované v tomto vozidle. Poškozený notebook, nářadí nebo zboží v zavazadlovém prostoru se z povinného ručení viníka běžně nehradí, pokud jde o věci převážené v jeho vlastním vozidle. Výjimkou jsou věci, které měla přepravovaná osoba na sobě nebo u sebe. Jinými slovy, osobní věci cestujícího u něj mohou být posuzovány jinak než náklad uložený v autě.
Když auto nemá povinné ručení
Provoz vozidla bez platného povinného ručení může být drahý i tehdy, když řidič žádnou nehodu nezpůsobí. Od 1. ledna 2026 činí u osobního auta příspěvek za každý den bez pojištění například 81 korun při objemu motoru do 1 000 cm³, 61 korun při objemu 1 351 až 1 850 cm³ a 109 korun u motoru nad 2 500 cm³. Konkrétní sazba se odvíjí od příslušné kategorie vozidla a délky období bez pojištění.
Mnohem vážnější dopad nastane při nehodě. Pokud nepojištěný řidič způsobí škodu, poškozený může dostat náhradu z garančního systému, ale vyplacené peníze se následně vymáhají po viníkovi. U zničených aut, stavebních prvků a dalších věcí se částka může rychle vyšplhat do statisíců nebo milionů. K tomu se přidávají případné náklady spojené se zásahem hasičů.
Při řešení nehody je praktické oddělit dvě otázky: kdo za škodu odpovídá a jak vysoká skutečně je. Fotografie, svědci a záznam o nehodě pomáhají s první částí, faktury a odborné rozpočty s druhou. Poškozený by neměl poškozenou věc bez dokumentace hned vyhodit ani zahájit opravu tak, že už nepůjde rozsah škody spolehlivě posoudit. U nepojízdného auta se samozřejmě postup řídí bezpečností a pokyny pojišťovny.
Nejčastější omyl bývá překvapivě prostý: řidič si myslí, že když má povinné ručení, pojišťovna zaplatí celé jeho nabourané auto. Povinné ručení je ale ochrana především pro ostatní účastníky provozu. Vlastní vůz, vlastní náklad a výše zvoleného limitu představují tři odlišné otázky, které se při jedné nehodě mohou projevit během několika minut.



