
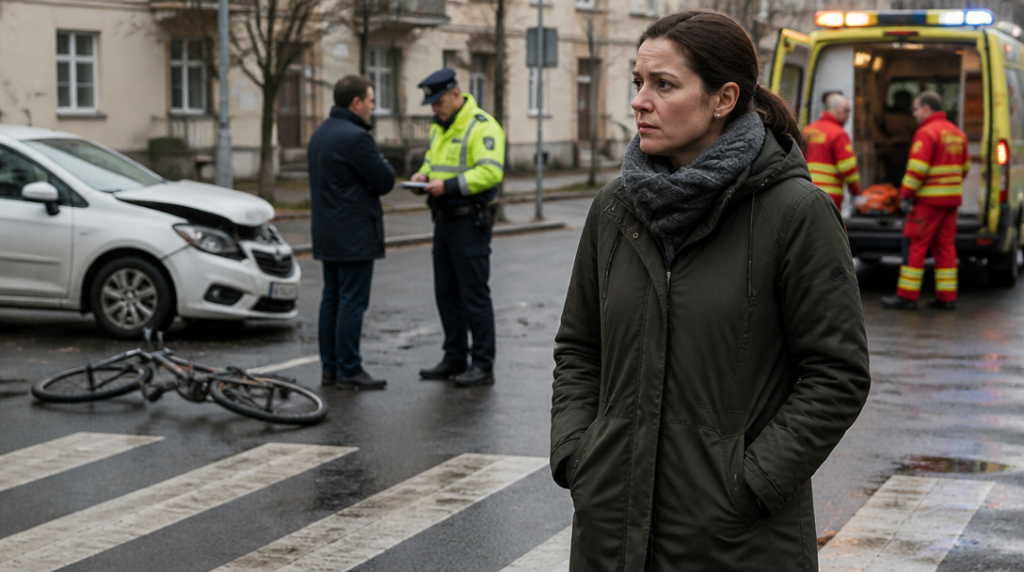
Chodec nemusí čekat, až věc vyřídí řidič
Chodec může při zranění uplatnit nárok přímo vůči pojišťovně viníka. To zní samozřejmě, ale v praxi se kolem této věty často vytvoří mylná představa: stačí být chodec, být zraněný a pojišťovna všechno zaplatí. Tak jednoduché to není. Povinné ručení kryje odpovědnost za újmu způsobenou provozem vozidla, nikoli každou nepříjemnost, která se odehraje poblíž silnice.
Od 1. dubna 2024 platí zákon č. 30/2024 Sb. o pojištění odpovědnosti z provozu vozidla. Pro chodce je podstatné především to, že se nemusí spoléhat jen na osobní jednání s řidičem. Nárok může oznámit přímo pojišťovně vozidla, které újmu způsobilo. Řidič tedy není jedinou vstupní branou k náhradě, což je praktické hlavně tehdy, když po nehodě skončí v nemocnici, odmítá spolupracovat nebo se snaží odpovědnost zlehčit.
Přímý nárok ale neznamená automatické uznání odpovědnosti. Pojišťovna bude zjišťovat, jak k nehodě došlo, zda řidič porušil povinnost a jestli právě jeho jednání souvisí se vznikem újmy. Zkoumá se například rychlost, rozhled, dopravní značení, chování chodce i možnost střetu odvrátit. Někdy je obraz z kamer jasný během několika hodin, jindy se celá věc opírá o protichůdné výpovědi a stopu na kapotě.
Zranění není jediný problém
U újmy na zdraví se neřeší jen účet za první ošetření. Následky mohou zasáhnout pracovní schopnost, každodenní fungování i budoucí léčbu. Do posuzování se mohou promítnout například bolest, trvalé následky, ztráta příjmu nebo náklady spojené s péčí, vždy však podle konkrétního rozsahu újmy a právního posouzení případu. Pojišťovna si k tomu obvykle vyžádá lékařské zprávy a další podklady. Tvrzení, že člověka po nehodě „jen trochu bolí záda“, samo o sobě mnoho neprokáže, stejně jako dramatický popis bez lékařské dokumentace.
Minimální limit povinného ručení pro újmu na zdraví nebo usmrcení činí 50 milionů korun na každého poškozeného. Tato částka není automatická odměna pro zraněného a neříká nic o tom, kolik konkrétní člověk skutečně dostane. Jde o nejnižší rozsah krytí, do něhož může pojišťovna plnit podle pravidel odpovědnosti. Výše náhrady se odvíjí od skutečné újmy, nikoli od samotné existence vysokého limitu.
U škody na věcech bývá situace méně nápadná, ale také zde vznikají spory. Poškozené mohou být brýle, telefon, oblečení nebo jízdní kolo. Chodec by si měl poškozené věci zdokumentovat, uschovat a doložit jejich pořízení nebo cenu, pokud je to možné. Účtenka není jediný myslitelný důkaz, zároveň však nelze čekat, že pojišťovna bez dalšího přijme libovolnou částku za deset let starý telefon.
Kdy se policie volat nemusí
Ne každá dopravní nehoda musí být oznámena policii. U nehody, která tuto povinnost nemá, nesmí pojišťovna podmínit pojistné plnění tím, že poškozený policii přivolal. Namísto toho se předkládá společný záznam o dopravní nehodě. Právě tady se vyplatí obezřetnost. Záznam není formalita, kterou lze podepsat bez čtení jen proto, aby už všichni mohli odjet.
Jestliže v něm řidič popíše situaci jinak než chodec, může se z papíru stát důležitý důkazní problém. Chodec by měl trvat na přesném popisu průběhu nehody, zaznamenat svědky a pořídit fotografie místa, vozidla i viditelnosti. U vážnějšího zranění je naopak rozumné nechat posouzení povinnosti oznámit nehodu policii na odbornících nebo příslušném orgánu, protože následky se někdy ukážou až s odstupem.
Jedna věta v záznamu může později vážit víc než dlouhé vysvětlování po telefonu.
Nejčastější chyba nevzniká u paragrafu, ale přímo na místě nehody. Lidé si nevymění kontakty svědků, nevyfotí okolí a spoléhají na to, že pravda bude přece zřejmá. Nebývá. Déšť zmizí, kamera přepíše záznam a svědek si po týdnu pamatuje hlavně barvu auta, nikoli okamžik, kdy chodec vstoupil do vozovky.
Když vozidlo nikdo nedohledá
Horší variantou je nehoda s nezjištěným vozidlem, například když řidič ujede a nepodaří se ho identifikovat. Ani tehdy nemusí zraněný zůstat bez možnosti náhrady. Újmu chodce v takovém případě hradí garanční fond České kanceláře pojistitelů.
U škody na věci platí přísnější podmínky. Fond ji hradí jen tehdy, když škoda přesáhne 10 000 korun a současně vznikla těžká, trvalá nebo smrtelná újma. Rozbité brýle po lehkém střetu tedy samy o sobě nemusí znamenat nárok na úhradu z garančního fondu. Právě rozdíl mezi újmou na zdraví a škodou na majetku se v laických radách často ztrácí.
Neznámé vozidlo také neznamená, že lze rezignovat na dokazování. Výpovědi svědků, fotografie, záznamy z kamer, lékařské zprávy a údaje o čase a místě nehody mohou rozhodovat o tom, zda bude vůbec možné událost přesvědčivě doložit. Garanční fond není náhradou za chybějící popis události; je mechanismem pro situace, kdy viníka nelze zjistit.
Tři měsíce nejsou konec příběhu
Po oznámení nehody má pojišťovna lhůtu tří měsíců, aby šetření ukončila, nebo sdělila důvod, proč tak dosud neučinila. Jestliže takový důvod nesdělí, může nastoupit náhradní plnění z garančního fondu. Česká kancelář pojistitelů má následně dva měsíce na poskytnutí plnění nebo na odůvodnění, proč je neposkytne.
Ani tato lhůta nefunguje jako kouzelné tlačítko, které po jejím uplynutí automaticky vytvoří nárok na libovolnou částku. Poškozený musí nehodu řádně oznámit a dodat podklady, z nichž lze zjistit rozsah újmy i souvislost s provozem vozidla. Pojišťovna může mít oprávněný důvod v šetření pokračovat, například když čeká na lékařské zprávy nebo objasnění průběhu nehody. Rozdíl mezi oprávněným zdržením a pouhým mlčením se ale vyplatí hlídat písemně.
Chodec by proto neměl zůstávat jen u telefonátů. Oznámení, doplnění dokumentů i dotazy na stav šetření je praktičtější posílat tak, aby bylo možné později doložit jejich doručení. Zároveň není nutné podepisovat první návrh vypořádání jen proto, že pojišťovna použije sebejistý tón. Nabídka může odpovídat skutečné újmě, ale také nemusí. Rozhodují podklady a právní posouzení, ne razítko na hlavičkovém papíře.
Povinné ručení chodce chrání před tím, aby náhradu hledal pouze u řidiče z vlastních peněz. Nechrání ho však před sporem o průběh nehody, spoluúčast vlastního zavinění ani před nutností doložit, co mu střet skutečně způsobil. Právě v těchto detailech se láme rozdíl mezi nárokem, který existuje na papíře, a penězi, které poškozený opravdu obdrží.



