
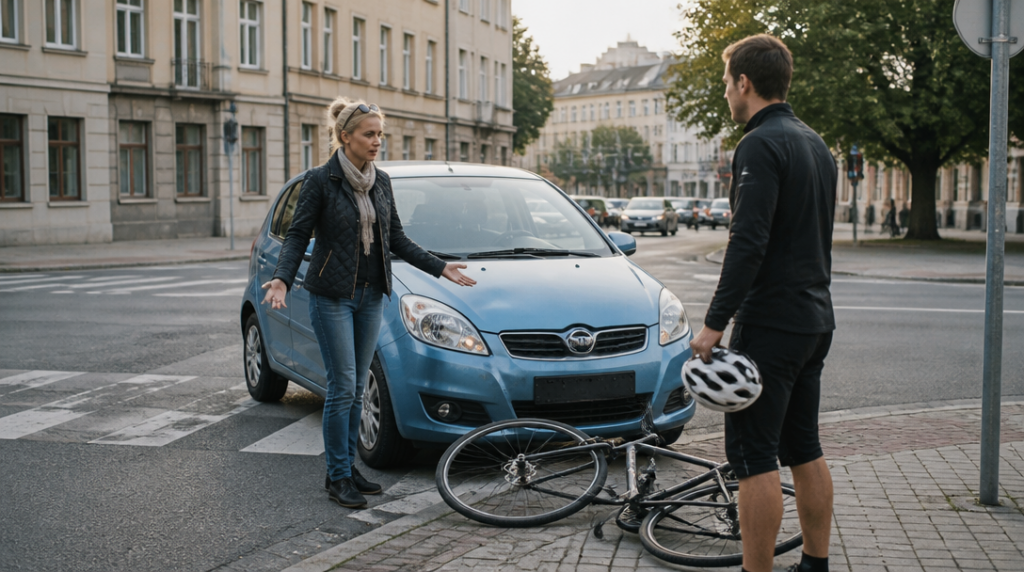
Kdo zaplatí cyklistovi zničené kolo a léčbu, když ho na křižovatce srazí auto – řidič ze své kapsy, nebo jeho pojišťovna?
Dřív jsem měl pocit, že povinné ručení řeší hlavně plechy poškozených aut. U cyklisty ale může jít o mnohem citlivější věci: zlomeniny, pracovní neschopnost, dlouhé léčení a kolo, které po nehodě připomíná spíš hromadu kovu než dopravní prostředek. Pravidla přitom nejsou postavená na tom, jestli byl cyklista „slabší účastník“ nehody. Rozhoduje odpovědnost za škodu.
Když auto srazí cyklistu, první adresa je pojišťovna viníka
Jestli nehodu způsobil řidič motorového vozidla, může zraněný cyklista uplatnit nárok přímo u pojišťovny, u které má viník sjednané povinné ručení. Nemusí tedy čekat, až mu peníze pošle řidič osobně, ani s ním vést celý spor o náhradu škody.
Nárok se může týkat újmy na zdraví i majetkové škody. U zdraví se řeší například bolest, náklady spojené s léčbou, případný výpadek příjmu nebo další následky zranění. U majetku může jít o jízdní kolo, přilbu, oblečení, telefon nebo jiné věci poškozené při pádu. Konkrétní rozsah náhrady se odvíjí od průběhu nehody a doložených následků, ne od samotného faktu, že cyklista skončil na zemi.
Od 1. dubna 2024 platí zákon č. 30/2024 Sb. o pojištění odpovědnosti z provozu vozidla. Pro poškozeného se tím nemění základní logika: jestli za nehodu odpovídá řidič, řeší se náhrada z jeho pojištění odpovědnosti.
Padesát milionů není automatická výplata
Minimální limit povinného ručení pro újmu na zdraví nebo usmrcení činí 50 000 000 korun na každého poškozeného. U škody na majetku, tedy třeba u zničeného jízdního kola, je minimální limit také 50 000 000 korun, tentokrát bez ohledu na počet poškozených.
Ta částka může působit jako bezpečný polštář, ale neznamená, že každý zraněný cyklista dostane automaticky miliony. Limit pouze určuje, do jaké výše má pojišťovna podle zákonných pravidel plnit. Výše skutečné náhrady se posuzuje podle konkrétní újmy.
U jízdního kola se proto vyplatí schovat doklad o koupi, případně jiný důkaz o jeho hodnotě a stáří. Pomoci mohou fotografie kola před nehodou, servisní záznamy nebo svědectví člověka, který jeho stav znal. Pojišťovna bude chtít vědět, co bylo poškozeno a jaká je rozumná výše škody. Bez podkladů se i oprávněný nárok zbytečně mění v dohadování.
U zranění je ještě podstatnější zdravotnická dokumentace. Zprávy od lékařů, účtenky za léky a rehabilitaci nebo potvrzení o pracovní neschopnosti nejsou byrokratické drobnosti. Právě z nich se skládá obraz toho, co nehoda člověku skutečně způsobila.
Společný záznam může rozhodnout spor o jedno slovo
Nehoda bez svědků se někdy smrskne na tvrzení řidiče proti tvrzení cyklisty. Jeden tvrdí, že měl přednost, druhý si je jistý opakem. V takové chvíli nabývá na významu společný záznam o nehodě, který se předkládá u nehod, jež nepodléhají oznámení policii.
Zapsal bych do něj co nejpřesněji místo, směr jízdy, dopravní situaci, viditelné poškození a údaje účastníků. Vhodné je pořídit fotografie ještě před tím, než někdo přesune auto nebo kolo. Na snímcích by měla být nejen poškozená věc, ale také křižovatka, dopravní značení, semafory, brzdné stopy a poloha vozidel, pokud to situace dovolí.
Když je cyklista zraněný, neměl by kvůli papírování riskovat další zdravotní potíže. Zdraví má přednost před dokonale vyplněným formulářem. U vážnější nehody je namístě přivolat policii a zdravotnickou pomoc, zejména když se účastníci neshodnou na průběhu nebo není možné bezpečně zjistit, co se stalo.
Svědci bývají často cennější než sebejistý odhad účastníků. Poznamenal bych si jejich kontakty hned na místě. Po týdnu už si málokdo vybaví přesné pořadí událostí a člověk, který tehdy stál u přechodu, může být najednou nedohledatelný.
Když cyklista nehodu zaviní sám
Povinné ručení řidiče nefunguje jako univerzální náhrada všeho, co se cyklistovi přihodí. Jestli nehodu způsobil cyklista, nemůže pojišťovna řidiče automaticky zaplatit jeho vlastní zranění jen proto, že se střetl s autem.
Situace se může zkomplikovat i tehdy, když k nehodě přispěli oba. Cyklista například poruší pravidla a řidič současně jede nepřiměřenou rychlostí nebo nedává dostatečný pozor. Pak se posuzuje podíl jednotlivých účastníků na vzniku škody. Náhrada se podle toho může krátit.
Na místě nehody proto není rozumné podepisovat formulaci, které člověk nerozumí, ani se pod tlakem okamžitě označovat za viníka. Popsat průběh věcně je něco jiného než převzít odpovědnost za všechny následky. U zranění se navíc některé potíže projeví až později, třeba po několika hodinách nebo dnech.
Elektrokolo už nemusí být jen jízdní kolo
Zajímavou hranici představují elektrokola a elektrické koloběžky. Povinné ručení se týká také některých z nich. Rozhodující je konstrukční rychlost nad 25 kilometrů za hodinu, nebo současně provozní hmotnost nad 25 kilogramů a rychlost nad 14 kilometrů za hodinu.
Běžné jízdní kolo, které se do těchto limitů nevejde, povinnému ručení nepodléhá. U konkrétního elektrokola ale nestačí spoléhat na to, že mu člověk říká „kolo“. Podstatné jsou jeho parametry a způsob, jakým je vozidlo technicky nastavené.
To může být důležité i při nehodě. U motorového vozidla se nárok cyklisty typicky řeší z povinného ručení řidiče, který škodu způsobil. U některých elektrických dopravních prostředků však může mít odpovědnostní pojištění vlastní provozovatel. Právě proto bych si před jízdou ověřil parametry stroje, ne pouze jeho obchodní označení.
Nejhorší bývá nehoda, u níž člověk v prvních minutách mávne rukou nad odřeným kolem a až večer zjistí, že ho bolí záda a prasklý rám se nedá bezpečně opravit. Fotografie, kontakty na svědky, lékařská zpráva a přesný popis události pak nejsou přehnaná opatrnost, ale základ pro jednání s pojišťovnou.



