
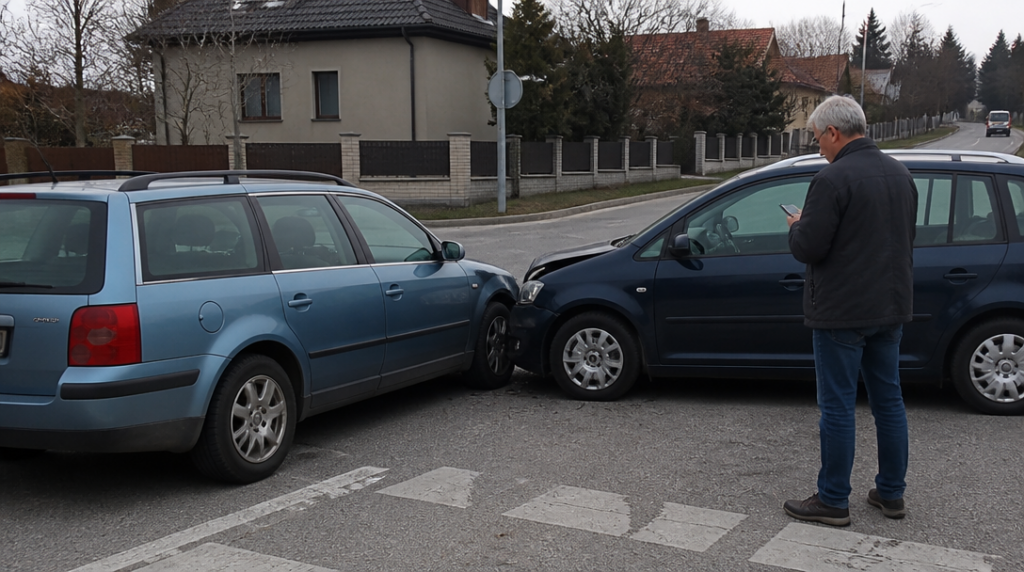
Na křižovatce se ozve krátké kovové bouchnutí. Řidič vystoupí z auta, zkontroluje promáčknuté dveře druhého vozu a sáhne po telefonu. Nikomu se nic nestalo, ale škoda je vidět na první pohled. V takové chvíli se neřeší jen vina a výměna kontaktních údajů. Přichází na řadu povinné ručení – pojištění, které má ochránit poškozeného před tím, aby svou škodu vymáhal přímo z kapsy viníka.
Nejde přitom o pojištění vlastního auta. Povinné ručení kryje odpovědnost za újmu, kterou provozem vozidla způsobíte někomu jinému. Funguje jako finanční most mezi člověkem, který nehodu zavinil, a člověkem, kterému kvůli ní vznikla škoda.
Pojištění se váže na provozovatele, ne na volant v ruce
Od 1. dubna 2024 platí zákon č. 30/2024 Sb., podle kterého povinné ručení sjednává provozovatel vozidla po celou dobu jeho registrace nebo provozuschopnosti. Povinnost tedy neleží jednoduše na každém, kdo si zrovna sedne za volant. Rozhodující je osoba, která vozidlo provozuje a odpovídá za to, že je pojištěné.
To je praktický rozdíl třeba u auta půjčeného rodinnému příslušníkovi. Řidič může být v konkrétní nehodě viníkem, ale povinnost mít sjednané pojištění se váže na provozovatele. Vozidlo nemá být bez pojištění jen proto, že několik týdnů stojí před domem nebo čeká na opravu. Povinné ručení se sjednává po celou dobu registrace či provozuschopnosti.
Zákonná povinnost se netýká jen běžných osobních aut. Patří sem také neregistrovaná vozidla s konstrukční rychlostí vyšší než 25 kilometrů za hodinu. U některých dalších vozidel se posuzuje kombinace provozní hmotnosti nad 25 kilogramů a rychlosti vyšší než 14 kilometrů za hodinu. Právě u menších elektrických dopravních prostředků může být hranice méně zřejmá než u auta s registrační značkou.
Když poškozený nečeká na peníze viníka
Při nehodě se povinné ručení projeví hlavně tím, že poškozený může žádat plnění přímo po pojišťovně. Nemusí tedy čekat, až viník osobně sežene peníze na opravu, léčení nebo další oprávněné náklady. Pojišťovna posoudí okolnosti události a podle rozsahu odpovědnosti řeší náhradu škody.
Krytí může dopadat na škody na majetku i na újmu na zdraví. Promáčknutý nárazník je nepříjemný, ale finančně se může zcela ztratit vedle situace, kdy se při nehodě někdo zraní. Léčení, dlouhodobé následky nebo úmrtí mohou znamenat částky, které by běžná domácnost nedokázala uhradit.
Zákon proto stanovuje minimální limit plnění za újmu na zdraví nebo úmrtí ve výši 50 milionů korun na každého poškozeného. U škody na majetku činí minimální limit také 50 milionů korun, tentokrát však na jednu škodní událost bez ohledu na počet poškozených. Limit není částka, kterou pojišťovna automaticky vyplatí při každé nehodě. Je to horní hranice plnění v rámci sjednaného pojištění; skutečná náhrada se odvíjí od vzniklé škody a prokázané odpovědnosti.
Na místě nehody se často řeší detaily, které v prvních minutách vypadají jako maličkosti: postavení aut, poškozené součásti, svědci nebo záznam o průběhu události. Právě z těchto drobností se později skládá obraz toho, co se stalo. Fotografie poškození a okolí proto mohou mít větší význam než dlouhé vysvětlování po telefonu.
Viníkovi auto povinné ručení neopraví
Nejčastější nedorozumění se týká vlastního vozidla. Povinné ručení zpravidla nekryje škodu na autě viníka. Jestliže řidič na mokré silnici nezvládne zatáčku a narazí do svodidel, pojištění může řešit škodu, kterou způsobil jiným, ale jeho vlastní vůz tím automaticky pojištěný není.
Stejně to platí při nehodě dvou aut. Řidič, který ji zavinil, může mít poškozenou kapotu, světla i podvozek, přestože pojišťovna z jeho povinného ručení uhradí opravu druhému účastníkovi. Ochranu vlastního vozidla řeší jiný typ pojištění, nejčastěji havarijní pojištění. Povinné ručení je postavené na odpovědnosti vůči ostatním, nikoli na opravě majetku viníka.
Cena povinného ručení se může mezi řidiči lišit. Pojišťovna při jejím stanovení zohledňuje údaje související s vozidlem a provozovatelem, včetně dosavadního průběhu pojištění. Levnější smlouva sama o sobě neznamená menší zákonné minimum, ale nabídky se mohou lišit rozsahem doplňkových služeb a nastavením dalších podmínek.
Den bez pojištění se může prodražit
Jízda bez povinného ručení není jen administrativní přestupek, který se ztratí mezi ostatními papíry. Provozovateli vozidla hrozí pokuta až 50 000 korun. Česká kancelář pojistitelů po něm navíc může požadovat příspěvek za každý den, kdy vozidlo nebylo pojištěné. Výzva k zaplacení musí poskytnout nejméně 30 dní.
Riziko roste ve chvíli, kdy nepojištěné vozidlo způsobí škodu. Poškozený nesmí zůstat bez náhrady jen proto, že viník pojištění neměl. Peníze se v takové situaci řeší zvláštním mechanismem a náklady se následně mohou vrátit k osobě, která za nehodu odpovídá. Jedna krátká jízda bez platné smlouvy pak nemusí skončit pouze pokutou.
V praxi proto dává smysl hlídat nejen datum uzavření smlouvy, ale i její trvání při změně vlastníka, vyřazení vozidla nebo ukončení provozu. U auta, které mění majitele, se vyplatí mít jasno v tom, kdo je v daný okamžik provozovatelem a od kdy má být nové pojištění účinné. Papír v přihrádce je až druhá věc. Rozhodující je, zda skutečně existuje platné pojištění pro konkrétní vozidlo a konkrétní období.



