
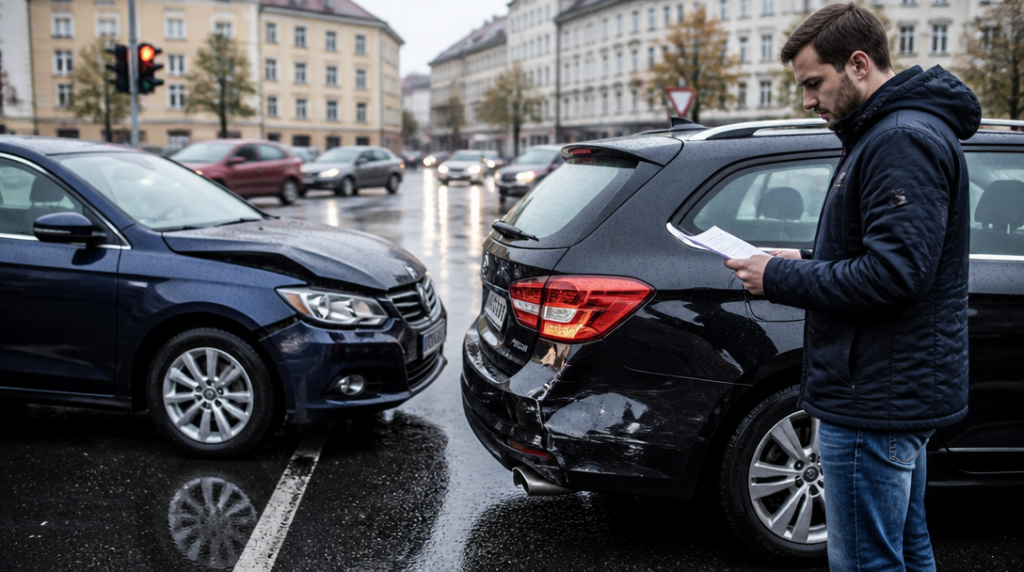
Představme si řidiče, který na mokré silnici přehlédne auto stojící před přechodem. Náraz není dramatický, ale oprava druhého vozu vyjde na desítky tisíc korun. Řidič si oddychne: má přece povinné ručení bez spoluúčasti. Jenže co přesně tím jeho smlouva slibuje?
Co znamená „bez spoluúčasti“
Spoluúčast je částka, kterou by pojištěný při pojistné události hradil ze svého. Může být stanovená pevnou sumou nebo procentem ze škody. U povinného ručení bez spoluúčasti pojišťovna takovou předem určenou částku při zaviněné nehodě neuplatní.
To ale neznamená, že pojištěný nikdy nevytáhne peněženku. Povinné ručení je nastavené především pro náhradu újmy, kterou řidič způsobí někomu jinému. Nejde o automatickou opravu jeho vlastního auta, motocyklu nebo dodávky.
Právě tady vzniká nejčastější nedorozumění. Řidič slyší „bez spoluúčasti“ a představí si pojistku, která zaplatí všechno. Ve skutečnosti se tento pojem týká hlavně způsobu vypořádání kryté škody, nikoli všech finančních následků nehody.
Povinné ručení nechrání viníkovo auto
Od 1. dubna 2024 povinné ručení kryje škody způsobené třetím osobám. Jestliže řidič poškodí cizí auto, plot, svodidla nebo způsobí újmu na zdraví, řeší se náhrada z jeho povinného ručení. Škoda na jeho vlastním vozidle do tohoto pojištění automaticky nespadá.
Po nehodě tak mohou vzniknout dva zcela odlišné účty. Jeden se týká poškozeného, jehož nárok řeší pojišťovna. Druhý patří viníkovi a může zahrnovat opravu jeho vozu, odtah, náhradní dopravu nebo jiné výdaje. Na ten druhý se samotné povinné ručení obvykle nevztahuje.
Kdo chce chránit i vlastní vozidlo, potřebuje jiné pojištění, typicky havarijní pojištění nebo některé připojištění. U něj se spoluúčast sjednává běžně a může výrazně ovlivnit cenu i výši plnění. Povinné ručení bez spoluúčasti a havarijní pojištění bez spoluúčasti tedy nejsou dvě označení pro stejnou věc.
Proč na formulaci smlouvy záleží
Pojišťovny používají marketingové názvy, které mohou působit jasněji než právní podmínky. „Bez spoluúčasti“ zní jako definitivní garance. Ve smlouvě však bývá podstatné, zda je spoluúčast skutečně nulová u všech krytých škod, nebo jen u určitého typu událostí.
Rozhodující je také výše pojistného limitu. Zákonné minimum činí 50 milionů korun na újmu na zdraví nebo usmrcení každého poškozeného. U škod na majetku je minimální limit 50 milionů korun na jednu nehodu, bez ohledu na počet poškozených.
Padesát milionů může znít jako obrovská rezerva. U běžného ťukance pravděpodobně bude. Stačí ale hromadná nehoda na dálnici, poškození drahého vybavení nebo vážné zdravotní následky a výše nároků roste rychle. Když sjednaný limit nestačí, samotné „bez spoluúčasti“ už řidiče před doplatkem neochrání.
Tady se ukazuje slabina reklamního zjednodušení. Nulová spoluúčast řeší jednu konkrétní konstrukci smlouvy, zatímco limit určuje, kam až pojištění skutečně dosáhne. Pro řidiče může být druhá otázka mnohem důležitější.
Kdy může řidič přesto platit
Ani smlouva bez spoluúčasti neznamená bezpodmínečné převzetí každého účtu. Pojišťovna může v určitých situacích požadovat náhradu po pojištěném, například když porušil povinnosti stanovené právními předpisy nebo pojistnou smlouvou. Nejde přitom o spoluúčast v běžném smyslu, ale o jiný právní mechanismus.
Rozdíl je praktický. Spoluúčast je předem známá částka nebo podíl, který se odečítá z plnění. Regresní nárok může vzniknout až podle okolností konkrétní nehody. Řidič, který si v nabídce všimne nuly, by proto měl hledat také výluky, povinnosti při nehodě a pravidla pro případ porušení smlouvy.
Stačí si představit rozdíl mezi drobnou nepozorností a situací, kdy řidič po nehodě odjede, odmítne potřebnou součinnost nebo usedne za volant v rozporu s podmínkami pojištění. Nulová spoluúčast není ochranný štít proti všem následkům vlastního jednání.
Cena se odvíjí i od minulosti
Na výši pojistného má vliv škodní průběh. Pojišťovna při výpočtu ceny zohledňuje nejméně posledních pět a nejvýše posledních dvacet let. Řidič bez nahlášených škod proto může získat výrazně jinou nabídku než člověk, který v minulosti způsobil několik nehod.
Zní to logicky, ale při změně pojišťovny vzniká prostor pro chyby. Údaje o předchozím pojištění musí odpovídat skutečnosti. Nesrovnalost v délce pojištění nebo škodní historii může ovlivnit cenu a v některých případech zkomplikovat řešení pojistné události.
Nabídky se navíc mohou lišit nejen cenou, ale také limity, rozsahem asistenčních služeb nebo připojištěními. Nejlevnější varianta bez spoluúčasti nemusí být nejlevnější po nehodě. To je podobné jako u levné letenky: základní cena vypadá lákavě, dokud se nezačnou přičítat všechny podmínky kolem.
Která vozidla povinné ručení řeší
Povinnost se netýká jen osobních automobilů. Nový zákon považuje za vozidlo mimo jiné stroj s konstrukční rychlostí vyšší než 25 kilometrů za hodinu nebo stroj s provozní hmotností vyšší než 25 kilogramů a rychlostí vyšší než 14 kilometrů za hodinu.
To může dopadat i na některé menší stroje, které lidé dříve za vozidla nepovažovali. U elektrických dopravních prostředků proto nestačí spoléhat na jejich vzhled nebo velikost. Rozhodují technické parametry a způsob, jakým jsou používány.
Právě tady se vyplatí číst podmínky dřív než po nehodě. Kdo si není jistý, zda konkrétní stroj povinnému ručení podléhá, neměl by vycházet jen z toho, že ho lze koupit v běžném obchodě nebo že s ním jezdí jen krátké trasy.
Co si ověřit před podpisem
První otázka zní jednoduše: je spoluúčast skutečně nulová, nebo se vztahuje jen na vybrané případy? Hned poté přichází na řadu výše limitů, rozsah asistenčních služeb a pravidla pro oznámení nehody.
Smysl má zkontrolovat také to, co smlouva označuje jako výluky. Právě tam se mohou skrývat situace, kdy pojišťovna sice škodu třetí osobě řeší, ale následně požaduje část peněz po viníkovi. Bez spoluúčasti tedy není totéž co bez rizika.
Při porovnání nabídek je užitečné oddělit tři věci: škodu způsobenou ostatním, škodu na vlastním vozidle a vlastní jednání řidiče po nehodě. Povinné ručení bez spoluúčasti dobře řeší první oblast, druhou samo o sobě nepokrývá a třetí závisí na smlouvě i konkrétních okolnostech události.



