
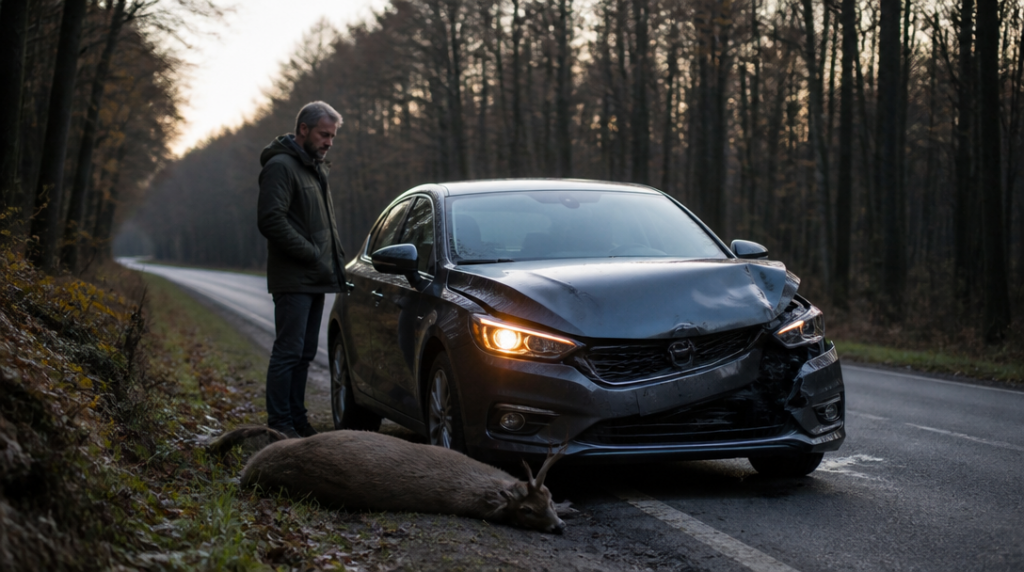
Martin jel večer z práce po okresce, kterou znal téměř nazpaměť. Z lesa vyběhl srnec tak rychle, že nestihl ani pořádně sešlápnout brzdu. Ozvala se rána, vystřelily airbagy a z přední části auta zůstala pomačkaná změť plastů a plechu.
Nikomu se nic nestalo, což byla ta nejlepší zpráva. Horší přišla druhý den, když Martin zjistil, že jeho povinné ručení opravu vlastního vozu nezaplatí. Měl sice pojištění odpovědnosti za škody způsobené ostatním, ale na poškozené auto se vztahovalo jen připojištění střetu se zvěří, které si před lety nesjednal.
Povinné ručení chrání hlavně ostatní
Povinné ručení funguje jako pojistka pro situace, kdy řidič způsobí škodu někomu jinému. Může jít o poškozené auto, plot, svodidla nebo újmu na zdraví. Vlastní vozidlo do tohoto základního krytí nespadá.
Při střetu se srncem, jelenem nebo jiným volně žijícím zvířetem proto samotné povinné ručení škodu na vlastním autě nekryje. Řidič potřebuje připojištění střetu se zvěří, případně havarijní pojištění, které podobné události zahrnuje.
Tohle rozlišení se snadno ztratí v nabídce, kde vedle sebe stojí povinné ručení, asistence, skla, živelní rizika a další doplňky. Název smlouvy sám o sobě nestačí. Rozhoduje, co je skutečně uvedeno ve sjednaném rozsahu pojištění.
Od 1. dubna 2024 činí zákonné minimum limitu povinného ručení 50 milionů korun pro škody na zdraví i majetku. Jde o vysoké krytí odpovědnosti vůči ostatním, ale tento limit se na připojištění střetu se zvěří nevztahuje. Připojištění má vlastní limity a vlastní pravidla.
Kolik může připojištění vyplatit
U připojištění je nejdůležitější částka, do které pojišťovna škodu uhradí. Ta nemusí odpovídat hodnotě celého auta. U staršího vozu může být limit dostačující, u novějšího SUV s drahými světlomety a moderní elektronikou se vyčerpá překvapivě rychle.
UNIQA aktuálně nabízí limity 50 000, 100 000 nebo 150 000 korun. U této varianty činí spoluúčast 2 000 korun. Když tedy oprava vyjde na 60 000 korun a smlouva má limit 100 000 korun, pojišťovna při splnění podmínek neuhradí celou částku, ale odečte sjednanou spoluúčast.
Při výběru limitu se vyplatí myslet na nejdražší součásti auta, ne jen na cenu kapoty. Jeden světlomet, radar v nárazníku nebo poškozený chladič mohou účet za opravu výrazně navýšit. Krátká návštěva servisu pak připomíná spíš účet za rekonstrukci než běžnou karosářskou opravu.
Některé smlouvy navíc pracují se společným limitem za celé pojistné období. Nejde tedy o částku, která je k dispozici při každé nehodě znovu. Pokud řidič využije část limitu při prvním střetu a později dojde k další škodě, zbývá už jen nevyčerpaná částka.
Právě tahle formulace bývá v praxi důležitější než reklamní cena připojištění. Limit 100 000 korun může vypadat velkoryse, ale pokud je společný pro všechny škody během období, jeho význam se po první události mění.
Spoluúčast rozhoduje o ceně i výplatě
Spoluúčast je část škody, kterou klient zaplatí ze svého. Nižší spoluúčast obvykle znamená příznivější podmínky při likvidaci škody, ale může se promítnout do ceny pojištění. Vyšší spoluúčast naopak snižuje pojistné, jenže při nehodě musí řidič sáhnout hlouběji do peněženky.
Pillow umožňuje připojištění pro vozidla do stáří 20 let a výši spoluúčasti si klient volí při sjednání. U starších aut je podobná možnost praktická, protože běžné havarijní pojištění může být méně dostupné nebo pro majitele nedává ekonomický smysl.
Přibližná průměrná cena připojištění střetu se zvěří se podle dat zprostředkovatele pohybuje kolem 1 791 korun ročně. Konkrétní částka se ale může lišit podle pojišťovny, typu auta, jeho stáří, zvoleného limitu i spoluúčasti.
Levná varianta nemusí být špatná. Jen je potřeba vědět, co za ni člověk dostává. U auta s nízkou hodnotou může dávat smysl menší limit a vyšší spoluúčast. U novějšího vozu je rozumné porovnat cenu připojištění s cenou havarijního pojištění a podívat se také na další rizika, která by smlouva pokrývala.
Střet musí odpovídat podmínkám smlouvy
Pojišťovna obvykle neposuzuje jen to, zda je na nárazníku srst nebo promáčklina. Zajímá ji průběh události a důkazy, které ji potvrzují. Řidič by měl místo bezpečně zdokumentovat, pořídit fotografie poškození i okolí a postupovat podle pokynů své pojišťovny.
Smysl má zaznamenat také čas, místo a směr jízdy. Když je to možné a bezpečné, hodí se přivolat policii nebo kontaktovat příslušný orgán podle okolností nehody. Přesný postup se může lišit podle smlouvy, proto není dobré spoléhat jen na zkušenost známého, který řešil podobnou nehodu před několika lety.
Rozdíl může být i v samotné definici pojištěného rizika. Některé produkty mluví přímo o střetu s volně žijící zvěří, jiné mají širší nebo odlišně formulovaný rozsah. Ne každé poškození po vyhýbacím manévru proto automaticky znamená totéž jako přímý náraz do zvířete.
Když řidič strhne volant, aby zvířeti zabránil, a narazí do stromu, příkopu nebo protijedoucího auta, může jít o jiný typ škody než při přímém střetu. Rozhodující nebude příběh vyprávěný u přepážky, ale konkrétní pojistné podmínky a způsob, jakým pojišťovna danou událost vyhodnotí.
Co si zkontrolovat před podpisem
Nejprve je dobré zjistit, zda smlouva kryje skutečně střet se zvěří, nebo jen obecněji pojaté poškození vozidla. Potom přichází na řadu limit, spoluúčast a informace o tom, zda se limit obnovuje po každé události, nebo platí společně pro celé pojistné období.
U staršího vozu se vyplatí ověřit věkovou hranici. Připojištění nemusí být dostupné pro každé auto a pojišťovna může pracovat s limitem stáří, který se liší od nabídky konkurence. U vozidla blížícího se dvaceti letům může být právě tento detail rozhodující.
Pozornost si zaslouží také způsob opravy a ocenění škody. Některé smlouvy mohou řešit náklady podle obvyklé ceny dílů nebo stanovit další podmínky pro servis. Tyto informace se při sjednávání snadno přehlédnou, protože člověk přirozeně sleduje hlavně roční cenu.
Martin by dnes při jízdě lesem neměl srnce pod kontrolou o nic víc než tehdy. Měl by ale sjednané krytí, které by mu po ráně do kapoty ušetřilo podstatně víc než jen nepříjemný telefonát pojišťovně.



