
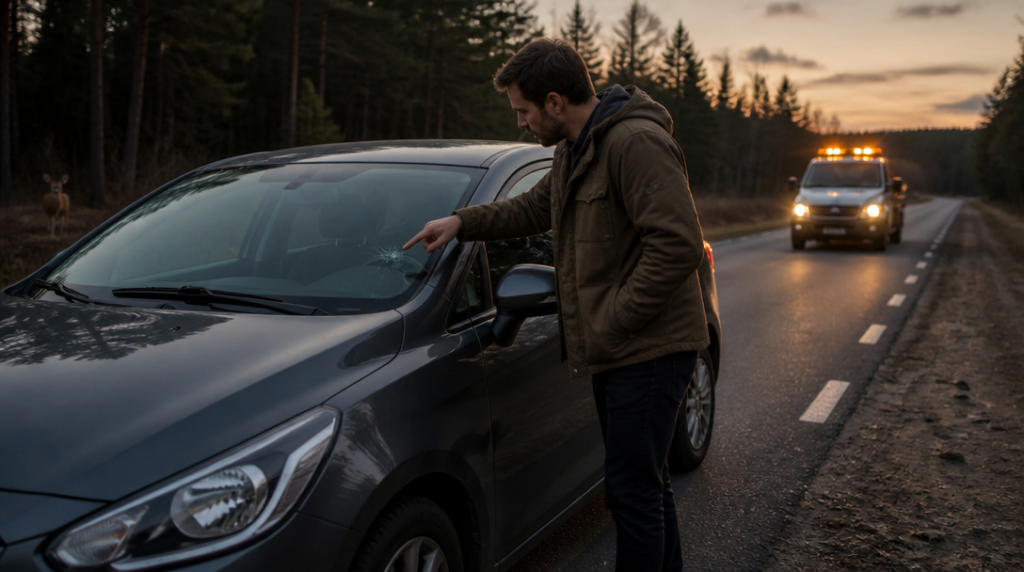
50 milionů korun za újmu na zdraví každého poškozeného a dalších 50 milionů za majetkovou škodu všech poškozených. To je od 1. dubna 2024 zákonné minimum povinného ručení. Vypadá velkoryse, jenže samotná pojistka řeší především škody, které způsobíte někomu jinému. Vaše rozbité auto, prasklé čelní sklo nebo vybitá baterie v zimě se do ní automaticky nevejdou.
Právě tady začíná prostor pro připojištění. Základní smlouva se dá rozšířit o několik poměrně levných služeb a rizik. Některé chrání auto, jiné řidiče a cestující, další šetří nervy ve chvíli, kdy vůz zůstane stát uprostřed cesty. Nejde přitom o povinný balík, který musí mít každý stejný. Jinou skladbu dává smysl zvolit u nového vozu z města, jinou u staršího auta parkujícího venku a úplně jinou u řidiče, který pravidelně vyráží do zahraničí.
Nejčastěji se přidává pojištění skel. Základ může chránit jen čelní sklo, rozšířená varianta zahrne také boční, zadní nebo panoramatické sklo, tedy další části, přes které řidič a cestující vidí ven. Roční cena se obvykle pohybuje přibližně mezi 500 a 1 500 korunami. Rozdíl proti ceně nového skla je přitom značný, zvlášť u moderních vozů s kamerou, senzory nebo vyhříváním.
U skel se vyplatí číst podmínky pozorněji než samotný název připojištění. Pojišťovna může stanovit limit plnění, spoluúčast nebo požadovat opravu v partnerské síti. Podstatné je také to, zda se krytí vztahuje pouze na prasklinu po kamínku, nebo i na úplné rozbití skla při nehodě či vandalismu. Čelní sklo totiž není jen kus průhledného materiálu. U některých aut je součástí bezpečnostních systémů a jeho výměna bez následné kalibrace může být nepříjemně drahá.
Velkou skupinu tvoří připojištění škod na vlastním voze. Patří sem střet se zvěří, živelní události, vandalismus a odcizení. Střet se zvěří se hodí hlavně řidičům, kteří jezdí brzy ráno nebo večer po silnicích mezi lesy a poli. Nejde jen o jeleny. Do problémů se auto může dostat po nárazu do divočáka, srny nebo menšího zvířete, přičemž výsledkem bývá poškozený nárazník, chladič, světla nebo kapota.
U této varianty není rozumné spoléhat na jedinou větu v reklamním popisu. Smlouva může rozlišovat přímý střet a škodu vzniklou při vyhýbacím manévru. Někde se vyžaduje přivolání policie, jinde stačí dokumentace události a potvrzení od asistenční služby. Rozhodují také limity a spoluúčast. Při menší škodě tak může pojištěný dostat jen část nákladů, případně nic, pokud se škoda do nastavené spoluúčasti vejde.
Živelní pojištění míří na krupobití, povodeň, záplavu, vichřici, pád stromu nebo jiné přírodní události podle konkrétní smlouvy. Auto zaparkované venku je těmto rizikům vystavené každý den, a ne pouze během cesty. Vandalismus zase pomůže při poškrábaném laku, uraženém zrcátku nebo rozbitém okně, ovšem jen v rozsahu, který pojistné podmínky skutečně pokrývají. Odcizení se může vztahovat na celé vozidlo i jeho části, například kola nebo některé pevně zabudované vybavení.
Náklady na náhradní vozidlo působí nenápadně, ale v praxi dokážou zachránit běžný provoz domácnosti. Auto může být několik dní v servisu po nehodě, poškození kroupami nebo krádeži, zatímco práce, škola a další povinnosti pokračují. Pojišťovna obvykle stanoví počet dnů, typ náhradního vozu a podmínky, za kterých službu poskytne. Není proto jedno, zda krytí platí jen po dobu opravy pojištěného vozidla, nebo také v případě jeho odcizení.
Samostatnou kapitolou je asistence. Základní pomoc bývá u části produktů už zahrnuta v ceně povinného ručení, ale rozsah může být velmi rozdílný. Někde znamená jen telefonickou podporu a odtah po nehodě v omezené vzdálenosti. Rozšířená asistence může pokrýt také poruchu, vyproštění, náhradní dopravu nebo ubytování. To je rozdíl mezi krátkým zdržením a nocí strávenou na parkovišti s nepojízdným vozem.
U asistence si hlídejte hlavně územní platnost, maximální částku a počet zásahů. Pro řidiče, který se pohybuje hlavně po okolí bydliště, může stačit základ. Kdo jezdí na dovolenou autem přes několik států, potřebuje zkontrolovat, zda se pomoc vztahuje i na zahraničí a zda zahrnuje dopravu posádky do cíle. Asistenční služba se hodí také u staršího vozu. Porucha totiž nesouvisí s tím, zda člověk havaroval, a právě odtah po poruše bývá důvodem, proč má rozšířená asistence své místo.
Přidat lze rovněž úrazové pojištění řidiče a cestujících. Povinné ručení sice řeší újmu, kterou provozem vozidla způsobíte jiným lidem, ale neposkytuje automaticky stejné krytí vám jako řidiči. Úrazové připojištění může reagovat na trvalé následky, smrt nebo dobu léčení podle nastavení smlouvy. U častých spolujízd se může hodit víc než další drobná služba k autu, protože chrání lidi, ne plechy.
Právní ochrana se uplatní ve sporech souvisejících s provozem vozidla. Může pomoci s náklady na právní zastoupení, znalecké posudky nebo některé poplatky, pokud se řidič dostane do konfliktu po nehodě, při řešení odpovědnosti nebo při jednání s úřady. Nabízené limity se liší; u jedné aktuální nabídky se pohybují od 100 000 do 500 000 korun. Vyšší limit dává větší smysl při častém cestování do zahraničí, kde může být právní spor nákladnější.
Při výběru bych nezačínal otázkou, co všechno lze do smlouvy nacpat, ale kde auto skutečně používám. Pro někoho bude nejcennější sklo a asistence, pro jiného ochrana proti krádeži nebo náhradní vůz. Mně osobně připadá nejzrádnější právě asistence: dokud ji člověk nepotřebuje, vypadá jako drobný příplatek navíc. Jakmile ale auto zůstane stát za tmy desítky kilometrů od domova, rychle se ukáže rozdíl mezi službou uvedenou v podmínkách a skutečnou pomocí, která dorazí na místo.



