
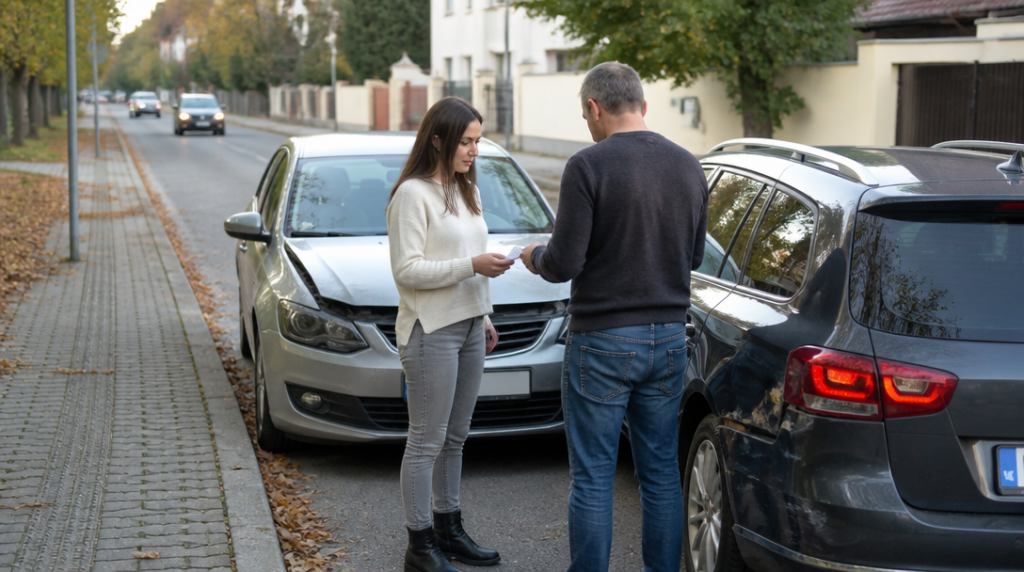
Při jediné dopravní nehodě může škoda přesáhnout 50 milionů korun. Právě takový je minimální limit povinného ručení pro škody na majetku při jedné nehodě, bez ohledu na počet poškozených. Když celková újma limit překročí, pojišťovna plnění poměrně rozdělí.
Povinné ručení přitom není pojištění vlastního auta. Kryje odpovědnost za újmu, kterou provozem vozidla způsobíte někomu jinému. Poškozený tedy žádá náhradu u pojišťovny viníka, zatímco opravu vlastního vozu z povinného ručení viníka řeší právě jako poškozený.
Co udělat přímo na místě nehody
Nejdřív je třeba zajistit bezpečnost a zjistit, zda někdo není zraněný. Při zranění, úmrtí, podezření na trestný čin nebo při dalších situacích stanovených zákonem se nehoda oznamuje policii. Policie může být na místě důležitá i tehdy, když se účastníci nedokážou shodnout na průběhu nehody.
Jestliže oznámení policii není nutné, sepíšou účastníci společný záznam o dopravní nehodě. Neměl by zůstat jen u několika podpisů na formuláři. Záznam má zachytit místo, datum a čas, účastníky, vozidla, pojišťovny, viditelná poškození i průběh nehody. Pomohou fotografie postavení vozidel, dopravního značení, stop na vozovce a všech poškozených částí.
Podpis společného záznamu neznamená, že se člověk vzdává všech dalších nároků. Je však riskantní podepsat popis, se kterým nesouhlasí, jen aby byl konflikt rychle za ním. Jedna nepřesná věta může později komplikovat posouzení odpovědnosti.
Kdo nárok uplatňuje a u koho
Poškozený uplatňuje svůj nárok přímo u pojišťovny viníka. Nemusí čekat, až mu viník předá všechny dokumenty nebo až se mezi sebou účastníci dohodnou na konečné částce. Pojišťovně oznámí škodu, popíše událost a přiloží dostupné podklady.
Typicky se dokládá společný záznam o nehodě nebo dokumentace od policie, fotografie, údaje o vozidle a pojištění, faktura za opravu či rozpočet opravy. U újmy na zdraví se přidávají lékařské zprávy, doklady o pracovní neschopnosti a další dokumenty podle povahy nároku. Pojišťovna si může vyžádat doplnění, například podrobnější popis mechanismu nehody nebo doklad o výši nákladů.
Poškozený nemusí přijmout první nabídku pojišťovny bez kontroly. Nabízená částka může vycházet z jiného rozsahu opravy, z odlišného ocenění vozidla nebo z názoru pojišťovny na míru odpovědnosti. Rozdíl několika položek v kalkulaci dokáže u staršího auta narůst překvapivě rychle.
Jak pojišťovna určuje výši plnění
Pojišťovna nejprve zkoumá, kdo za nehodu odpovídá a v jakém rozsahu. Potom posuzuje konkrétní škodu. U poškozeného vozidla může pracovat s náklady na opravu, cenou náhradních dílů, hodinovou sazbou servisu i s hodnotou auta před nehodou a po ní.
Výsledkem může být úhrada opravy, případně částka odpovídající rozdílu mezi hodnotou vozidla před nehodou a hodnotou použitelných zbytků, pokud by oprava nebyla hospodárná. Nejde tedy automaticky o cenu, kterou poškozený zaplatí v servisu. Rozhodující je, jakou škodu lze podle okolností nehody a dostupných důkazů považovat za skutečnou.
U poškozených věcí mimo vozidlo se posuzuje jejich stav, stáří a obvyklá hodnota. Pojišťovna zpravidla nehradí částku, která by poškozeného bezdůvodně obohatila. Starý telefon a nový telefon stejné značky proto nemusí představovat stejný nárok, i když se při nehodě poškodily podobným způsobem.
Zranění a škoda na zdraví
Při újmě na zdraví se neřeší jen okamžité ošetření. Nárok může souviset s bolestí, trvalými následky, ztrátou příjmu, náklady léčby nebo potřebou pomoci jiné osoby. Rozsah se odvíjí od lékařských zjištění a od konkrétního dopadu nehody na život poškozeného.
Minimální limit pro újmu na zdraví nebo úmrtí činí 50 milionů korun na každého poškozeného. To je jiná konstrukce než u majetkové škody, kde se stejný minimální limit vztahuje na jednu nehodu bez ohledu na počet poškozených.
Zdravotní potíže se navíc nemusí projevit celé v den nehody. Bolest zad, omezení pohybu nebo psychické následky mohou vystoupit až později. Proto má smysl vyhledat lékaře při potížích a uchovávat lékařské zprávy i doklady o souvisejících výdajích.
Tři měsíce na šetření
Po oznámení škody má pojišťovna nejpozději do tří měsíců šetření ukončit, nebo poškozenému sdělit, proč jej ukončit nemohla. Nestačí tedy nechat oznámení bez reakce a čekat, až se poškozený sám připomene.
Jestliže pojišťovna tuto povinnost nesplní, může za podmínek stanovených zákonem nastoupit náhradní plnění z garančního fondu České kanceláře pojistitelů. Poškozený by si měl schovat oznámení škody, korespondenci i doklady o tom, kdy byly pojišťovně doručeny. U sporů rozhodují často právě data a obsah jednotlivých podání.
Tříměsíční lhůta neznamená, že každá škoda musí být do té doby vyplacena. Znamená, že pojišťovna musí mít jasno v dalším postupu a své prodlení vysvětlit. Pokud žádá nové podklady, je rozumné reagovat věcně a písemně, aby bylo zřejmé, co bylo dodáno a co ještě chybí.
Kdy může pojišťovna peníze vymáhat po viníkovi
Povinné ručení chrání poškozeného i v situaci, kdy se viník dopustil závažného pochybení. Pojišťovna ale může po viníkovi vyplacené peníze následně požadovat zpět. Týká se to například úmyslně způsobené škody, použití vozidla bez vědomí provozovatele nebo jednání, kterým viník ztížil šetření nehody.
Takový nárok pojišťovny se označuje jako regres. Neznamená, že by poškozený měl o peníze přijít. Je to následný vztah mezi pojišťovnou a osobou, která za škodu odpovídá, a může pro viníka znamenat velmi vysokou finanční zátěž.
Poškozený by proto neměl řešit jen to, zda má viník platné povinné ručení. Důležité je také zachytit průběh nehody, doložit skutečný rozsah škody a průběžně sledovat, co pojišťovna ve spise eviduje. U jednoduchého promáčknutého nárazníku to zabere chvíli, u zranění nebo sporné odpovědnosti může pečlivá dokumentace ovlivnit výsledek celého řízení.



