
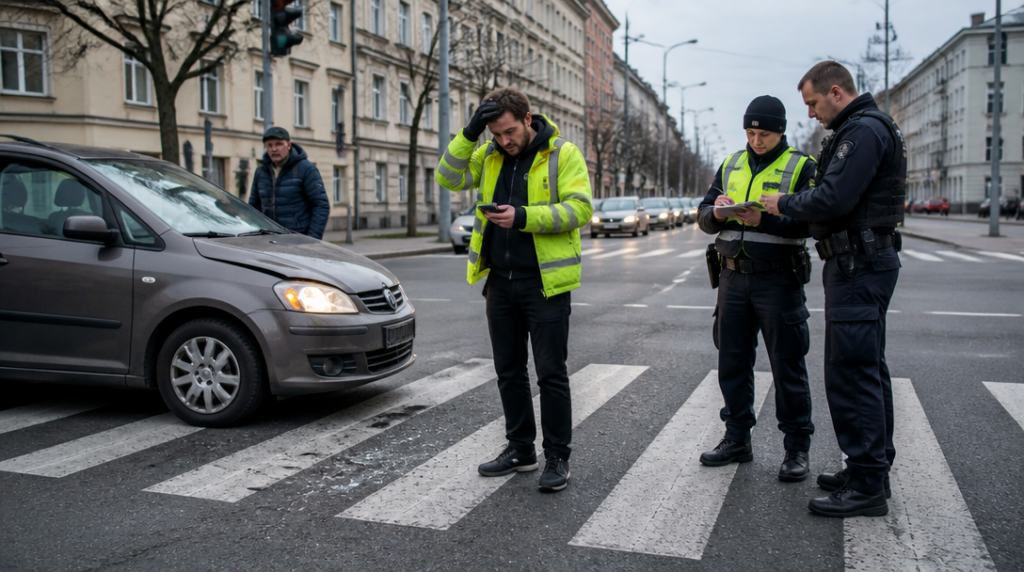
Představme si obyčejné úterní ráno. Řidič odbočuje doprava, chodec vstoupí na přechod a po nárazu zůstane na asfaltu rozbitý telefon, odřená bunda a bolest v koleni. Řidič tvrdí, že chodce přehlédl kvůli slunci. Chodec si myslí, že auto jelo příliš rychle.
První nepříjemná otázka zní: kdo má v takové chvíli větší problém – člověk za volantem, nebo člověk, který skončil pod autem? Právně se odpověď neurčuje podle toho, kdo působí přesvědčivěji. Rozhodují okolnosti nehody, důkazy a rozsah vzniklé škody.
Policie se volá při každém zranění
U nehody, při níž byl chodec zraněn, se volá Policie České republiky. Platí to i tehdy, když zranění na první pohled vypadá jako drobné oděrky nebo pohmožděnina. Některé potíže se objeví až po několika hodinách a původně klidná situace může rychle získat úplně jiný rozměr.
Hranice 200 000 korun, která se od 1. července 2025 používá u některých dopravních nehod, se týká nehod bez povinnosti oznámit událost z jiného důvodu. Zraněný chodec je právě takovým důvodem. Výše škody na autě tu nehraje hlavní roli.
Řidič by měl zůstat na místě, poskytnout potřebnou pomoc a řídit se pokyny policistů. Útěk nebo snaha dohodnout se bez záznamu může později zkomplikovat nejen dokazování, ale i jednání s pojišťovnou.
Nárok směřuje přímo na pojišťovnu
Chodec nemusí čekat, až řidič škodu nahlásí své pojišťovně. Nárok může uplatnit přímo u pojistitele vozidla, které nehodu způsobilo. Řidič mu musí bez zbytečného odkladu předat údaje o pojišťovně, pojistné smlouvě a registrační značce vozidla.
Tohle pravidlo má praktický význam. Zraněný člověk často řeší lékaře, pracovní neschopnost a nejistotu, co bude dál. Neměl by být odkázán na to, zda druhý účastník nehody ochotně komunikuje nebo zda svou verzi události nahlásí včas.
Pojišťovna potom posuzuje, zda je za škodu odpovědný její klient, jaké následky nehoda způsobila a v jakém rozsahu lze nárok prokázat. Samotné povinné ručení neznamená automatickou výplatu každé částky, kterou poškozený uvede. Neznamená ale ani to, že poškozený musí nejprve několik měsíců přesvědčovat řidiče, aby se k odpovědnosti vůbec postavil.
Co může poškozený požadovat
U zranění chodce se může řešit náhrada bolesti, nákladů spojených s léčbou nebo ztráty příjmu. Podle následků může přicházet v úvahu také náhrada za dlouhodobé omezení běžného života. Rozsah nároku se odvíjí od lékařských zpráv a skutečných dopadů nehody, nikoli jen od prvního vyšetření na pohotovosti.
Praktický problém bývá v dokladech. Účtenky za léky, cesty k lékaři, rehabilitaci nebo zdravotní pomůcky se snadno ztratí. Stejně tak se vyplatí uchovat pracovní neschopenku, potvrzení o výši příjmu a veškerou lékařskou dokumentaci. Poškozený nemusí psát právnický román, ale měl by umět doložit, co se stalo a jak se jeho život změnil.
Rozbitý telefon, brýle, oblečení nebo jízdní kolo se posuzují jako majetková škoda. I tady pomáhají fotografie, doklady o pořízení věci a svědectví lidí na místě. Tvrzení „měl jsem drahý telefon“ bez dalšího podkladu obvykle nepůsobí stejně přesvědčivě jako fotografie rozbitého zařízení a doklad o jeho ceně.
Odpovědnost není soutěž v hlasitějším příběhu
Představa, že chodec má pravdu vždy a řidič nese vinu automaticky, je stejně zavádějící jako opačný názor, podle něhož si za nehodu může chodec sám. Policie a pojišťovna řeší konkrétní situaci: rychlost vozidla, viditelnost, stav vozovky, dopravní značení, pohyb chodce i reakci řidiče.
Chování chodce může hrát při posouzení nároku roli. Jestli vstoupil do vozovky náhle, pohyboval se na zakázaném místě nebo jinak porušil pravidla, může se posuzovat jeho podíl na vzniku škody. To ovšem neznamená, že řidič může každou nehodu odbýt větou, že chodec nedával pozor.
Na místě proto dává smysl vyfotit postavení vozidel, přechod, semafory, rozhledové poměry a osvětlení. Svědci mohou být cennější než pozdější sebejisté vzpomínky účastníků. Lidská paměť po šoku funguje trochu jako rozbitý tachometr: něco ukáže, ale ne vždy správně.
Co musí udělat řidič
Řidič by měl nehodu oznámit, spolupracovat s policií a předat poškozenému potřebné údaje o pojištění. Škodu má bez zbytečného odkladu oznámit také své pojišťovně. Zamlčení nehody situaci nevyřeší; může jen prodloužit šetření a vytvořit další otázky.
Není rozumné slibovat na místě konkrétní částku ani podepisovat prohlášení, jehož obsahu řidič nerozumí. V prvních minutách bývá každý rozrušený a zdravotní stav chodce ještě nemusí být jasný. Věta „zaplatím všechno“ může znít lidsky, ale právní odpovědnost se neurčuje podle emocí bezprostředně po střetu.
Pojišťovna musí nejpozději do tří měsíců od oznámení škody sdělit, proč šetření neskončila a proč nevyplatila pojistné plnění. Neznamená to, že každá škoda musí být do tří měsíců definitivně zaplacená. Pojišťovna ale nemůže poškozeného nechat bez vysvětlení v dlouhodobém vakuu.
Jak vysoké krytí povinné ručení nabízí
Od 1. dubna 2024 platí zákon č. 30/2024 Sb., který mimo jiné pracuje s vyššími minimálními limity pojistného plnění. Základní limit činí 50 milionů korun na každého zraněného nebo usmrceného a 50 milionů korun na majetkovou škodu celkem.
U běžné nehody s jedním chodcem se může zdát taková částka téměř abstraktní. Závažná zranění, dlouhá léčba, trvalé následky a výpadek příjmu však mohou nárok výrazně zvýšit. Limit není částka, kterou pojišťovna vyplatí automaticky, ale horní hranice krytí podle podmínek konkrétního případu.
A co když vozidlo pojištěné není nebo se viníka nepodaří zjistit? Náhradu v takové situaci poskytuje z garančního fondu Česká kancelář pojistitelů. Ta může následně vyplacené peníze vymáhat po odpovědné osobě. Pro poškozeného to znamená, že neznámá registrační značka nebo chybějící povinné ručení nemusí automaticky znamenat konec nároku.
Největší chybu po nehodě s chodcem představuje snaha všechno rychle uzavřít. Zraněný člověk někdy přijme první nabídku, protože potřebuje peníze, zatímco následky se teprve vyvíjejí. Řidič zase někdy zlehčí střet, protože auto skoro není poškozené. Jenže plech může vypadat téměř neporušeně a člověk přesto může několik měsíců řešit bolest, rehabilitaci a ztrátu výdělku.



