
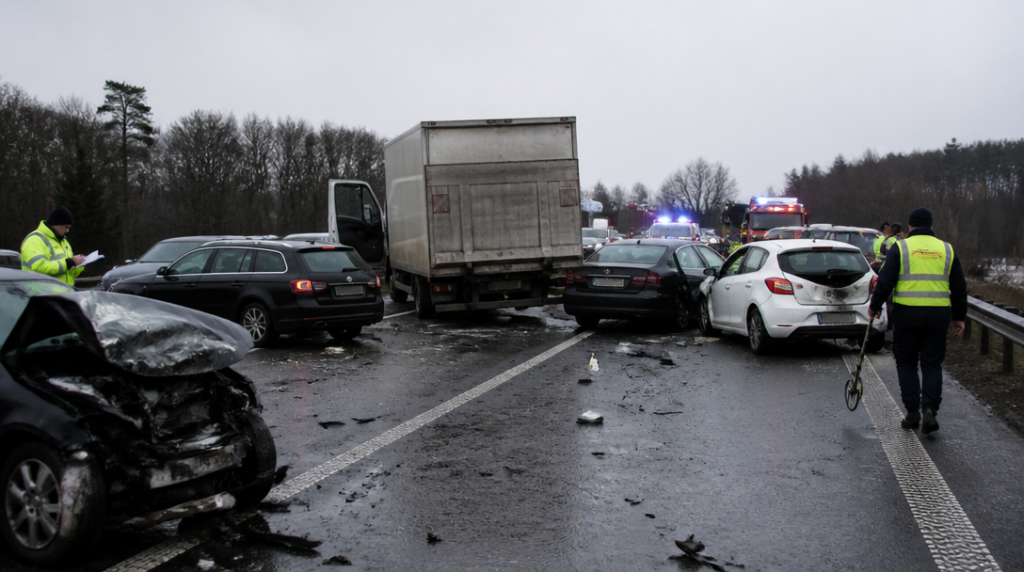
Kdo zaplatí, když se srazí deset aut?
Kdo rozhodne, který řidič je při hromadné nehodě skutečným viníkem, když do sebe auta narážejí jedno po druhém a každý tvrdí, že už jen reagoval na předchozí náraz? Právě tady povinné ručení naráží na svou nejméně pohodlnou vlastnost: nefunguje jako bezedný účet, ze kterého se automaticky zaplatí všechno, co se na silnici pokazilo.
Při řetězové srážce se nejprve zkoumá průběh nehody. Rozhoduje, kdo nedodržel bezpečnou vzdálenost, kdo nepřizpůsobil rychlost, zda někdo náhle změnil směr jízdy nebo zda do události zasáhly další okolnosti, například stav vozovky a počasí. Auto, které narazilo do vozidla před sebou, nemusí být automaticky odpovědné za všechny škody v celém řetězci. Stejně tak řidič, který byl zasažen zezadu, nemusí být bez dalšího mimo podezření, pokud předtím sám vytvořil nebezpečnou situaci.
U hromadné nehody tak může vzniknout několik odpovědných osob a několik pojistných událostí. Pojišťovna neřeší jen počet pomačkaných plechů. Posuzuje příčinnou souvislost, míru zavinění a také to, komu konkrétní škoda vznikla. Někdy vede jediná chyba k celé sérii nárazů, jindy se na výsledku podílí více řidičů.
Limit není částka pro každé auto zvlášť
Od 1. října 2024 musí povinné ručení v České republice krýt nejméně 50 milionů korun na újmy na zdraví nebo usmrcení a dalších 50 milionů korun na majetkové škody. Číslo působí vysokým dojmem, jenže u hromadné nehody se nároky poškozených sčítají.
Jestliže škody všech oprávněných osob překročí limit pojistky, neexistuje žádný zvláštní pořadník, podle kterého by první poškozený dostal plnou částku a na ostatní nezbylo nic. Plnění se krátí poměrně všem poškozeným. Každý tedy může získat jen část uznaného nároku, přestože jeho vlastní škoda by se do limitu sama o sobě bez potíží vešla.
To je rozdíl, který se v běžné debatě o povinném ručení často ztrácí. Limit 50 milionů korun není částka přidělená každému poškozenému zvlášť ani částka vyhrazená pro každé vozidlo. Jde o horní hranici plnění v rámci konkrétního odpovědnostního případu a příslušného druhu škody. U nehody s více zraněnými, dlouhodobou léčbou a vysokými náhradami za ztrátu příjmu může být právě zdravotní limit nejvíce zatížen. U rozsáhlé nehody nákladních vozidel zase rychle rostou majetkové škody.
Představit si to lze jako jednu nádrž, do které vede několik hadic. Když všechny požadují víc vody, než je uvnitř, nevyhraje ten, kdo natáhl hadici jako první. Množství se musí rozdělit podle uznaných nároků.
Proč se u hromadné nehody nevyplácí spoléhat jen na euroformulář
Od 1. července 2025 se Policie České republiky povinně přivolává mimo jiné tehdy, když škoda na některém vozidle včetně přepravovaného nákladu přesáhne 200 000 korun. Policie musí přijet také při zranění či úmrtí, při škodě na cizím majetku nebo v situaci, kdy není možné obnovit plynulost provozu.
Hromadná nehoda tyto podmínky splní velmi snadno. Stačí několik poškozených aut stojících napříč jízdními pruhy, zraněný člověk nebo poškozené svodidlo. V takovém případě nestačí sepsat pouze euroformulář a odjet. Nehodu řeší policie.
Dává to smysl nejen kvůli provozu, ale také kvůli dokazování. U řetězové srážky se situace mění každou minutou. Vozidla se odtahují, stopy mizí, účastníci si zapamatují událost rozdílně a svědci mohou odjet dřív, než je někdo osloví. Záznamy, fotografie, výpovědi a další podklady pak mohou rozhodnout o tom, zda pojišťovna vyhodnotí odpovědnost jednoho řidiče, více řidičů, nebo ji rozdělí podle jejich podílu.
Praktická rada je prostá, ale v koloně se na ni snadno zapomene: nejdřív zajistit místo, pomoci zraněným a přivolat potřebnou pomoc. Teprve potom má smysl řešit fotografie, kontakty na svědky a údaje o pojištění. Nikdo by neměl kvůli dokumentaci riskovat další srážku.
Co čeká řidiče, který nehodu způsobil
Jestliže se prokáže odpovědnost konkrétního řidiče, jeho povinné ručení slouží k náhradě škod, které způsobil ostatním. Poškozený obvykle uplatňuje nárok u pojišťovny viníka, nikoli u svého povinného ručení. To ale neznamená, že pojišťovna převezme každé tvrzení bez ověřování. Výše škody se posuzuje a u složitých nehod se může čekat na policejní podklady, odborné vyjádření nebo vyjasnění odpovědnosti mezi více účastníky.
Povinné ručení přitom nekryje opravu vlastního auta viníka jen proto, že nehoda vznikla na veřejné silnici. K tomu slouží jiné pojištění, například havarijní, pokud ho řidič má sjednané. U hromadné nehody je proto rozdíl mezi poškozeným a viníkem zásadní. Stejný člověk může mít poškozené vozidlo, ale zároveň nést odpovědnost za škodu na autě před sebou.
Nárok může vzniknout také lidem, kteří přímo neřídili. Zranění cestující, řidiči jiných vozidel nebo vlastník poškozeného majetku se posuzují podle konkrétní újmy a odpovědnosti. U zdravotních následků navíc nejde jen o účet za ošetření. Do hry mohou vstoupit dlouhodobé následky, bolestné, ztráta příjmu a další uznatelné nároky.
Zelená karta už doma není hlavní starost
Od 1. října 2024 se v Česku povinné ručení ověřuje v online evidenci, takže řidič už nemusí prokazovat pojištění českou zelenou kartou. To zjednodušuje kontrolu na místě, ale neřeší samotný spor o průběh nehody. Evidence ukáže, zda bylo vozidlo pojištěné, nikoli kdo nedodržel odstup nebo proč se první auto dostalo do smyku.
Řidič by proto měl mít po ruce alespoň základní údaje o vozidle, pojišťovně a účastnících nehody. U hromadné srážky se hodí i vlastní fotografie postavení aut, poškození a dopravní situace, pokud je lze pořídit bezpečně. Každý detail může později oddělit skutečnost od vzpomínky, která se po několika hodinách začne nepozorovaně měnit.
A nepříjemná otázka nakonec zůstává: je 50 milionů korun opravdu dost? Pro běžnou nehodu představuje značnou ochranu, u rozsáhlé hromadné havárie však nelze vyloučit, že se nároky přiblíží limitu nebo ho překročí. Povinné ručení pak chrání poškozené před úplným výpadkem náhrady, nikoli před poměrným krácením. Právě proto má při řetězové srážce takovou váhu první policejní záznam, přesné určení odpovědnosti a každá dobře doložená položka škody.



