
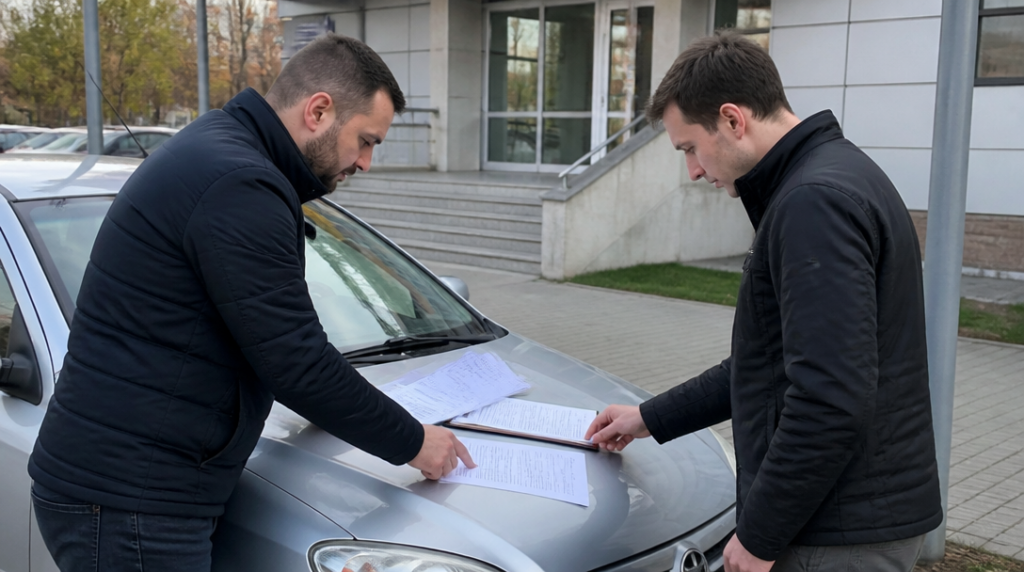
Když si Martin kupoval ojetou Škodu od souseda, měl pocit, že nejtěžší část už zvládl. Auto si prohlédl, projel, podepsal smlouvu a poslal peníze. Pak si vzpomněl na přepis. Naštěstí ještě před cestou na úřad sjednal povinné ručení na sebe. Kdyby to neudělal, mohl by se otočit mezi dveřmi – úřad totiž platné pojištění při změně vlastníka ověřuje.
Při koupi auta od soukromé osoby se vyplatí držet jednoduchého pořadí: nejdřív uzavřít obchod, hned potom sjednat povinné ručení a teprve následně řešit přepis. Ne až cestou na úřad, ne „někdy během týdne“. Pojištění musí platit ještě před přepisem vozidla na vaše jméno a nesmí mezi starou a novou smlouvou vzniknout jediný nepojištěný den.
To může znít jako detail, ale právě tady lidé často chybují. Prodávající měl auto pojištěné, takže kupující předpokládá, že je všechno v pořádku. Jenže po prodeji už se nemůžete spoléhat na to, že jeho pojistka vyřeší vaše povinnosti. Jakmile se stanete provozovatelem vozidla, potřebujete vlastní platné pojištění.
Prakticky to znamená, že si údaje z kupní smlouvy a technických dokladů připravíte pro pojišťovnu. Hodit se bude hlavně registrační značka, případně identifikační číslo vozidla, údaje o voze a datum, od kterého má pojištění začít platit. Jestli auto přebíráte například v sobotu, nenechávejte sjednání na pondělní ráno. Přes víkend by mohla vzniknout mezera, která se později nepřehlédne.
Od 1. října 2024 se platnost povinného ručení v Česku ověřuje elektronicky v evidenci. Při přepisu tedy úřad kontroluje, zda je k vozidlu vedeno platné pojištění. Papírová zelená karta už proto není jediný způsob, jak se existence pojištění prokazuje, i když ji můžete mít uloženou v telefonu nebo vytištěnou pro vlastní klid. Rozhodující je, aby pojištění skutečně platilo a bylo správně spojené s daným vozidlem.
Smlouvu o povinném ručení si raději zkontrolujte hned po sjednání. Zaměřte se na počátek pojištění, registrační značku nebo identifikační číslo auta a své osobní údaje. Překlep v jednom čísle může při vyřizování způsobit zbytečné zdržení. U ojetiny se navíc může stát, že prodávající během prodeje změní registrační značku nebo že údaje v dokumentech ještě neodpovídají tomu, co máte v ruce. Když něco nesedí, vyřešte to s pojišťovnou dřív, než vyrazíte na úřad.
Povinné ručení se váže na provoz vozidla, ne na každého člověka, který si sedne za volant. Povinnost mít pojištění tedy nese provozovatel auta, nikoli řidič, který si ho pouze půjčil. U koupě od soukromníka je podstatné právě to, kdo bude jako provozovatel vedený po převodu. Jestli auto kupujete pro sebe a budete ho běžně používat, pojištění sjednáváte vy.
Do smlouvy si proto nenechávejte napsat začátek pojištění neurčitě. Potřebujete konkrétní datum, které navazuje na okamžik, kdy na vás přechází odpovědnost za vozidlo. Kupní smlouva by měla jasně uvádět datum prodeje a předání. Nejde o formalitu pro šanon. Právě podle těchto údajů se potom posuzuje, kdo měl auto v dané chvíli provozovat a zda bylo pojištěné.
Po sjednání pojištění přichází na řadu zápis změny vlastníka. Žádost musíte podat nejpozději do deseti dnů od dokončení prodeje. Lhůtu proto není dobré chápat jako volné doporučení typu „až bude čas“. Když se přepis neprovede, hrozí pokuta až 50 000 korun. Navíc si tím můžete zkomplikovat komunikaci s úřadem, pojišťovnou i případné řešení škody.
Na úřad obvykle míří kupující a prodávající společně, případně jeden z nich s odpovídajícím pověřením. Konkrétní doklady si připravte podle aktuální situace vozidla a podle toho, kdo změnu vyřizuje. Základ tvoří kupní smlouva, doklady k vozidlu a potvrzení, že je sjednané platné povinné ručení. Protože úřad pojištění ověřuje online, nemusíte spoléhat jen na papír, ale potvrzení o sjednání se může hodit při řešení nesrovnalostí.
Pozornost věnujte i limitu pojistného plnění. Zákonné minimum činí 50 milionů korun. To je hranice, pod kterou povinné ručení nesmí jít, nikoli částka, kterou máte automaticky dostat při každé nehodě. Vyšší limit může dávat smysl hlavně u auta, se kterým jezdíte často, po dálnici nebo v hustém provozu. Jedna nehoda totiž nemusí znamenat jen poškozený nárazník. Škoda může zahrnovat více vozidel, zranění a dlouhodobé finanční následky.
Při výběru pojištění se nenechte zlákat jen nejnižší cenou. Rozdíl v pojistném může být malý, zatímco rozdíl v limitech a připojištěních citelný. Povinné ručení samo o sobě nehradí opravu vašeho auta po nehodě, kterou zaviníte. Na to slouží jiné pojištění, například havarijní, pokud si ho sjednáte. U staršího vozu ho možná potřebovat nebudete, ale povinné ručení musí být vyřešené vždy.
Nejčistší postup vypadá takto: při podpisu smlouvy si potvrďte datum prodeje a předání, ještě před přepisem sjednejte povinné ručení s okamžitou platností od správného dne, zkontrolujte údaje o vozidle a následně podejte žádost o zápis změny vlastníka do deseti dnů. Je to pár kroků, které zaberou méně času než pozdější vysvětlování, proč auto v evidenci pojištěné nebylo.



