
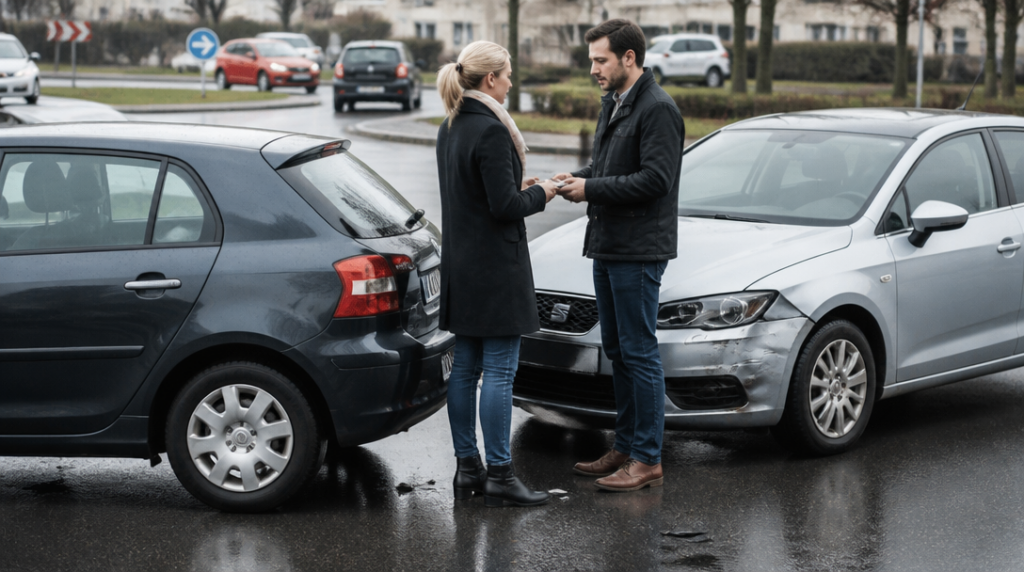
Na kruhovém objezdu zaprší právě ve chvíli, kdy řidič v půjčeném autě hledá správný výjezd. Auto před ním zabrzdí, on zareaguje pozdě a ozve se krátké křupnutí plastů. Nikdo není zraněný, ale oba nárazníky vypadají, jako by se potkaly s betonovým sloupkem. V hlavě se okamžitě objeví otázka: Kdo to zaplatí, když auto není moje?
U pronajatého vozu se povinné ručení neřídí tím, kdo právě sedí za volantem, ale tím, kdo je provozovatelem vozidla. Pojištění sjednává a zajišťuje autopůjčovna. Nájemce si kvůli každému krátkodobému pronájmu samostatnou smlouvu na povinné ručení neuzavírá ani ho samostatně neplatí.
Škoda druhému řidiči jde z pojištění půjčovny
Jestliže řidič půjčeného auta způsobí nehodu a poškodí cizí vozidlo, svodidla, plot nebo jiný majetek, řeší se tato škoda z povinného ručení konkrétního pronajatého auta. Poškozený tedy nemusí čekat, až si nájemce sjedná vlastní pojištění. Vozidlo už povinné ručení má, protože bez něj nesmí být provozováno na pozemních komunikacích.
Zákonné minimum činí 50 milionů korun na zdraví každého poškozeného a 50 milionů korun na majetkové škody celkem. Do pojištění spadají také nároky spojené se zraněním, například náklady na léčbu nebo další újmy, které mohou poškozenému vzniknout. U vážné nehody se přitom částka může rychle vyšplhat vysoko, takže hranice pojištění není jen údaj z dokumentů k vozu.
Nájemce ale musí nehodu bez zbytečného otálení oznámit autopůjčovně a postupovat podle jejích pokynů. Půjčovna potřebuje znát okolnosti nehody, údaje druhého řidiče i informace z dokumentace. Praktickou chybou bývá snaha vyřešit všechno jen ústní dohodou na místě a půjčovnu informovat až při vrácení auta. Tehdy už mohou chybět fotografie, svědectví nebo přesný popis události.
Na místě je rozumné vyfotit postavení vozidel, poškození, dopravní značení i stav vozovky. Hodí se také zapsat si kontaktní údaje účastníků a svědků a poznamenat si, co se stalo bez domněnek a zbytečných závěrů. Pojišťovna i autopůjčovna pak pracují s konkrétními údaji, ne s útržkovitou vzpomínkou řidiče, který už myslí hlavně na zpožděný odlet.
Policii České republiky je nutné přivolat při zranění nebo úmrtí, stejně jako tehdy, když škoda přesáhne 200 000 korun na některém vozidle nebo na převážených věcech. U větší kolize není dobré spoléhat na odhad podle pohledu na karoserii. Moderní auta mohou mít poškozené senzory, nosné části nebo bezpečnostní prvky, i když na první pohled vypadají jen odřené.
Pojištění odpovědnosti chrání především poškozené třetí osoby. Neznamená, že automaticky zaplatí opravu auta, které si řidič půjčil.
Poškozené půjčené auto je jiný případ
Když řidič nehodu zaviní a poškodí samotný pronajatý vůz, povinné ručení na jeho opravu neslouží. Tuto část situace obvykle řeší havarijní pojištění sjednané autopůjčovnou. Nájemce pak podle smlouvy nese sjednanou spoluúčast. Právě ta může být pro řidiče nejcitlivější položkou celé nehody.
Výše spoluúčasti, pravidla pro její uplatnění a výjimky vyplývají z nájemní smlouvy. Jedna půjčovna může mít podmínky nastavené jinak než druhá a rozdíl nemusí být patrný z ceny pronájmu, která se zobrazí při rezervaci. Rozhoduje smlouva, kterou nájemce podepsal, včetně ustanovení o poškození pneumatik, skel, podvozku nebo jiných částí vozidla, pokud je obsahuje.
Řidič by proto neměl automaticky předpokládat, že pojištění označené při rezervaci jako „kompletní“ pokrývá každou škodu bez doplatku. Povinné ručení, havarijní pojištění a případné připojištění jsou rozdílné věci. Jedno hradí škodu způsobenou ostatním, druhé se vztahuje na pronajaté auto a třetí může upravovat například výši spoluúčasti. Na papíře to působí jako nudná administrativa, při nehodě se z těchto rozdílů stává velmi konkrétní částka.
Jestliže nehodu způsobil druhý řidič, může se škoda na pronajatém autě řešit z jeho povinného ručení. Ani tehdy však nájemce nemá nehodu jednoduše odložit stranou. Autopůjčovna potřebuje vědět, co se stalo, a její smlouva může určovat, jaké dokumenty nebo úkony musí nájemce zajistit. Bez správně zaznamenaného průběhu nehody se později hůř prokazuje, kdo za škodu odpovídá.
Co se mění při cestě do zahraničí
U nehody za hranicemi přibývá další vrstva pravidel. Rozhoduje územní rozsah pojištění i podmínky nájemní smlouvy. Auto může být pojištěné pro určitý okruh států, zatímco cesta do jiné země může vyžadovat předchozí souhlas půjčovny nebo být smluvně omezená. Takové podmínky se netýkají jen pohodlí při převzetí auta. Mohou ovlivnit, zda a jak se bude řešit škoda na pronajatém voze.
Povinné ručení v zahraničí nadále míří hlavně na škody způsobené třetím osobám. Nehradí automaticky spoluúčast za poškozené půjčené auto. Nájemce tak může mít krytou škodu druhého účastníka nehody, ale zároveň řešit vlastní finanční povinnost vůči autopůjčovně podle nájemní smlouvy.
Při zahraniční nehodě je užitečné zjistit, jaké dokumenty požaduje místní policie a jakým způsobem chce půjčovna událost nahlásit. Opatrnost se vyplatí i při podpisu protokolu v cizím jazyce. Řidič by neměl potvrzovat tvrzení, kterému nerozumí, jen proto, aby situaci rychle uzavřel. Fotografie, kopie dokumentů a přesné poznámky mohou být později stejně cenné jako samotný policejní záznam.
Zelená karta a kontrola pojištění v Česku
Od 1. října 2024 řidič při kontrole v České republice nemusí předkládat zelenou kartu. Platnost pojištění se ověřuje online. To zjednodušuje běžnou kontrolu, ale nemění povinnost řidiče chovat se při nehodě podle pravidel a oznámit událost autopůjčovně.
Při převzetí vozu má smysl uložit si telefonní kontakt na půjčovnu a projít si část smlouvy věnovanou nehodám, škodám a spoluúčasti. Nejde o čtení drobného písma pro radost. Stačí vědět, komu volat, jaké dokumenty uschovat a jaké jednání může smlouva považovat za porušení podmínek. Když pak na mokré silnici opravdu zazní ono nepříjemné křupnutí, nebude první reakcí chaotické hledání kontaktu mezi účtenkami a mapou.



