
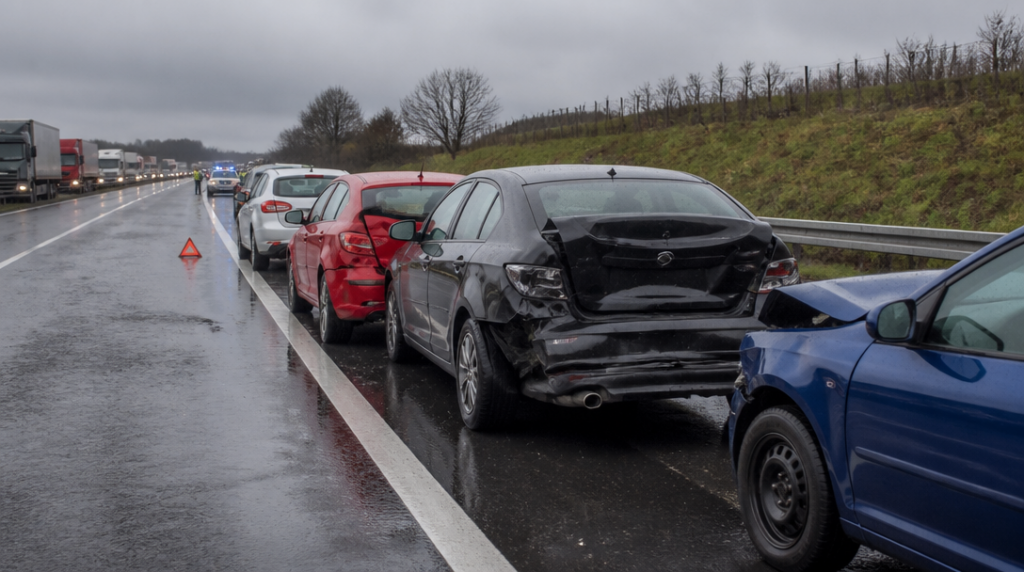
Na dálnici před Brnem se krátce po dešti vytvořila kolona. První řidič prudce zabrzdil kvůli překážce v jízdním pruhu, druhý dobrzdil, třetí už nikoli. Do vozu před sebou narazil a ten byl odhozen ještě do dalšího auta. Nikdo neutrpěl vážné zranění, ale čtyři automobily skončily s poškozenými nárazníky, světly a kufry. Na místě se přitom rychle ukázalo, že otázka „kdo to celé zaplatí“ nemá jednu automatickou odpověď.
Řetězová dopravní nehoda je situace, při níž do sebe postupně narazí několik vozidel. Může jít o krátký sled nárazů v koloně, ale také o složitější nehodu, kdy jedno auto po prvním střetu změní směr a zasáhne další účastníky. Pro pojišťovny není rozhodující pouze konečný počet poškozených vozidel. Zkoumají hlavně to, jak nehoda vznikla, kdo porušil povinnost a zda jednotlivé nárazy skutečně navazovaly na konkrétní jednání řidičů.
Kdo odpovídá za řetězovou nehodu
Představa, že za celou řetězovou nehodu automaticky odpovídá poslední řidič, bývá příliš zjednodušená. Řidič jedoucí vzadu má sice povinnost dodržovat bezpečnou vzdálenost a přizpůsobit rychlost situaci na silnici, ale jeho odpovědnost se musí posuzovat podle konkrétního průběhu nehody.
Když první řidič bezdůvodně nebo nepředvídatelně prudce zabrzdí, může nést část odpovědnosti i on. Jiná situace nastane při běžném a odůvodněném zastavení před překážkou, kdy další řidiči jednoduše nedodrží dostatečný odstup. Každý náraz se posuzuje samostatně, zároveň se ale sleduje celý sled událostí. Někdy jeden řidič způsobí první střet a další řidič odpovídá za rozšíření škody, protože nedokázal včas zastavit.
Do posuzování vstupují také okolnosti, jako je stav vozovky, viditelnost, rychlost, použití světel, technický stav vozidla nebo případné požití alkoholu. U komplikovaných nehod mohou pomoci kamerové záznamy, svědecké výpovědi, stopy na vozovce a záznamy policie. Fotografie pořízené bezprostředně po nehodě často zachytí rozmístění vozidel lépe než pozdější popis z paměti.
Řidič tedy nemá předem jistotu, že jeho pojišťovna uhradí úplně všechno, co se při nehodě stalo. Povinné ručení kryje odpovědnost za škodu způsobenou provozem vozidla, nikoli každou škodu, která se v jeho blízkosti objeví.
Jak funguje povinné ručení mezi více poškozenými
Pojišťovna viníka hradí poškozeným nároky v rozsahu, v jakém za ně její klient odpovídá. U majetkové škody může jít o opravu vozidla, případně o náhradu jeho obvyklé ceny při totální škodě. Do výpočtu se mohou promítnout také náklady na odtah nebo další účelně vynaložené výdaje související s poškozením auta.
Od 1. dubna 2024 činí minimální limit pojistného plnění za škodu na majetku 50 milionů korun. Tento limit platí bez ohledu na počet poškozených vozidel. U řetězové nehody se tedy nepočítá 50 milionů pro každé auto zvlášť, ale pracuje se s limitem příslušné pojistné smlouvy a s celkovým objemem oprávněných nároků.
Při běžné nehodě několika osobních aut se do této hranice většinou vejde i rozsáhlejší oprava. Problém může vzniknout při hromadné nehodě, při níž jsou poškozena drahá vozidla, nákladní soupravy, svodidla, dopravní zařízení nebo náklad. Škody se mohou nasčítat překvapivě rychle, skoro jako účtenka, na kterou během chvíle přibývají další položky.
Jestliže nároky všech poškozených přesáhnou pojistný limit, pojišťovna je neproplatí v plné výši. Plnění se poměrně krátí podle výše jednotlivých nároků. Poškozený tak může dostat méně, než kolik odpovídá skutečné škodě, a rozdíl se může stát předmětem dalšího nároku vůči odpovědné osobě.
U zranění nebo úmrtí je minimální limit stanoven na 50 milionů korun pro každého poškozeného. To je odlišné od majetkové škody, kde se limit vztahuje na jednu škodní událost bez ohledu na počet poškozených věcí. Při vážné nehodě se proto význam povinného ručení neomezuje na opravu plechů. Může pokrývat léčbu, ztrátu příjmu, náhradu bolesti nebo nároky pozůstalých, vždy podle konkrétní situace a rozsahu odpovědnosti.
Co udělat přímo na místě
Účastníci by měli nejprve zajistit místo nehody, zapnout výstražná světla a podle situace použít výstražný trojúhelník. Zraněným je třeba poskytnout první pomoc a přivolat zdravotnickou záchrannou službu. Policii je vhodné přivolat zejména tehdy, když došlo ke zranění, vznikla větší škoda, účastníci se neshodnou na průběhu nebo není možné bezpečně obnovit provoz.
U řetězové nehody se policejní šetření často ukáže jako velmi užitečné, protože jednotliví řidiči mohou popisovat stejnou událost rozdílně. Každý by měl fotografovat celkové postavení vozidel, poškození, dopravní situaci i případné stopy na vozovce. S vozidly se nemá zbytečně hýbat před zadokumentováním nehody, pokud to nevyžaduje bezpečnost provozu.
Od 1. dubna 2024 lze společný záznam o dopravní nehodě vyplnit elektronicky prostřednictvím takzvaného bouráku. Elektronická podoba může celý proces zjednodušit, ale nenahrazuje pečlivý popis. Je třeba uvést všechna zúčastněná vozidla, průběh nehody, viditelná poškození a údaje o svědcích. Jestliže se účastníci na popisu neshodnou, neměli by podepisovat formulaci, se kterou nesouhlasí.
U více vozidel se vyplatí zaznamenat také pořadí nárazů. Rozdíl mezi větou „auto přede mnou do mě narazilo“ a přesným popisem, že vozidlo nejprve stálo, následně do něj narazilo jiné auto a teprve potom došlo k dalšímu střetu, může být pro posouzení odpovědnosti zásadní.
Oznámení pojišťovně a další postup
Pojištěný musí nehodu oznámit své pojišťovně bez zbytečného odkladu. Součástí oznámení mají být dostupné doklady a popis skutkového stavu. Prakticky se hodí přiložit elektronický záznam, fotografie, policejní dokumenty, kontakty na svědky a údaje o dalších účastnících. Pojišťovna může požadovat také informace o opravě, předběžný rozpočet nebo prohlídku vozidla.
Poškozený obvykle uplatňuje nárok u pojišťovny vozidla, jehož provozem mu škoda vznikla. Když není odpovědnost jasná, mohou se do řešení zapojit pojišťovny více řidičů a čekat na výsledky šetření. To neznamená, že by poškozený měl bez vysvětlení přijmout první nabídku. Měl by si ověřit, z jakých podkladů pojišťovna vycházela a zda zohlednila všechna relevantní poškození.
U menší škody může být oprava vyřešena rychle, u řetězové nehody se však řízení často protáhne. Důvodem bývá více vozidel, rozdílné výpovědi nebo otázka, zda některé poškození vzniklo právě při dané nehodě. Při neshodě o vině nebo výši náhrady mohou pomoci odborné posudky a právní zastoupení, zejména když jde o vážné zranění, vysokou majetkovou škodu nebo riziko překročení pojistného limitu.
Povinné ručení je v takové situaci především nástrojem k náhradě škody, ne potvrzením, že každý účastník dostane automaticky zaplaceno všechno. Rozhoduje prokázaná odpovědnost, správně zachycený průběh nehody a v případě více poškozených také to, zda součet nároků nepřekročí limit pojistného plnění.



