
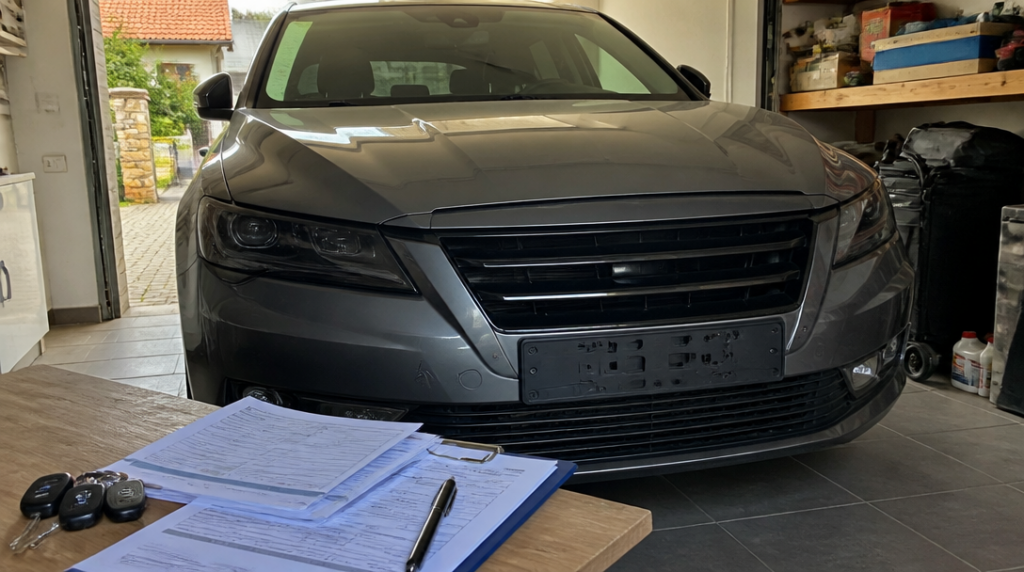
Představuji si běžnou situaci: auto stojí několik měsíců v garáži, registrační značky jsou sundané a majitel si říká, že tím povinnost pojištění skončila. Vozidlo přece nikde nejezdí a bez značek by se na silnici stejně nedostalo. Jenže právě tady může přijít nepříjemné překvapení. Sundaná registrační značka sama o sobě povinné ručení neruší.
Když jsem si tuhle otázku začal rozebírat, narazil jsem na rozdíl, který se snadno přehlédne: něco jiného platí pro registrované auto a něco jiného pro vůz, který registrovaný není. Rozhodující není jen to, jestli má auto značku připevněnou na nárazníku, ale také jeho právní status a technický stav.
Zákon č. 30/2024 Sb. platí od 1. dubna 2024. Jeho aktuální znění je vedeno od 1. července 2025 a právě podle něj se posuzuje povinnost pojištění odpovědnosti z provozu vozidla. V běžné řeči se pořád používá výraz povinné ručení, právně ale jde o pojištění odpovědnosti.
Registrované auto bez značek pojištění neztrácí
U registrovaného vozidla trvá povinnost mít povinné ručení po celou dobu registrace. Platí to i tehdy, když auto fyzicky nemá registrační značku. Značky mohou být dočasně odevzdané, ztracené, odcizené nebo jednoduše sundané při opravě. Samotná absence tabulek tedy není signálem, že lze pojistku bez dalšího zrušit.
Praktický příklad je poměrně snadný. Majitel osobního auta nechá vůz přes zimu v uzamčeném areálu, protože čeká na opravu karoserie. Z auta sejme značky, aby je ochránil před krádeží, a předpokládá, že se tím povinnému ručení vyhne. Jestliže je vůz stále registrovaný, povinnost pokračuje. Auto nemusí jezdit po silnici a nemusí stát ani na veřejném parkovišti.
Tahle úprava může působit přísně, ale má svou logiku. Evidence vozidla a jeho okamžité používání nejsou dvě stejné věci. Registrované auto zůstává součástí silničního provozu z pohledu zákonných povinností, i když právě odpočívá pod plachtou. Registrační značka je v tomto příběhu spíš viditelný identifikační prvek než vypínač pojištění.
Jestliže chci u registrovaného auta povinnost ukončit, nestačí odšroubovat značky ani nechat vůz stát na soukromém pozemku. Je třeba řešit jeho registraci způsobem, který zákon připouští. Do té doby může nepojištěné období narůstat den po dni.
U staršího auta bývá právě tohle nejčastější past. Majitel ho už nepoužívá, čeká na rozhodnutí, zda ho opraví, prodá nebo odveze k likvidaci. Mezitím zruší pojištění a věc odloží. Jenže registrace zůstává a s ní může zůstat i povinnost pojištění. Papírově odstavené auto pak není tak neviditelné, jak se zdá.
Odlišná situace nastává u vozidla, které registrované není. Tady se povinnost pojištění váže na dobu, kdy je vozidlo schopné provozu. Nestačí tedy říct, že nemá registrační značku nebo že s ním nikdo aktuálně nejezdí. Podstatné je, zda může být uvedeno do provozu a zda jeho stav odpovídá vozidlu, které může provoz zahájit.
Kdy hrozí pokuta a další účet
Provozovatel, který pojištění nezajistí, se dopouští přestupku. Hrozí mu pokuta až 50 000 Kč. To je částka, která dokáže z nepříjemného administrativního omylu udělat velmi drahý problém, zvlášť když auto mělo stát měsíce bez jediného kilometru.
Vedle pokuty může Česká kancelář pojistitelů požadovat příspěvek za každý den, kdy vozidlo nebylo pojištěné. K tomu se připočítávají paušální náklady spojené s vymáháním. Výsledná povinnost se tak nemusí zastavit u jedné sankce. Čím déle člověk situaci ignoruje, tím větší účet může vzniknout.
Představa, že kontrola se týká jen aut právě jedoucích po silnici, také neodpovídá realitě. Policie ověřuje pojištění prostřednictvím údajů České kanceláře pojistitelů. Když systém ukáže, že vozidlo pojištěné není, může policie zabránit jeho další jízdě. U auta bez registrační značky to může znamenat ještě složitější situaci, protože s ním stejně nelze běžně pokračovat jako s řádně označeným vozidlem.
Největší zmatek vzniká ve chvíli, kdy si lidé pletou tři různé věci: fyzickou nepřítomnost značky, vyřazení vozidla z evidence a skutečnou nezpůsobilost k provozu. Každá z nich má jiný význam. Sundaná značka je jen stav na autě. Vyřazení z registru je právní krok. Neprovozuschopnost pak závisí na skutečném technickém stavu a na tom, zda vozidlo může být uvedeno do provozu.
Při řešení konkrétního auta bych si nejdřív zjistil, zda je stále registrované a kdo je vedený jako jeho provozovatel. Potom bych ověřil, zda existuje platné pojištění a od jakého data. Pokud značky zmizely kvůli krádeži nebo byly odevzdané úřadu, nebral bych to jako automatický důvod ke zrušení smlouvy. Pojišťovně bych popsal skutečný stav a teprve podle něj upravil smlouvu.
U neregistrovaného vozidla bych se zaměřil na jeho způsobilost. Auto rozebrané na díly, bez motoru a dlouhodobě odstavené v dílně je jiný případ než vůz, který má jen čekat na přidělení značek a může kdykoli vyjet. Rozhodnutí proto nelze postavit jen na větě „nemá značku“. Ta sama o sobě odpověď nedává.
Podobně opatrný bych byl při prodeji. Dokud není jasné, kdy přesně přešla odpovědnost na nového provozovatele a jak byl převod zaznamenán, může mezi stranami vzniknout mezera. Auto bez značek stojící na dvoře sice nevypadá naléhavě, ale povinnost se neřídí tím, jak nenápadně působí.
Na celé věci mě nejvíc zaráží, jak snadno člověk zamění viditelný detail za rozhodující skutečnost. Registrační značka chybí, a tak se zdá, že auto právně přestalo existovat. Ve skutečnosti může být pořád registrované, pojištěné být musí a každý den bez pojistky může přidávat další náklady. U vozu bez značky proto nejdřív řeším registraci a schopnost provozu, teprve potom samotné pojištění.



