
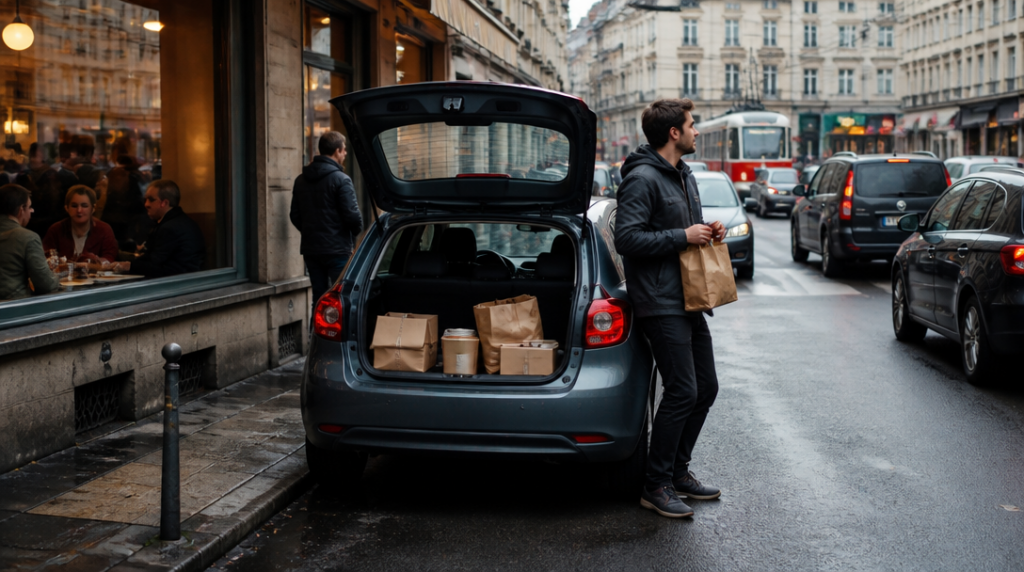
Krátce po poledni zastaví řidič s rozvážkovým autem před restaurací, nechá běžet motor a vběhne pro poslední objednávku. Vůně smažených nudlí se mísí s výfukovými plyny z ulice. Při výjezdu z parkovacího místa pak přehlédne cyklistu. Nikomu se nic nestane, ale odřený blatník a prasklé světlo připomenou, že auto používané k rozvozu jídla není z pohledu pojištění obyčejným soukromým vozem.
Povinné ručení pro něj platí stejně jako pro jakékoli jiné registrované auto. Liší se však okolnosti, v nichž vůz jezdí, a právě ty mohou ovlivnit cenu i správné nastavení smlouvy.
Krabičky vzadu mění účel auta
Auto, které ráno veze zaměstnance do práce a o víkendu rodinu na výlet, má jiný režim než vůz, jenž celý den krouží mezi kuchyněmi, zákazníky a výdejními místy. Rozvoz jídla je podnikatelské neboli firemní využití vozidla. Při sjednání povinného ručení by proto měl být tento účel uveden podle podmínek konkrétní pojišťovny.
Nejde jen o formalitu v kolonce. Rozvážkové auto mívá mnohem vyšší roční nájezd, častěji zastavuje v hustém provozu a řidič během směny opakovaně vystupuje a nastupuje. Někdy se střídá několik lidí, jindy vůz používá přímo majitel restaurace nebo kurýr pracující pro rozvážkovou službu. Pro pojišťovnu jde o jiný typ provozu než u auta, které většinu týdne stojí před domem.
Rozhodující je, aby popis využití odpovídal skutečnosti. Jestli se z běžného osobního auta postupně stane pracovní nástroj pro každodenní rozvoz, není rozumné nechat smlouvu nastavenou podle původního soukromého použití. Při uzavírání pojištění je vhodné říct, že vozidlo bude sloužit k rozvozu jídla, a ověřit si, jak takové užití pojišťovna zapisuje a zohledňuje ve výpočtu pojistného.
Padesát milionů pro zraněné, padesát za majetek
Od 1. dubna 2024 se povinné ručení v Česku řídí zákonem č. 30/2024 Sb. Základní princip zůstává prostý: provozovatel registrovaného vozidla musí mít pojištění odpovědnosti za škodu způsobenou provozem auta.
Zákonné minimum pro újmu na zdraví nebo úmrtí činí 50 milionů korun na každého poškozeného. Stejná částka platí jako minimální limit pro škodu na majetku, tam ovšem celkem bez ohledu na počet poškozených. Rozdíl je praktický. Při hromadné nehodě může být zraněných několik a limit pro újmu na zdraví se vztahuje na každého z nich. U majetkové škody se naproti tomu posuzuje společný limit.
U kurýrního auta se přitom nemusí řešit jen drobný ťukanec při parkování před bytovým domem. Stačí neopatrné odbočení do křižovatky, srážka s několika zaparkovanými vozy nebo nehoda, při níž se zraní řidič jiného auta a jeho spolujezdci. Zákonné minimum je hranice, pod kterou se smlouva dostat nemůže, nikoli automaticky částka, která v každé situaci pohodlně pokryje všechny následky.
Vyšší limit proto může dávat smysl hlavně u vozidla, které je denně v provozu a často se pohybuje v ulicích s hustou dopravou. Cena pojištění je sice jednou z položek provozních nákladů, ale případná škoda se může počítat úplně jiným tempem než několik měsíčních plateb.
Když nehoda zničí vlastní auto i večeři
Povinné ručení chrání poškozené, nikoli samotné rozvážkové auto. Když kurýr při couvání narazí do sloupku, opravu vlastního nárazníku z tohoto pojištění neuhradí. Stejně tak nepokryje škodu na věcech přepravovaných vozidlem.
V praxi to může znamenat dvojí problém. Poškozené auto zůstane provozovateli a řidiči, zatímco krabičky s jídlem v zavazadlovém prostoru mohou být po nehodě převrácené, rozbité nebo znehodnocené. Typické povinné ručení se na převážené jídlo nevztahuje. Zákazníkovi se možná bude muset vystavit nová objednávka, ale náklad spojený s vlastním vozem a jeho obsahem tím nezmizí.
Kdo chce chránit i své auto, musí hledat jiné pojištění, například havarijní, a ověřit si, zda se vztahuje na podnikatelské používání vozidla. U přepravovaných věcí se zase posuzuje, jaké pojištění a podmínky se na ně vztahují. Jedna smlouva tedy obvykle neřeší všechny situace, které mohou během rozvozové směny nastat.
Tohle bývá okamžik, kdy se teorie potká s mokrou účtenkou přilepenou k převrácené krabičce. Řidič vidí rozbité auto, restaurace řeší nedoručené jídlo a pojištění, o kterém si všichni mysleli, že kryje celý provoz, ve skutečnosti řeší jen odpovědnost vůči poškozeným.
Elektronická kontrola místo zelené karty
Za provoz registrovaného auta bez povinného ručení hrozí provozovateli pokuta až 50 000 korun. Povinnost se týká i auta, které slouží jen k rozvozu jídla a většinu času jezdí na krátké vzdálenosti po městě. Nízká rychlost ani několik kilometrů mezi restaurací a zákazníkem z něj nedělají výjimku.
Od října 2024 se platnost pojištění v Česku ověřuje elektronicky. Zelenou kartu proto při jízdě po tuzemsku není nutné vozit. To ovšem neznamená, že lze pojištění řešit až ve chvíli, kdy se ozve policie nebo dojde k nehodě. Smlouva musí být platná a údaje v ní musí odpovídat skutečnému provozu auta.
U firemních vozidel se vyplatí hlídat také okamžik změny provozovatele, střídání řidičů a případné změny účelu používání. Auto původně vedené jako soukromé může během několika týdnů začít absolvovat desítky rozvozů denně. Právě tehdy se z nenápadné kolonky ve smlouvě stává údaj, který může mít při škodě velkou váhu.
Rozvážkové auto potřebuje přesný popis
Při sjednání povinného ručení nestačí znát registrační značku a výkon motoru. Smysl má popsat také to, kdo auto používá, zda jde o firemní provoz a že vozidlo bude sloužit k rozvozu jídla. Pojišťovna podle svých pravidel posoudí riziko a stanoví pojistné.
Provozovatel by měl mít jasno v tom, co přesně smlouva kryje, jaké limity nabízí a co zůstává mimo ni. Povinné ručení zaplatí škodu, kterou rozvážkové auto způsobí někomu jinému, nikoli automaticky opravu vlastního vozu nebo náhradu za jídlo převážené v jeho kufru. Mezi těmito dvěma situacemi je rozdíl stejně výrazný jako mezi horkou objednávkou před předáním a její studenou, převrácenou verzí po nehodě.



