
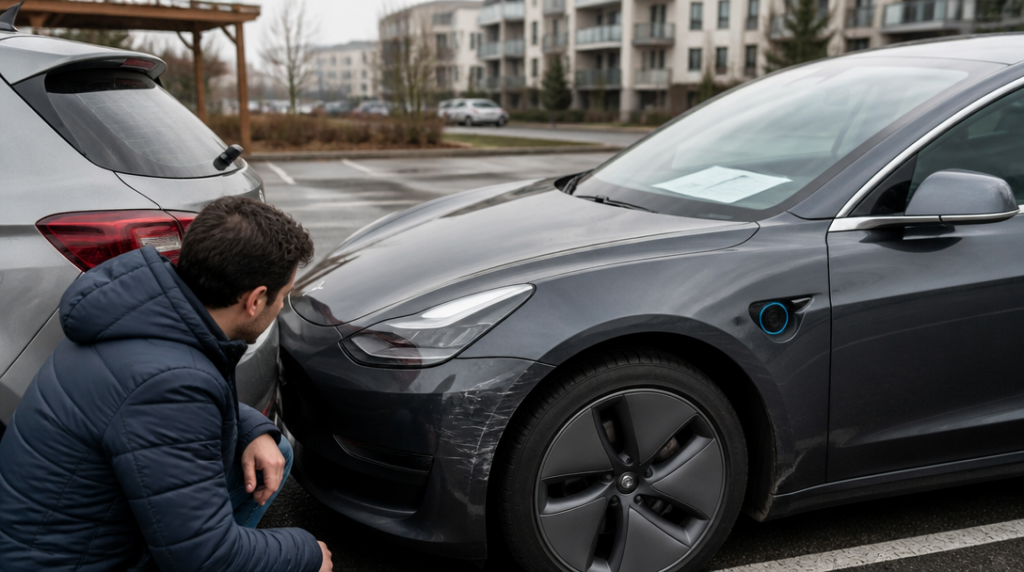
Představte si běžnou situaci na parkovišti. Při vyjíždění z místa škrtnete bokem svého elektromobilu o vedle stojící auto. Na cizím voze vznikne promáčklina, poškozený lak a možná i další škoda. Právě pro takový případ slouží povinné ručení: neplatí opravu vašeho vozu, ale škodu, kterou jste způsobili někomu jinému.
U elektromobilů se kolem pojištění objevuje několik nedorozumění. Někteří řidiči předpokládají, že pro ně platí zvláštní režim, jiní řeší hlavně cenu pojistky nebo vysoké náklady spojené s baterií. Základní pravidlo je přitom jednoduché: elektromobil musí mít povinné ručení stejně jako jiná motorová vozidla.
Od dubna 2024 platí povinnost i pro elektromobily
Od 1. dubna 2024 se povinné ručení vztahuje také na elektromobily. Zákon pro ně nestanovuje samostatnou výjimku ani oddělený režim. Elektromobil tedy není z hlediska odpovědnosti za škodu „něco mezi“ autem a elektrickým zařízením. Je to motorové vozidlo, které musí být pojištěné.
To se týká nejen nových vozů právě vyzvednutých z autosalonu, ale také ojetých elektromobilů, které se převádějí na nového majitele. Pojištění je potřeba vyřešit tak, aby mezi jednotlivými obdobími nevznikla mezera. Krátké přehlédnutí termínu může být dražší než samotná roční pojistka.
Povinné ručení se vztahuje na škody způsobené třetím osobám. Patří sem například poškození jiného auta, zábradlí, garážových vrat nebo majetku obce. Může se týkat také újmy na zdraví, pokud při nehodě někoho zraníte. V takové chvíli se neřeší, zda vůz pohání benzin, nafta, nebo baterie, ale rozsah vzniklé škody a odpovědnost řidiče či provozovatele.
Co povinné ručení zaplatí a co zůstane na vás
Povinné ručení není pojištění celého elektromobilu. Když při nehodě poškodíte cizí auto, může pojišťovna uhradit náklady poškozenému v rozsahu sjednaného krytí. Oprava vašeho elektromobilu z této pojistky zaplacená nebude. Stejně tak z ní nelze automaticky hradit poškození trakční baterie.
To je u elektromobilu zvlášť podstatné. Baterie tvoří významnou část hodnoty vozu a její poškození může znamenat nákladnou opravu nebo výměnu. Jestliže se vlastní vinou dostanete do nehody a poškodíte svůj vůz, přichází na řadu havarijní pojištění. To může krýt havárii, živelní události, krádež nebo další rizika podle konkrétní smlouvy.
Rozdíl lze ukázat na jednoduchém příkladu. Při couvání narazíte do cizího automobilu a současně odřete zadní část svého elektromobilu. Povinné ručení řeší škodu na cizím voze. Oprava vašeho nárazníku a případné škody na baterii se posuzuje podle toho, zda máte sjednané havarijní pojištění a zda danou událost pokrývá.
Při sjednávání proto nestačí sledovat jen cenu. Smysl má projít také rozsah asistenčních služeb, výluky, spoluúčast u havarijního pojištění a způsob, jakým pojišťovna postupuje při poškození baterie. U některých vozů může být užitečná asistence při vybití, odtahu nebo poruše mimo běžný servis. Elektromobil s prázdnou baterií se na krajnici nechová úplně stejně jako auto, kterému došlo palivo.
Limit 50 milionů korun je zákonné minimum
Zákon stanovuje minimální limit pojistného plnění na 50 milionů korun. Jde o částku, do které může pojišťovna hradit škody podle podmínek povinného ručení. Neznamená to, že každá nehoda automaticky stojí desítky milionů, ale u vážných nehod může být vysoký limit rozhodující.
Při nehodě s poškozenými lidmi se náklady mohou skládat z léčby, dlouhodobé péče, ztráty příjmu nebo náhrad za trvalé následky. K tomu se mohou přidat škody na více vozidlech a dalším majetku. Zákonné minimum je proto hranice, pod kterou pojištění jít nesmí, nikoli doporučení, že vyšší limit nemá smysl.
Při porovnávání nabídek si ověřte, zda uvedený limit platí pro škody na majetku i zdraví a jaké jsou související podmínky smlouvy. Levnější varianta může na první pohled vypadat lákavě, ale rozdíl v rozsahu krytí se ukáže až ve chvíli, kdy dojde k vážné události.
Neplacené pojištění může vyjít na desítky tisíc
Nejhorší variantou je nechat elektromobil provozovat bez povinného ručení. Od 1. ledna 2026 se příspěvek za provoz nepojištěného elektromobilu počítá podle výkonu motoru. Do 30 kW činí 13 korun za den, do 40 kW 81 korun, do 55 kW 51 korun, do 80 kW 61 korun a do 135 kW 83 korun za den. U vozů s výkonem nad 135 kW jde o 109 korun denně.
Rozmezí na první pohled působí nezvykle, protože sazba mezi některými výkonovými pásmy klesá. Právě proto není rozumné odhadovat částku podle obecného dojmu nebo podle ceny, kterou jste za auto zaplatili. Rozhoduje údaj o výkonu a příslušné zákonné pásmo.
U elektromobilu s výkonem nad 135 kW činí samotný roční příspěvek do garančního fondu až 39 785 korun. K této částce se připočítávají paušální náklady 300 korun. Za rok tak nejde o drobnou administrativní pokutu, ale o výdaj srovnatelný s několika měsíčními splátkami některých vozů.
Příspěvek navíc neřeší škodu, kterou nepojištěným vozem způsobíte. Jestliže při jízdě poškodíte cizí majetek nebo někoho zraníte, mohou se k příspěvku přidat náklady spojené s konkrétní nehodou. U elektromobilu s vysokým výkonem tak může krátká mezera v pojištění vytvořit nepříjemný účet rychleji, než si řidič stačí všimnout.
Co si zkontrolovat před převzetím vozu
Při koupi elektromobilu si nejdříve ověřte, kdo má povinnost pojištění sjednat a od kterého okamžiku. U nového vozu se vyplatí připravit smlouvu ještě před odjezdem z prodejny. U ojetiny si zkontrolujte návaznost pojištění při převodu a nespoléhejte pouze na ústní ujištění prodávajícího.
V technických údajích si najděte výkon motoru. Nejde jen o údaj pro porovnávání dynamiky při zrychlení, ale také o hodnotu, která může mít vliv na příspěvek za nepojištěné vozidlo. Potom porovnejte nabídky pojišťoven podle limitu, ceny a rozsahu připojištění.
Nakonec si ujasněte, co chcete chránit. Povinné ručení pokryje škody způsobené ostatním. Vlastní karoserii, elektroniku a trakční baterii může chránit až havarijní pojištění, jehož podmínky je třeba číst stejně pozorně jako cenu na nabídce.



