
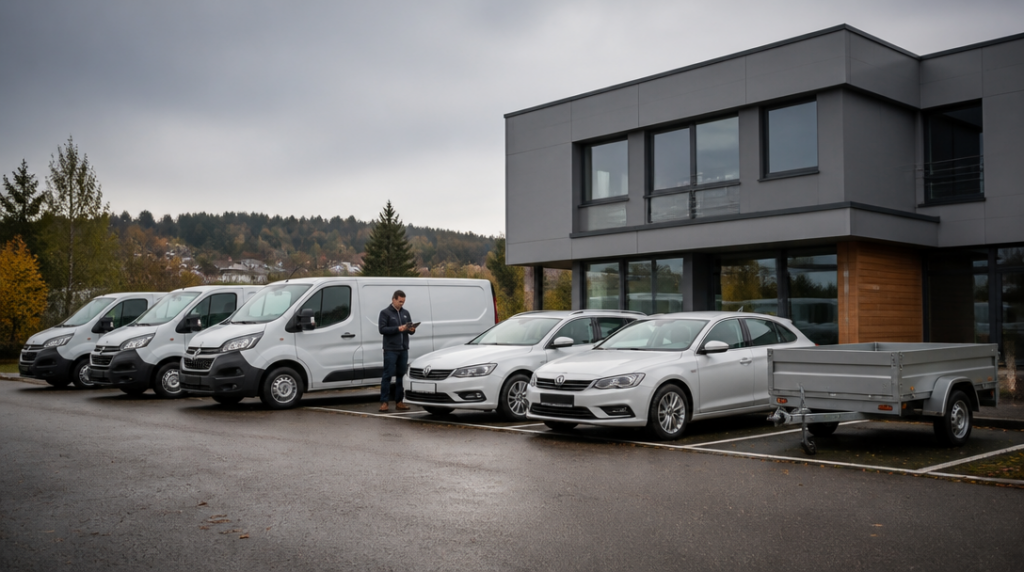
V pondělí ráno stojí před firmou šest dodávek, dvě osobní auta obchodníků a přívěs s materiálem. Jedno auto je právě v servisu, jiné si bere nový zaměstnanec a účetní mezitím hledá, kdy přesně končí pojištění u třetí dodávky. Právě v takové chvíli je vidět, že povinné ručení firemní flotily není jen položka v rozpočtu, ale také otázka pořádku v provozu.
Sám bych u většího vozového parku nechtěl spravovat každé vozidlo úplně odděleně. Jedna zapomenutá platba nebo špatně zadané datum může způsobit problém, který se netýká jen jednoho auta. Firemní auta bývají v pohybu každý den, střídají řidiče a často se mezi nimi mění způsob využití. Pojištění proto musí odpovídat skutečnému fungování firmy, ne jen seznamu registračních značek.
Jedna smlouva pro auta, dodávky i přívěsy
Více vozidel lze pojistit jednou pojistnou smlouvou tehdy, když mají stejného vlastníka nebo provozovatele. Pro firmu to znamená možnost soustředit osobní auta, užitkové vozy i další vozidla do jednoho smluvního vztahu. Nejde přitom o automatické sloučení libovolných vozidel. Rozhodující je právě společný vlastník nebo provozovatel a správně nastavené údaje ke každému kusu.
Takové řešení má praktický dopad na každodenní administrativu. Místo několika samostatných dokumentů se řeší jedna smlouva, jeden přehled a obvykle také jednodušší změny během roku. Když firma pořídí další dodávku, může ji do flotily doplnit. Když naopak vůz prodá nebo vyřadí, musí se tato změna promítnout do pojištění bez zbytečného odkladu.
Do povinného ručení spadají také přípojná vozidla. U některých pracovních strojů nebo menších vozidel se přitom nelze řídit jen tím, že nevypadají jako běžné auto. Povinnost se vztahuje mimo jiné na vozidla s konstrukční rychlostí nad 25 kilometrů za hodinu. Týká se také vozidel s hmotností nad 25 kilogramů, jejichž konstrukční rychlost přesahuje 14 kilometrů za hodinu. Právě tady se vyplatí projít firemní techniku kus po kuse, protože přívěs nebo méně obvyklé vozidlo se snadno ocitne mimo hlavní evidenci.
Provozovatel nese hlavní odpovědnost
Od 1. dubna 2024 odpovídá za sjednání povinného ručení primárně provozovatel vozidla, nikoli jeho vlastník. U firemních vozů může být vlastnická a provozovatelská role stejná, ale nemusí tomu tak být vždy. Auto může vlastnit leasingová společnost, zatímco firma ho používá a provozuje. Právě v takovém případě je potřeba vědět, kdo má pojištění zajistit a kdo bude uvedený ve smlouvě.
V praxi bych si u každého vozidla hlídal tři údaje: vlastníka, provozovatele a účel používání. Rozdíl mezi automobilem pro jednatele, dodávkou rozvážející zboží a vozem, který si půjčují zaměstnanci na služební cesty, nemusí být pro pojišťovnu nepodstatný. Stejně tak může hrát roli počet vozidel, jejich typ, předpokládaný provoz nebo historie škod.
Firemní flotila navíc často během roku mění podobu. Některé vozy se obmění, jiné přibydou při sezónní zakázce a další firma dočasně nepoužívá. Každá taková změna by měla být zapsaná v pojistné dokumentaci. Spoléhat na to, že se údaje „nějak propíšou samy“, je u vozového parku zbytečný hazard.
Limity, které rozhodují při velké škodě
Zákonné minimum povinného ručení činí 50 milionů korun za újmu na zdraví a 50 milionů korun za majetkovou škodu. To je hranice, pod kterou se smlouva dostat nesmí. U běžného osobního auta může taková částka působit vzdáleně, u firemní flotily ale stačí jediná vážná nehoda a rychle se ukáže, že nejde o formalitu.
Dodávka může způsobit řetězovou nehodu na dálnici, nákladní vůz poškodí drahé vybavení nebo služební auto srazí chodce. Povinné ručení sice nehradí škodu na vozidle viníka, ale kryje újmu způsobenou ostatním. Při rozhodování o limitech bych proto nekoukal jen na cenu pojistky. Rozdíl mezi zákonným minimem a vyššími limity může být ve firemním rozpočtu snesitelný, zatímco rozdíl v následcích vážné nehody obrovský.
U firemních aut se hodí zkontrolovat také rozsah asistenčních služeb a podmínky pro zahraniční provoz. Dodávka, která pravidelně jezdí za hranice, má jiné potřeby než auto používané jen mezi kanceláří a skladem. Povinné ručení je základ, ale samotný provoz vozového parku často vyžaduje ještě havarijní pojištění, pojištění skel nebo ochranu právní asistence. Tyto produkty se někdy sjednávají společně, právně však nejde o totéž.
Kontrola probíhá online, odpovědnost zůstává ve firmě
Od 1. října 2024 se v České republice ověřuje existence pojištění online v evidenci České kanceláře pojistitelů. Při silniční kontrole proto řidič nemusí předkládat zelenou kartu. To je pohodlnější, ale neznamená to, že firma může přestat sledovat platnost smluv. Elektronická kontrola odhalí, zda je pojištění evidované, nikoli zda má firma správně zadané všechny údaje nebo zda pojistka odpovídá aktuálnímu používání vozidla.
Při zániku pojištění se údaje porovnávají s Centrálním registrem vozidel. Nepropojištěné vozidlo může být oznámeno příslušnému registračnímu úřadu. Nejde tedy jen o nepříjemnost při kontrole na silnici. Neplatné pojištění může otevřít další administrativní problém a v případě nehody také přímé finanční riziko pro provozovatele.
U flotily bych si nastavil jednoduchý interní režim: jeden člověk odpovídá za pojistnou evidenci, každé vozidlo má přiřazené datum kontroly a změny se zapisují hned při převodu, nákupu nebo vyřazení. Nemusí jít o složitý software. I přehledná tabulka funguje lépe než hromada e-mailů s předmětem „urgentní pojištění auta“.
Při sjednání se vyplatí dodat pojišťovně úplný seznam vozidel a otevřeně popsat jejich provoz. Jinak může být smlouva sice formálně uzavřená, ale v rozhodující chvíli se začne řešit, zda odpovídala skutečnému využití. Já bych si před podpisem nechal potvrdit také postup při přidání nového auta, změně provozovatele a vyřazení vozidla. U šesti aut je to detail. U třiceti už způsob práce.



