
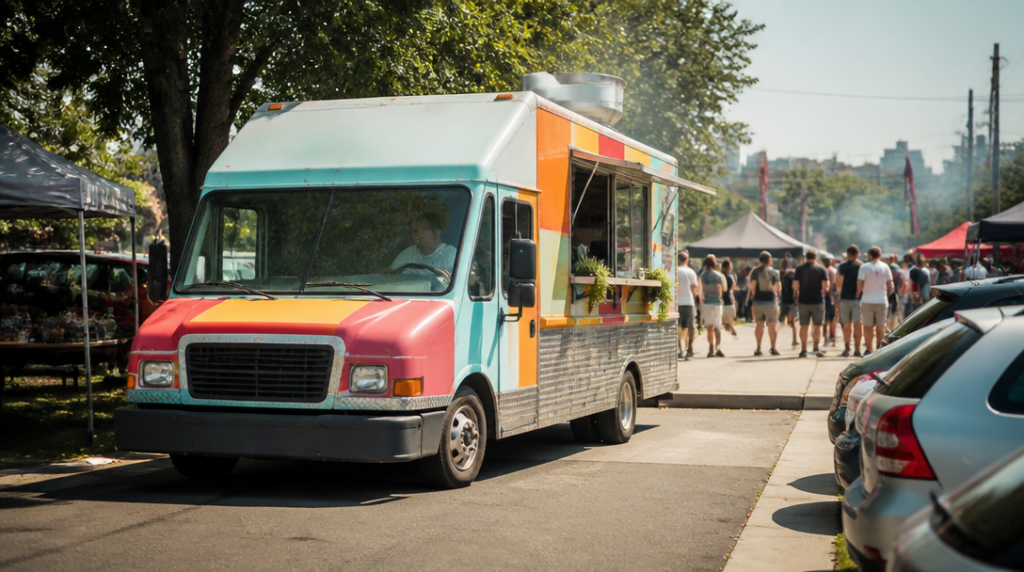
Ráno stojí food truck na návsi, kolem poledne se přesune k festivalovému areálu a večer zamíří zpět do zázemí. Majitel ho možná vnímá hlavně jako kuchyň, pokladnu a výdejní okénko. Z pohledu pravidel silničního provozu je to ale stále vozidlo.
A právě tady vzniká častý omyl. Skutečnost, že food truck většinu času nejezdí a funguje jako prodejní stánek, sama o sobě neznamená výjimku z povinného ručení.
Kdy se povinnému ručení nevyhnete
Food truck musí mít povinné ručení, jestliže má registrační značku, technický průkaz nebo je provozován na veřejných komunikacích. Nerozhoduje tedy jen počet kilometrů, které za měsíc ujede. Rozhodující je jeho status a způsob používání.
Majitelé někdy argumentují tím, že vůz stojí téměř pořád na jednom místě. Jenže „téměř pořád“ není právní kategorie. Vozidlo se může pohybovat jen mezi akcemi, ale i tak se účastní silničního provozu. Stačí cesta na festival, do servisu nebo na jiné prodejní místo.
Povinné ručení se sjednává ještě před registrací nebo přepisem vozidla. Zelená karta je při těchto úkonech povinnou přílohou. Nejde tedy o administrativu, kterou lze vyřešit až po převzetí food trucku nebo těsně před první placenou akcí.
Registrovaný food truck musí být pojištěný nepřetržitě. Zákon nepočítá s ochrannou lhůtou, během níž by mohl být jeden den nebo několik týdnů bez pojištění. Ani odstavení v soukromém areálu automaticky neznamená, že povinnost zmizí.
To může být nepříjemné hlavně u sezonního podnikání. Food truck může v zimě stát pod střechou a nevydělat ani korunu, pojistná povinnost tím ale nekončí. Přerušení provozu není totéž jako zánik vozidla nebo jeho vyřazení z evidence.
Co povinné ručení skutečně kryje
Povinné ručení chrání před škodami způsobenými třetím osobám. Když při jízdě food truck poškodí jiné auto, plot, lampu nebo někoho zraní, pojišťovna řeší náhradu škody v rozsahu sjednaného pojištění a podle příslušných pravidel.
Nejde však o pojištění samotného food trucku. Škoda na vlastním vozidle se z povinného ručení nehradí. Když řidič při couvání narazí do sloupku a poškodí nástavbu, vybavení kuchyně nebo chladicí techniku, povinné ručení mu opravu jeho majetku nezaplatí.
Tohle rozlišení bývá prakticky důležitější než samotná výše pojistného. Food truck není obyčejná dodávka s několika přepravkami. Uvnitř může mít gril, fritézu, plynové zařízení, elektroinstalaci, pracovní desky i nákladné gastronomické vybavení. Dopravní nehoda může znehodnotit nejen karoserii, ale také celé podnikatelské zázemí.
Kdo chce chránit vlastní vozidlo, musí hledat jiné pojištění, typicky havarijní nebo další majetkové krytí podle konkrétního vybavení a způsobu provozu. Povinné ručení tento problém neřeší, i kdyby bylo sjednáno u stejné pojišťovny.
Pozornost si zaslouží také situace, kdy se nehoda stane při manipulaci na místě prodeje. Najíždění do stísněného prostoru, couvání u stánků nebo pohyb mezi zaparkovanými auty vypadají jako drobné úkony. Právě při nich ale snadno vznikne škoda na cizím majetku. To, že food truck stojí na festivalu a zrovna neobsluhuje zákazníky, z něj nedělá bezrizikový objekt.
Food truck jako mobilní provozovna
Vedle pojištění vozidla má food truck ještě jednu právní podobu. Jestliže je přemístitelný a na jednom místě není déle než tři měsíce, jde o mobilní provozovnu.
Tato definice se týká podnikání, ne povinného ručení. Jedno pravidlo nenahrazuje druhé. Food truck může být mobilní provozovnou a současně vozidlem, které musí mít pojištění odpovědnosti z provozu vozidla.
Mobilní provozovna musí být viditelně označena názvem nebo jménem podnikatele, identifikačním číslem a adresou sídla. Nejde jen o formální cedulku schovanou za výdejním okénkem. Označení má být pro zákazníky i kontrolní orgány skutečně viditelné.
Zahájení provozu mobilní provozovny se živnostenskému úřadu předem neoznamuje. To může působit jako vítané zjednodušení, ale neznamená to volnější režim ve všech ostatních oblastech. Pojištění vozidla, označení provozovny a další povinnosti se posuzují samostatně.
Právě tady se často míchají dvě věci dohromady. Podnikatel si řekne, že má mobilní stánek, a proto nepotřebuje řešit stejnou administrativu jako provozovatel auta. Jenže právní označení provozovny nevymazává registrační značku ani technický průkaz.
Na co si dát pozor při sjednání
U food trucku nestačí bezmyšlenkovitě převzít nabídku určenou pro běžný osobní automobil. Pojišťovna potřebuje znát údaje o vozidle a jeho provozu. Rozdíl může představovat například typ vozidla, jeho hmotnost, účel používání nebo způsob registrace.
Při sjednávání proto není rozumné popsat food truck jen jako „dodávku“, pokud jde o speciálně upravené vozidlo s nástavbou a gastronomickým vybavením. Nepřesné údaje mohou později komplikovat likvidaci škody. Levnější smlouva, která neodpovídá skutečnému provozu, není úspora, ale odložený problém.
Vyplatí se zkontrolovat také to, kdo smí vozidlo řídit a k jakému účelu se používá. Jiný režim může mít rozvoz jídla, jiný pravidelné objíždění festivalů a jiný pronájem food trucku další osobě. Rozhoduje konkrétní smlouva, nikoli představa, že všechny pojistky pro dodávky fungují stejně.
Povinné ručení navíc neřeší veškerá rizika podnikání. Nechrání automaticky vybavení proti krádeži, požáru nebo vandalismu a nenahrazuje pojištění odpovědnosti za újmu způsobenou zákazníkovi při poskytování služeb. Když z food trucku někdo uklouzne na mokré podlaze nebo utrpí újmu kvůli vadnému jídlu, může jít o jiný druh odpovědnosti než při dopravní nehodě.
Papírově může food truck působit jako malý podnik na kolech. Ve skutečnosti se v něm potkává silniční provoz, živnostenské předpisy, gastronomie i odpovědnost za škodu. Jedna pojistka proto obvykle nepokryje všechno, co se kolem něj může stát.
Největší chybu představuje představa, že pojištění lze začít řešit až ve chvíli, kdy se blíží první festival. U registrovaného vozidla musí být krytí nepřetržité a zelenou kartu je třeba mít už při registraci nebo přepisu. Food truck může vonět po čerstvých burgerech, ale pro pojišťovnu zůstává také strojem, který může při cestě způsobit škodu někomu úplně jinému.



