
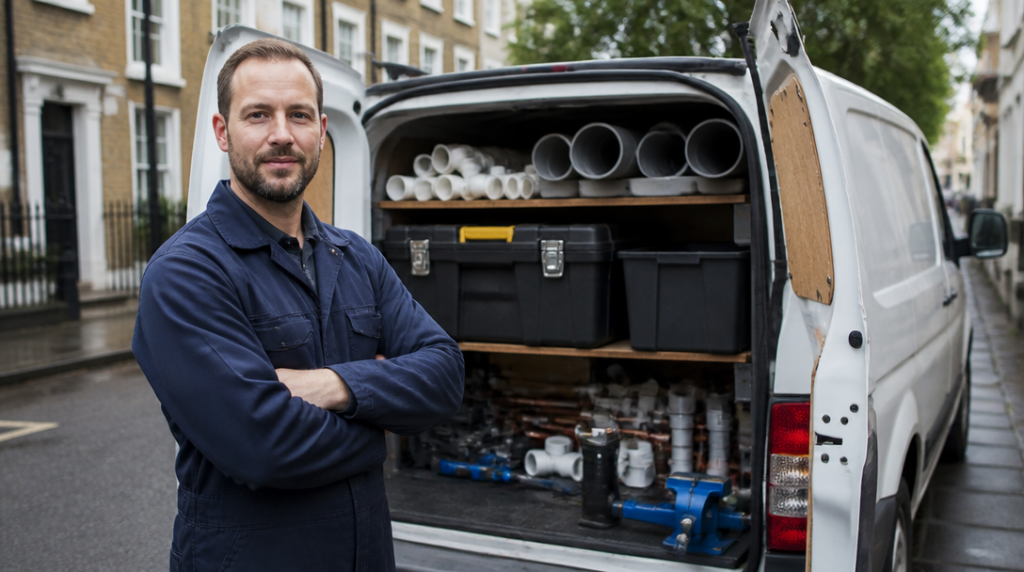
Zrovna vezete k zákazníkovi kotel, několik metrů potrubí a kufr plný nářadí, když na křižovatce přehlédnete auto zprava. Nikomu se nic nestane, ale cizí vůz má promáčknuté dveře a rozbité světlo. V tu chvíli se ukáže, proč pracovní dodávka potřebuje dobře nastavené pojištění – a proč jedna jediná pojistka často nestačí.
Povinné ručení musí mít každá dodávka po celou dobu, kdy je registrovaná. Povinnost se týká provozovatele vozidla, tedy typicky vás jako instalatéra nebo vaší firmy. Nezáleží na tom, jestli s autem jezdíte denně, nebo většinu týdne stojí před dílnou. Jakmile je vedené v registru, musí být pojištěné.
Pravidla se změnila 1. dubna 2024, kdy začal platit nový zákon č. 30/2024 Sb. Pro běžného řidiče se na první pohled nic dramatického nemění, při sjednávání smlouvy ale dává smysl zkontrolovat hlavně limity a způsob využití vozu. U pracovní dodávky totiž nejde jen o cestu z domova do práce. Vozíte v ní materiál, přijíždíte na stavby a často se pohybujete v hustém provozu mezi dalšími firemními auty.
Zákonné minimum činí 50 milionů korun na každého poškozeného při újmě na zdraví a 50 milionů korun celkem při škodě na majetku. To není částka, která by se týkala jen velké nehody na dálnici. Stačí nešťastná srážka s několika auty, vážnější zranění nebo poškození cizího majetku při nehodě a náklady mohou rychle růst. U dodávky používané každý den pro práci proto bývá rozumné zvažovat vyšší limit než zákonné minimum, zejména když s ní jezdíte po městě a převážíte dražší vybavení.
Při sjednání pojištění pojišťovně otevřeně řekněte, že vůz používáte k podnikání. Do smlouvy se zapisuje způsob využití vozidla a pracovní dodávka se neposuzuje stejně jako auto, kterým někdo jezdí pouze soukromě. Jestli uvedete osobní využití, ale ve skutečnosti budete každý den rozvážet armatury, nářadí a materiál k zákazníkům, můžete při škodě narazit na problém. Pojišťovna může požadovat doplatek pojistného nebo krátit vyplacené plnění.
Pár korun ušetřených na nesprávně vyplněné smlouvě se tak může proměnit v nepříjemně drahou chybu. A přesně takové chyby se dělají snadno – člověk při sjednávání myslí na značku auta, objem motoru a roční nájezd, ale na kolonku „podnikatelské využití“ se podívá jen letmo.
Povinné ručení řeší škody, které provozem dodávky způsobíte někomu jinému. Když nabouráte cizí auto, poškodíte plot při couvání nebo při nehodě zraníte jiného člověka, právě z něj se hradí odpovědnost za tyto následky. Vaše vlastní dodávka ale jeho úkolem není. Stejně tak nezaplatí vrtačky, lisovací kleště, měřicí přístroje, kotel ani krabice s materiálem, které máte uvnitř.
Tohle bývá pro instalatéry největší překvapení. Dodávka může být po nehodě na odpis, zatímco její náklad zůstane z pojištění úplně mimo. Představte si, že do vás někdo narazí na parkovišti a zdemoluje zadní část vozu. Povinné ručení viníka může řešit poškození vaší dodávky, pokud za nehodu odpovídá druhý řidič. Kdybyste ale nehodu zavinil vy, na vlastní auto se povinné ručení nepoužije.
Pro samotnou dodávku proto dává smysl havarijní pojištění. To může podle sjednaného rozsahu pokrýt například havárii, odcizení, živelní událost nebo vandalismus. Rozhoduje konkrétní smlouva, spoluúčast a výluky. U staršího vozu nemusí být plné havarijní pojištění ekonomicky zajímavé, u nové dodávky pořízené na úvěr či leasing však může být velmi rozumnou ochranou.
Ani havarijní pojištění ovšem automaticky neznamená, že máte pojištěný obsah nákladového prostoru. Běžně se vztahuje především na samotné vozidlo. Na nářadí a materiál potřebujete samostatné pojištění vybavení nebo nákladu, případně připojištění věcí ve vozidle. Při sjednání se ptejte na limity, způsob zabezpečení a situace, kdy pojišťovna plnění neposkytne. Jiná pravidla mohou platit pro věci uložené přes noc v uzamčené dodávce a jiná pro vybavení ponechané na stavbě nebo v otevřeném prostoru.
U instalatéra se vyplatí popsat realitu co nejpřesněji: jaké nářadí vozí, jakou má přibližně hodnotu, jestli v autě nechává materiál přes noc a zda dodávku parkuje na dvoře, ulici nebo v uzamčeném areálu. Pojištění nastavené podle katalogové představy o „běžném nákladu“ nemusí odpovídat skutečnosti. Kufr plný ručního nářadí je něco jiného než profesionální lis, kamera pro kontrolu potrubí a elektrické měřicí přístroje za desítky tisíc korun.
Vedle auta a jeho vybavení existuje ještě třetí vrstva: odpovědnost za práci. Instalatér nemá podle aktuálního přehledu státních profesí stanovené povinné zákonné profesní pojištění odpovědnosti. To ale neznamená, že se bez něj podnikatel obejde bez rizika. Dobrovolné pojištění podnikatelské odpovědnosti může pomoci při škodách způsobených zákazníkovi při výkonu práce.
Když například špatně utěsníte spoj a voda později poškodí podlahu, stěny nebo vybavení bytu, nejde o škodu způsobenou provozem dodávky. Povinné ručení ji tedy neřeší. Stejně tak se z něj nehradí škoda, kterou způsobí vadně provedená instalace nebo chyba při montáži. Tady se uplatňuje jiný typ odpovědnosti a jiná pojistka.
Při výběru smlouvy se vyplatí projít výluky, územní platnost, spoluúčast a limity pro jednotlivé druhy činností. Některé smlouvy mohou rozlišovat montáž, opravy, servis nebo práci s konkrétními technologiemi. Důležitá je také otázka, zda pojištění zahrnuje škody na věcech, které jste převzali od zákazníka, případně náklady na odstranění vadně provedené práce. Právě drobný detail ve výlukách může v praxi znamenat rozdíl mezi uhrazenou škodou a dlouhým vysvětlováním, proč se na daný případ pojištění nevztahuje.
Při kontrole pojistek si proto položte několik praktických otázek. Je u dodávky uvedené podnikatelské využití? Odpovídá limit povinného ručení hodnotě rizika, které při každodenním provozu podstupujete? Máte pojištěný náklad a nářadí, nebo jen karoserii? A kryje odpovědnost podnikatele skutečně instalatérské práce, které nabízíte zákazníkům? Když si odpovědi projdete dřív, než se něco stane, bývá to rychlejší než hledat správné znění smlouvy ve chvíli, kdy z nákladového prostoru teče voda a zákazník počítá škodu na nové podlaze.



