
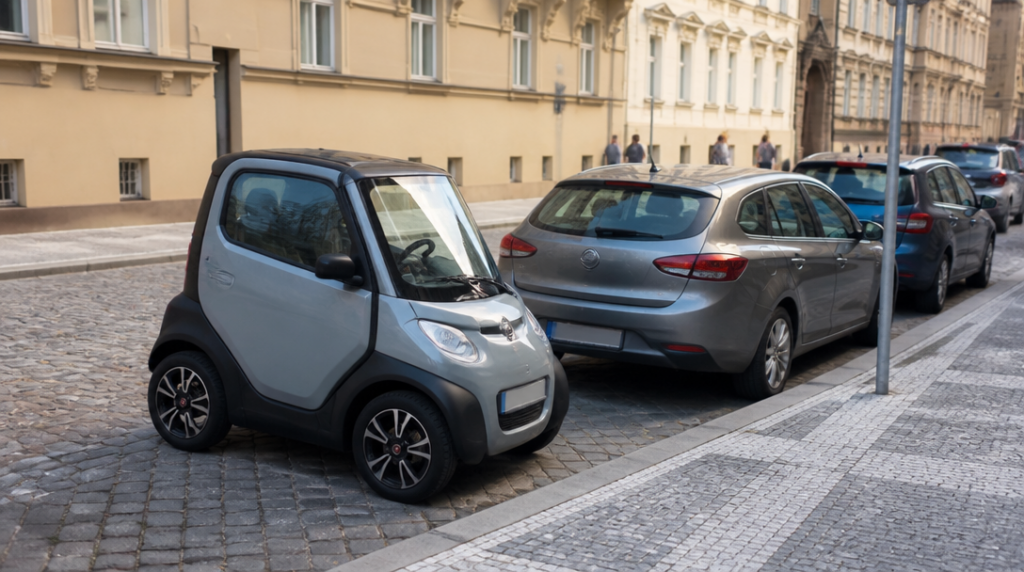
Mikroauto může na první pohled vypadat jako něco mezi čtyřkolkou a uzavřeným skútrem. Provozovatel ho proto někdy vnímá spíš jako lehké přibližovadlo než jako vozidlo, na které se vztahují stejné zákonné povinnosti jako na automobil. Právě tady ale vzniká rozdíl mezi dojmem a realitou: od 1. dubna 2024 se povinné ručení vztahuje i na mikroauta, která splňují zákonné podmínky.
Rozhodující není především velikost karoserie, počet míst ani to, zda se s vozidlem jezdí jen po městě. Podstatná je jeho konstrukční rychlost. Povinné ručení je nutné sjednat u mikroauta, jehož konstrukční rychlost je vyšší než 25 km/h. Typická mikroauta spadající do kategorie L6e přitom mohou mít nejvyšší konstrukční rychlost až 45 km/h. U takového vozidla tedy samotné označení „mikroauto“ žádnou výjimku nevytváří.
Kdy se povinné ručení vztahuje na mikroauto
Nová pravidla vycházejí ze zákona č. 30/2024 Sb. Ten povinnost nestaví na tom, jak vozidlo vypadá, ale na jeho technických vlastnostech a způsobu provozu. Mikroauto s konstrukční rychlostí do 25 km/h povinné ručení podle uvedeného pravidla nepotřebuje. Jakmile však tuto hranici překročí, musí mít pojištění odpovědnosti z provozu vozidla.
Pro běžného majitele to znamená poměrně jednoduchou kontrolu. Stačí se podívat do technických údajů vozidla a ověřit konstrukční rychlost. Nejde o rychlost, kterou řidič skutečně používá, ani o okamžitou rychlost naměřenou při jízdě. Rozhoduje hodnota určená pro daný typ vozidla. Mikroauto, které se pohybuje jen mezi domem, obchodem a lékařem, má z hlediska zákona stejné postavení jako každé jiné vozidlo překračující stanovený limit.
Povinnost se netýká pouze situace, kdy mikroauto právě vyjíždí na silnici. Provozovatel musí mít pojištění po celou dobu registrace vozidla. U neregistrovaného mikroauta trvá tato povinnost po celou dobu jeho provozuschopnosti. Nestačí tedy pojistku uzavřít jen na léto, na dobu dovolené nebo na několik dnů, kdy se očekává častější používání.
To může překvapit hlavně majitele, kteří mikroauto odstaví v garáži a považují tím věc za vyřešenou. Samotné odstavení povinnost automaticky neruší. Jestliže je vozidlo stále registrované, pojištění musí pokračovat. U neregistrovaného vozidla se posuzuje jeho provozuschopnost, nikoli jen to, zda v konkrétním týdnu skutečně vyjelo.
Co povinné ručení kryje
Povinné ručení chrání především ostatní účastníky provozu. Když řidič mikroauta způsobí nehodu, pojišťovna za něj hradí škodu nebo újmu v rozsahu sjednaného pojištění. Nejde tedy o pojištění samotného mikroauta proti poškození. Náklady na opravu vlastního vozidla se z povinného ručení běžně nehradí; k tomu slouží jiné pojištění, například havarijní, pokud je pro daný typ vozidla dostupné.
Zákon stanovuje minimální limit pojistného plnění ve výši 50 milionů korun na každého poškozeného za újmu na zdraví. U škod na majetku činí minimum 50 milionů korun celkem. Pojišťovna může nabídnout i vyšší limity, ale nižší smlouva zákonné minimum nesplní.
U malého vozidla může člověk snadno podlehnout dojmu, že případná škoda bude také malá. Mikroauto však může poškodit zaparkované auto, svodidla, vrata nebo jiný majetek. Při nehodě může navíc dojít k vážnému zranění chodce či cyklisty. Rozměry vozidla proto samy o sobě neříkají nic o výši možné újmy. Malé auto může mít velké následky.
Sankce za jízdu bez pojištění
Za provoz mikroauta bez povinného ručení hrozí provozovateli pokuta až 50 000 korun. Nejde přitom jen o případ, kdy policie vozidlo zastaví při silniční kontrole. Neplatné nebo chybějící pojištění může být zjištěno i jiným způsobem, například při řešení nehody nebo při kontrole údajů o vozidle.
Krátká úleva v podobě nezaplacené pojistky se tak může rychle změnit v nákladný problém.
Česká kancelář pojistitelů může po provozovateli požadovat také příspěvek za každý den, kdy vozidlo nemělo pojištění. Výzva k úhradě musí stanovit lhůtu nejméně 30 dní. Výše příspěvku se odvíjí od konkrétní kategorie vozidla a délky období bez pojištění, takže několik týdnů bez smlouvy nemusí znamenat pouze jednu zapomenutou platbu.
Ještě závažnější situace nastane, pokud nepojištěné mikroauto způsobí nehodu. Poškozený může být odškodněn z garančních mechanismů, ale následně se mohou vyplacené částky vymáhat po odpovědné osobě. U újmy na zdraví mohou náklady dosáhnout velmi vysokých částek a přesáhnout možnosti běžné domácnosti.
Jak postupovat při sjednání
Majitel by měl při sjednávání uvést přesné údaje o mikroautu, zejména jeho kategorii, konstrukční rychlost a případně registrační značku nebo identifikační číslo vozidla. Pojišťovna může mít pro mikroauta odlišné sazby než pro klasické osobní automobily. Cena se obvykle odvíjí od typu vozidla, účelu používání, místa provozu a údajů o provozovateli.
Při změně vlastníka nebo provozovatele je vhodné ověřit, zda pojištění skutečně přešlo na novou osobu, nebo zda je nutné uzavřít novou smlouvu. Stejně tak je třeba hlídat konec pojistného období a splatnost dalších plateb. U roční smlouvy může pojištění zaniknout kvůli neuhrazenému pojistnému, přestože mikroauto dál stojí před domem a na silnici vyjíždí jen občas.
Jestliže majitel vozidlo dlouhodobě nechce používat, měl by řešit jeho status formálně, nikoli pouze fyzickým odstavením. U registrovaného mikroauta samotná garáž povinné ručení nenahradí. Rozhodující je, zda trvá registrace a zda se na vozidlo podle jeho konstrukční rychlosti povinnost pojištění vztahuje.
Při pořízení ojetého mikroauta je rozumné ověřit pojištění ještě před první jízdou. Kupní smlouva, předání klíčů ani zaplacená cena nenahrazují vlastní odpovědnost provozovatele. U vozidla s konstrukční rychlostí vyšší než 25 km/h musí být povinné ručení vyřešené od okamžiku, kdy je uvedeno do provozu pod novým provozovatelem.



