
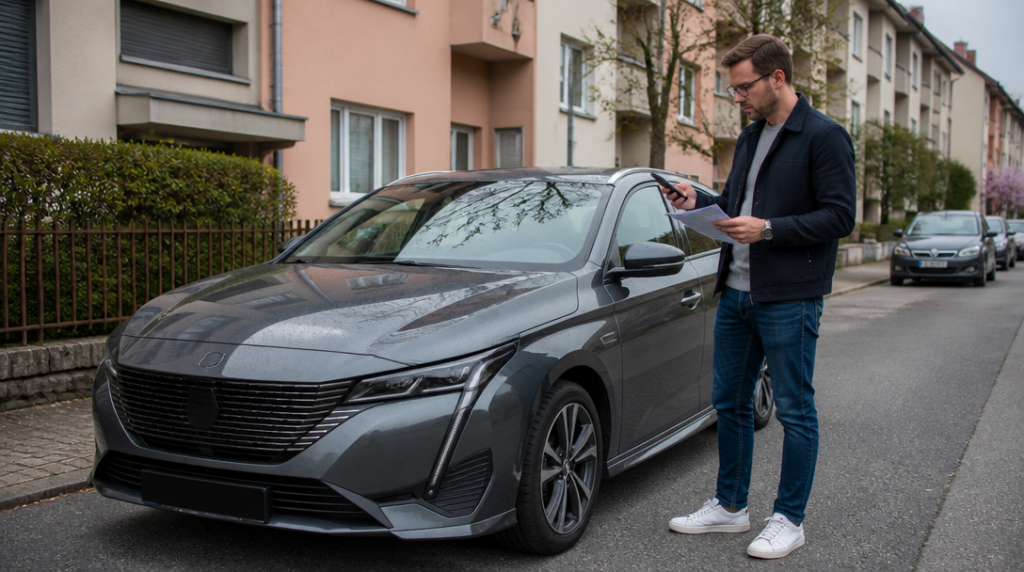
Představte si dva řidiče, kteří přijedou do pojišťovny se stejným Peugeotem 308. Jeden bydlí v menším městě a má za sebou roky bez nehody, druhému je čerstvě dvacet a žije v Praze. Za povinné ručení dostanou nabídky, které se mohou lišit o tisíce korun.
Právě proto nestačí zadat do srovnávače pouze značku a model auta. Peugeot 308 sám o sobě cenu neurčuje. Rozhodující je kombinace technických údajů o voze a osobních údajů řidiče.
Kolik stojí povinné ručení pro Peugeot 308
Průměrná cena povinného ručení pro Peugeot 308 v roce 2026 vychází na 4 171 korun ročně. Jde o orientační hodnotu, nikoli o částku, kterou automaticky zaplatí každý majitel tohoto hatchbacku nebo kombi.
Rozdíl může vzniknout už podle objemu motoru. U motoru 1,2 litru činí průměr 4 349 korun ročně, u motoru 1,5 litru 3 763 korun a u objemu 1,6 litru 4 242 korun. Samotný objem ale nefunguje jako jednoduchý ceník. Pojišťovna pracuje s více údaji najednou.
U nového Peugeotu 308 se orientační roční cena pohybuje přibližně od 1 990 korun pro řidiče s bonusem za 120 měsíců, který žije mimo velké město, až po 7 164 korun pro řidiče do 21 let v Praze. Tak široké rozpětí dobře ukazuje, proč má smysl porovnávat konkrétní nabídky místo spoléhání na průměr.
Stejné limity, jiná cena
Pojišťovny mohou u povinného ručení nabídnout několik úrovní limitů. V roce 2026 představuje zákonné minimum 50 milionů korun na újmu na zdraví a 50 milionů korun na majetkovou škodu.
Při porovnávání nabídek musí být limity stejné. Jinak může nejlevnější varianta působit výhodně jen proto, že poskytuje nižší ochranu. Srovnání nabídky s limitem 50 milionů korun na škody a nabídky s jiným nastavením neříká, která pojišťovna je skutečně levnější.
Vyšší limit může zvýšit roční platbu, ale rozdíl nebývá jedinou věcí, kterou má smysl sledovat. Při vážné nehodě se škody na zdraví mohou vyšplhat velmi vysoko a povinné ručení má chránit především před finančním dopadem takové události.
Co zadat do srovnání
Nejprve připravte technické údaje z osvědčení o registraci vozidla. U Peugeotu 308 se bude hodit zejména objem motoru, výkon, rok výroby a informace, zda jde o nově pořizovaný vůz nebo auto, které už máte ve vlastnictví.
Pak přicházejí údaje o řidiči. Pojišťovnu zajímá věk, bydliště a délka bezeškodního průběhu. U některých nabídek se může projevit i to, kdo je vedený jako hlavní provozovatel nebo pojistník.
Bonus obvykle odráží dobu bez pojistné události. Řidič s dlouhou historií bez nehod proto může získat výrazně lepší cenu než začátečník, i když oba vlastní stejný Peugeot 308. Uvedený bonus je potřeba vyplnit přesně. Chybný údaj může později způsobit potíže při ověřování nároku na slevu.
Cena po slevách není vždy konečná
Při čtení nabídky se dívejte na roční cenu po všech započtených slevách. Některé kalkulace mohou zobrazovat zvýhodněnou částku spojenou s konkrétním způsobem platby nebo s dalšími podmínkami.
Rozdíl mezi roční, pololetní a čtvrtletní platbou nemusí být jen otázkou pohodlí. Výsledná částka se může lišit podle zvoleného splátkového režimu. Proto je rozumné porovnat celkovou sumu za dvanáct měsíců, ne pouze částku první splátky.
Pozornost si zaslouží také délka trvání smlouvy a automatické prodloužení. U přechodu k jiné pojišťovně může hrát roli výpovědní lhůta, datum výročí smlouvy i způsob, jakým se změna oznamuje. Ušetřených několik stovek korun nestojí za komplikace, pokud není jasné, kdy staré pojištění skončí.
Asistence může rozhodnout
Povinné ručení není jen číslo v kolonce s roční cenou. Nabídky se mohou lišit rozsahem asistenčních služeb, například pomocí při poruše, odtahem nebo řešením problémů po nehodě.
U Peugeotu 308, který řidiči používají na krátké městské jízdy i delší cesty, může být rozdíl v asistenci prakticky znát. Levnější smlouva bez použitelné pomoci v zahraničí nebo při poruše mimo město nemusí být výhodná pro člověka, který často cestuje.
Podmínky je potřeba číst konkrétně. Asistenční služba může mít územní omezení, limit počtu zásahů nebo maximální částku, kterou pojišťovna za odtah uhradí. Tato omezení se v reklamním názvu produktu často neprojeví.
Kdy přidat havarijní pojištění
Povinné ručení hradí škody, které způsobíte jiným lidem. Nechrání automaticky váš vlastní Peugeot 308 při nehodě, krádeži, vandalismu nebo poškození živlem.
U staršího vozu nemusí dávat smysl sjednávat široké havarijní pojištění za každou cenu. U nového nebo financovaného auta ale může být vhodné porovnat i tuto možnost. Výsledná cena závisí na spoluúčasti, rozsahu rizik a hodnotě vozidla.
Tyto produkty není dobré míchat při základním porovnání povinného ručení. Nejprve srovnejte samotné zákonné pojištění při stejných limitech. Teprve potom sledujte, co přinese připojištění skel, střetu se zvěří, přírodních rizik nebo rozšířená asistence.
Jak poznat použitelnou nabídku
Dobrá nabídka by měla jasně uvádět roční cenu, nastavené limity, započtený bonus a rozsah asistence. Zkontrolujte také, zda odpovídá skutečný objem motoru a zda kalkulace pracuje se správným věkem a bydlištěm řidiče.
Nejlevnější výsledek má smysl pouze tehdy, když porovnáváte stejné parametry. Jinak srovnáváte různé produkty, podobně jako kdybyste vedle sebe postavili městské kolo a elektrokolo a rozhodovali se jen podle ceny.
U Peugeotu 308 proto začněte přesnými údaji z dokladů, přidejte skutečnou historii řidiče a teprve potom sledujte částky. Průměr 4 171 korun může posloužit jako orientační bod, nikoli jako slib konkrétní ceny.



