
Na přepážce pojišťovny leží technický průkaz, vedle něj klíčky od plug-in hybridu. Auto je tiché, čisté a na elektřinu zvládne část běžné cesty, přesto se na něj při povinném ručení hledí jako na motorové vozidlo se stejnou zákonnou povinností jako u běžného auta.
Povinné ručení musí mít sjednané provozovatel vozidla. Nezáleží na tom, zda většinu jízd absolvuje na elektřinu, nebo jestli spalovací motor naskočí jen při delší cestě. Rozhodující je, že jde o vozidlo provozované na pozemních komunikacích.
Nejdřív si pohlídejte zákonné minimum
Od 1. dubna 2024 činí zákonné minimum 50 milionů korun na újmu na zdraví pro každého poškozeného. Stejný limit, tedy 50 milionů korun, platí pro škody na majetku způsobené při jedné události.
Čísla vypadají vysoká, dokud si člověk nepředstaví hromadnou nehodu na dálnici. Několik poškozených vozů, vážná zranění, dlouhá léčba a náklady, které se mohou sčítat rychleji než zmačkané plechy na krajnici. Zákonné minimum proto nemusí být pro každého řidiče rozumným cílem, i když formálně stačí.
Vyšší limit obvykle znamená vyšší pojistné, rozdíl ale nemusí být dramatický. Při výběru se vyplatí porovnat nejen samotnou cenu, ale hlavně rozsah limitů a podmínky konkrétní nabídky. U dražšího plug-in hybridu s vyšší pořizovací hodnotou působí nízký limit zvlášť nekomfortně.
Povinné ručení hradí škody, které provozem vozidla způsobíte jiným. Neplatí automaticky opravu vašeho vlastního auta po nehodě. K tomu slouží havarijní pojištění, případně vybraná připojištění, jejichž rozsah se mezi pojišťovnami liší.
Výkon může pojišťovna chápat různě
U běžného benzinového nebo dieselového vozu se při výpočtu ceny často pracuje s výkonem, případně objemem spalovacího motoru. U plug-in hybridu se do hry přidává elektromotor a jeho výkon. Právě tady se nabídky mohou začít rozcházet.
Jedna pojišťovna může vycházet především z údajů o spalovacím motoru, jiná z kombinovaného výkonu nebo z vlastních tarifních pravidel. Řidič pak zadá stejné auto do několika kalkulaček a dostane částky, které se liší o stovky až tisíce korun ročně. Není to chyba systému, ale důsledek odlišného nastavení sazeb.
Orientační tržní data za rok 2025 uvádějí průměrné roční pojistné 3 170 korun u vozů s výkonem pod 50 kW a 6 030 korun u nejvýkonnějších vozů. U plug-in hybridu ovšem samotné zařazení do výkonové kategorie nemusí být na první pohled jasné. Před podpisem smlouvy si ověřte, jak pojišťovna výkon hybridního pohonu započítává.
Technický průkaz přitom nebývá jediný údaj, který cenu určuje. Pojišťovna zohledňuje věk řidiče, jeho bydliště, dosavadní bezeškodní průběh, stáří vozidla i zvolený limit. Stejný model zaparkovaný v menším městě může vyjít jinak než vůz stejného roku výroby provozovaný v hustém pražském provozu.
Baterie cenu neurčuje samostatně
Kapacita trakční baterie není v zákoně stanovená jako samostatné kritérium pro cenu povinného ručení. Každá pojišťovna si ale může nastavit vlastní sazební pravidla a pracovat s parametry vozu jiným způsobem.
Řidič tedy nemůže spoléhat na jednoduché pravidlo, že větší baterie automaticky znamená dražší pojistku. V praxi se promítne spíš celková konstrukce a zařazení vozidla v konkrétním tarifu. Baterie může být technicky nejdražší částí auta, ale povinné ručení se nepočítá jako seznam jednotlivých drahých komponentů.
To je rozdíl oproti havarijnímu pojištění. Tam už bude hrát roli hodnota celého vozu a nastavení krytí, které může řešit také poškození při nehodě, krádež nebo další rizika podle smlouvy. U plug-in hybridu má smysl přečíst si podmínky pečlivěji než jen řádek s výslednou částkou.
Kalkulačka ukáže cenu, ne vždy celý příběh
Online srovnání je rychlé. Stačí několik údajů, pár kliknutí a na obrazovce se objeví nabídky. Jenže u plug-in hybridu může rozhodnout detail, který formulář schová do nenápadného políčka: přesná varianta modelu, výkon spalovacího motoru, rok výroby nebo způsob, jakým je vůz vedený v databázi.
Při vyplňování proto kontrolujte, zda vybíráte skutečně plug-in hybrid, nikoli běžný hybrid nebo čistý elektromobil. Rozdíl není jen slovní. Vozidla mají odlišnou konstrukci, údaje v technickém průkazu i způsob zařazení do pojišťovacích tarifů.
Vyplatí se také zadat nabídku s různými limity a porovnat, jak se mění výsledná cena. Někdy je příplatek za vyšší krytí překvapivě malý. Jindy pojišťovna nabídne výhodnější sazbu až v kombinaci s další smlouvou, například havarijním pojištěním nebo pojištěním domácnosti.
Pozornost věnujte bonusu za bezeškodní průběh. Při přechodu od předchozího auta se může započítat, ale pojišťovna bude chtít správné údaje o dosavadním pojištění. Chyba v počtu měsíců nebo škodních událostí může cenu změnit ve chvíli, kdy už člověk očekává hotovou smlouvu.
Zelená karta už při kontrole není hlavní starost
Od 1. října 2024 se v České republice povinné ručení ověřuje online. Při běžné silniční kontrole proto není nutné vozit papírovou zelenou kartu.
To neznamená, že je dobré smlouvu uzavírat ledabyle nebo spoléhat na to, že se všechno objeví v systému okamžitě. Po sjednání si zkontrolujte potvrzení, registrační značku a začátek platnosti. U nového vozu může být mezi převzetím klíčků a aktivací pojištění velmi krátký čas, ale právě v něm se chyby hledají nejhůř.
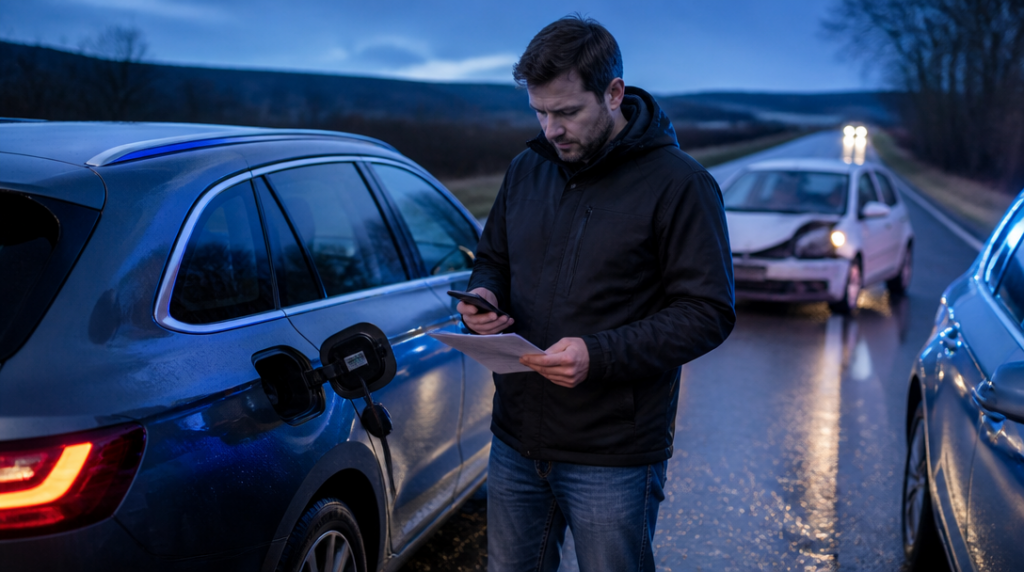
V telefonu se hodí mít uložené údaje o smlouvě a kontakt na pojišťovnu. Ne kvůli běžné kontrole u silnice, ale pro případ nehody, kdy člověk stojí v dešti u poškozeného auta, slyší cvakat výstražná světla a potřebuje rychle zjistit, co má dělat dál.
U plug-in hybridu tedy cenu neurčuje jediná magická položka z technického průkazu. Rozhoduje kombinace výkonu, věku řidiče, místa bydliště, bonusu, stáří vozu, zvoleného limitu a pravidel konkrétní pojišťovny. Největší rozdíl často nevznikne změnou auta, ale tím, že stejný vůz necháte nacenit několika různými způsoby.



