
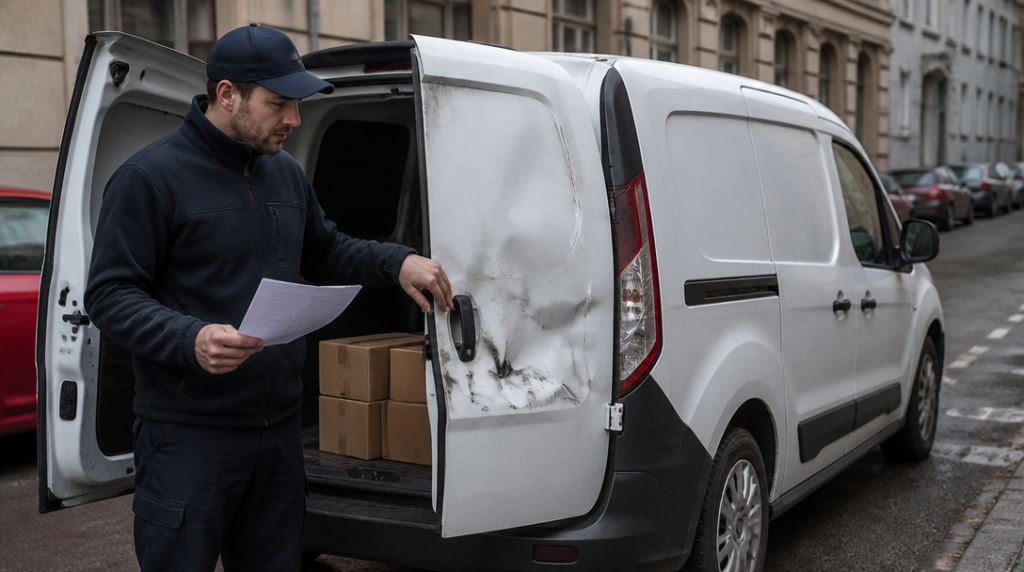
Kurýr Pavel si po ranní směně všiml, že má na dodávce promáčknuté zadní dveře. Na parkovišti do něj někdo nacouval a zmizel. Škoda na jeho autě nebyla dramatická, jenže ještě tentýž den při rozvozu přehlédl motorkáře na křižovatce. Tentokrát už šlo o cizí zdraví, poškozený stroj a několik týdnů starostí.
Pavel měl povinné ručení. Dokonce se pochlubil, že ho našel za pár minut a za výhodnou cenu. Jenže pojištění odpovědnosti za škodu způsobenou provozem vozidla není univerzální ochranný štít pro kurýra, jeho auto i převážené balíky. Kryje konkrétní riziko a zbytek nechává na dalších smlouvách.
Nejlevnější smlouva může být drahá chyba
Provozovatel registrovaného vozidla musí mít povinné ručení po celou dobu jeho registrace. Neexistuje žádná ochranná lhůta, během níž by bylo možné auto provozovat bez pojištění, ani jediný beztrestný den mezi dvěma smlouvami. U kurýrního auta, které vyjíždí prakticky každý pracovní den, se přitom snadno stane, že podnikatel přehlédne splatnost nebo si myslí, že nová smlouva začne platit okamžikem podpisu.
Od 1. října 2024 je pojištění účinné až připsáním platby pojišťovně. Podpis smlouvy tedy sám o sobě nestačí. Když peníze odejdou pozdě, může být mezi starou a novou smlouvou skutečná mezera. U osobního auta je to problém. U rozvozové dodávky, která denně objíždí desítky adres, je to zbytečný hazard.
Povinné minimum od 1. dubna 2024 činí 50 milionů korun na každého poškozeného za újmu na zdraví a 50 milionů korun celkem za škody na majetku. Zákonné minimum tedy existuje, ale otázka zní, zda je pro profesionální rozvoz rozumné zastavit se právě na něm. Při běžném ťukanci možná ano. Při vážné nehodě s více poškozenými už může být rozdíl mezi minimem a vyššími limity podstatnější než několik stokorun ročně.
Nejlevnější nabídka často vypadá dobře v internetové kalkulačce, protože pracuje s omezeným množstvím údajů. Kurýr by měl pojišťovně pravdivě sdělit, že vůz používá k podnikání a rozvozu. Rozhoduje způsob využití vozidla, jeho typ i očekávaný provoz. Zamlčet pracovní nasazení jen proto, aby pojistka vyšla levněji, není úspora, ale sázka na to, že se nic nestane.
Co povinné ručení zaplatí a co nechá na vás
Povinné ručení slouží k náhradě škody, kterou provozem vozidla způsobíte někomu jinému. Může jít o zranění chodce, poškození cizího auta, svodidla nebo majetku zákazníka, pokud za škodu odpovídáte jako provozovatel vozidla. Neplatí však automaticky opravu vašeho vlastního rozvozového auta.
Promáčknuté dveře, rozbité světlo nebo poškozený nákladový prostor po nehodě řeší havarijní pojištění, případně peníze z povinného ručení viníka, pokud nehodu způsobil někdo jiný. Když kurýr nehodu zaviní sám, povinné ručení mu opravu jeho dodávky neuhradí. Bez havarijního pojištění zůstává účet za servis na něm.
Stejně snadno se přehlédnou věci uvnitř auta. Povinné ručení nekryje zásilky přepravované vozidlem. Rozbitý balík, zničená elektronika po prudkém zabrzdění nebo krádež části zásilek proto vyžadují jiné odpovědnostní či majetkové krytí podle konkrétní smlouvy a podmínek přepravy.
Tady vzniká nepohodlná otázka: Je kurýr skutečně pojištěný, nebo jen vlastní doklad o povinném ručení? V praxi může mít smlouvu na auto, ale žádné krytí pro náklad a žádnou ochranu před výpadkem příjmu po poškození dodávky. To je podobné, jako mít zámek na dveřích, ale nechat otevřená okna.
Dodávka není jen větší osobák
Rozvozové vozidlo tráví na silnici více času než běžné soukromé auto. Častěji zastavuje u krajnice, couvá v úzkých ulicích, vjíždí do areálů a pohybuje se v místech, kde se řidič soustředí na adresu, telefon nebo čas doručení. Riziko nevytváří jen počet kilometrů, ale i samotný styl práce.
Při sjednávání smlouvy proto nestačí říct, že jde o bílou dodávku. Pojišťovna potřebuje znát, k čemu se vozidlo používá, kdo ho řídí a zda v něm převážíte zboží nebo zásilky pro jiné osoby. Kurýr pracující na vlastní účet má jinou situaci než zaměstnanec, který jezdí s vozidlem dopravce. Rozdíl může hrát roli při nastavení smlouvy i při řešení škody.
Havarijní pojištění dává smysl hlavně tam, kde by delší odstávka vozidla ohrozila podnikání. U rozvozové dodávky totiž nejde jen o cenu karosářské opravy. Každý den v servisu může znamenat méně doručených zásilek a nižší příjem. Při výběru se vyplatí sledovat spoluúčast, rozsah rizik, způsob výpočtu škody a podmínky pro náhradní vozidlo, ne jen částku v prvním řádku nabídky.
Před podpisem je dobré projít i výluky. Pojištění může mít omezení pro konkrétní způsob užívání, území, zabezpečení vozidla nebo druh převáženého zboží. Ne každá pojišťovna staví podnikatelský rozvoz stejně a univerzální balíček z reklamy nemusí odpovídat skutečnému provozu.
Zelená karta už není hlavní starost, platba ano
Od 1. října 2024 se v České republice platnost povinného ručení ověřuje online. Při běžné jízdě po Česku řidič zelenou kartu obvykle nepotřebuje. To ale neznamená, že může vyrazit bez ověření smlouvy nebo s domněnkou, že pojištění začne platit automaticky.
Pro kurýra je praktičtější hlídat potvrzení o zaplacení, datum počátku pojištění a správné údaje o vozidle. Zvláštní pozornost si zaslouží změna auta, převod dodávky nebo krátkodobé řešení mezi dvěma provozovateli. Chyba v registrační značce či ve smlouvě se nejlépe odhalí ještě před první směnou, ne po nehodě.
Když vozidlo zůstane bez povinného ručení, provozovatel platí za každý den příspěvek České kanceláři pojistitelů. Výše se odvíjí od druhu vozidla. Výzva k úhradě musí obsahovat lhůtu nejméně 30 dní, ale čekat na dopis se nevyplácí. Dluh mezitím nevytváří žádnou ochranu pro auto ani řidiče a zbytečně komplikuje administrativu.
Pojistka musí odpovídat skutečné práci
U PPL kurýra se vyplatí oddělit tři otázky: kdo zaplatí škodu způsobenou třetí osobě, kdo uhradí opravu vlastního auta a kdo ponese náklady za poškozenou či ztracenou zásilku. Na první odpovídá povinné ručení, na druhou typicky havarijní pojištění a na třetí odpovědnostní nebo majetkové krytí podle role kurýra a smlouvy s dopravcem či zadavatelem.
Smluvní podmínky přepravy mohou odpovědnost rozdělovat jinak, než si řidič představuje. Proto nestačí věta, že zásilky jsou „pojištěné“. Rozhoduje, co přesně je pojištěno, do jaké výše, při jakých událostech a zda se ochrana vztahuje na konkrétního kurýra i jeho vozidlo.
Největší chybu dělá ten, kdo vybírá pojištění podle nejnižší částky a teprve potom zjišťuje, co vlastně koupil. U rozvozového auta by měl být postup opačný: nejprve popsat reálné používání, hodnotu vozidla, charakter zásilek a možný dopad odstávky, teprve potom porovnávat cenu. Levná pojistka není problém sama o sobě. Problém nastane ve chvíli, kdy levně pojišťuje úplně jiné riziko, než jaké kurýr každý den skutečně podstupuje.



