
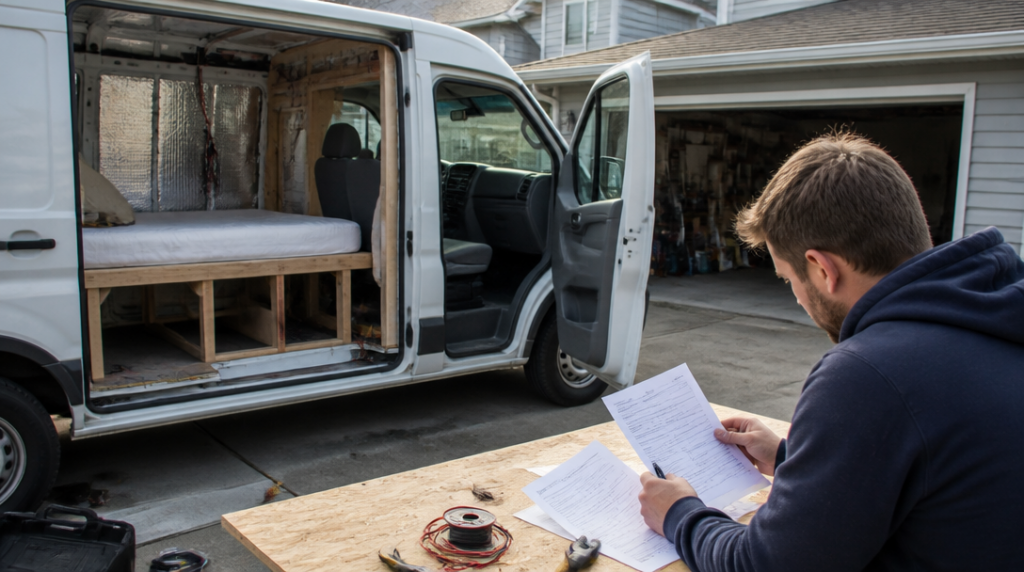
Dodávka stojí před domem, uvnitř jsou vyndan é sedačky, kabely visí ze stropu a místo nákladového prostoru pomalu vzniká malý byt na kolech. Právě v tu chvíli si možná řeknete, že s autem stejně nejezdíte, a tak pojištění na nějaký čas zrušíte. To by se mohlo prodražit.
Povinné ručení musí být sjednané po celou dobu, kdy je vozidlo registrované. Platí to i během přestavby dodávky na obytný vůz. Auto nemusí stát na silnici ani pravidelně jezdit. Samotný fakt, že je stále vedené v registru, stačí k tomu, aby povinnost trvala.
Přestavba tedy není pauza mezi dvěma pojištěními. Nejdřív máte registrovanou dodávku, potom z ní uděláte obytný automobil a teprve následně necháte změnu zapsat. Pojištění musí pokrývat celé toto období. Když smlouvu ukončíte dřív, než vozidlo přestane být registrované nebo než je vyřešený jiný zákonný důvod zániku pojištění, vznikne mezera, za kterou můžete platit příspěvek do garančního systému.
Od 1. ledna 2026 činí tento příspěvek u registrovaného obytného automobilu 74 korun za každý den bez pojištění. Jednotlivá částka nevypadá dramaticky, jenže při delší přestavbě se rychle nasčítá. K tomu se mohou přidat další náklady a komplikace spojené s řešením nepojištěného vozidla.
Zvláštní pozornost si zaslouží okamžik, kdy přestavbu dokončíte. Nestačí mít uvnitř kuchyňský blok, spaní, úložné prostory nebo obytnou vestavbu a považovat auto automaticky za obytný vůz. Rozhodující je úřední schválení a zápis změny v registru vozidel. Do té doby se z pohledu evidence pořád vychází z původně zapsaných údajů.
Co se mění po schválení přestavby
Po dokončení přestavby musíte požádat o schválení technické způsobilosti na obecním úřadu obce s rozšířenou působností. Úřad posoudí, zda vozidlo po úpravách splňuje požadavky pro nový účel a kategorii. Teprve na základě rozhodnutí lze změnu zapsat do registru vozidel.
Změnu údajů je nutné provést do deseti pracovních dnů. Nečekejte tedy s návštěvou úřadu několik měsíců jen proto, že chcete obytný vůz nejdřív pořádně vyzkoušet. U přestavby se hodí schovat si veškeré dokumenty k použitým komponentům a úpravám. Úřad může potřebovat podklady, z nichž bude patrné, co bylo na vozidle změněno a jak bylo řešení provedeno.
Po zápisu nových údajů oznamte změnu pojišťovně. Nejde jen o formalitu. Pojišťovna pracuje s údaji o vozidle a ty by měly odpovídat jeho aktuálnímu zápisu. Jestli se změní druh vozidla, jeho účel nebo další evidované parametry, může se změnit i způsob, jakým pojišťovna smlouvu posuzuje.
Výše sazby se totiž neurčuje podle toho, co zrovna vidíte při otevření bočních dveří. Rozhodující jsou údaje o vozidle předávané z registru. Jinými slovy: matrace, vařič a dřevěná skříňka samy o sobě sazbu neurčují. Úředně zapsaná změna ano. Je to trochu jako s adresou v občance – skutečnost může vypadat jasně, ale pro systém rozhoduje údaj v evidenci.
Do chvíle, než je změna zapsaná, proto nepředpokládejte, že už máte pojištění obytného automobilu. S pojišťovnou si potvrďte, jak upraví smlouvu po provedení zápisu a od jakého data bude změna účinná. Současně si zkontrolujte, zda se ve smlouvě nezměnily údaje, které mohou ovlivnit cenu nebo rozsah pojištění.
Při přestavbě se někdy mění také hmotnost, počet míst k sezení nebo technické parametry vozidla. Takové úpravy mohou mít dopad nejen na evidenci, ale i na provozní a pojistné podmínky. Nevyplácí se spoléhat na větu „vždyť je to pořád stejná dodávka“. Pokud je v technickém průkazu nebo v elektronických údajích něco jinak, měl by o tom vědět i pojistitel.
Povinné ručení samozřejmě není pojištění samotné vestavby. Kryje odpovědnost za škodu způsobenou provozem vozidla. Nábytek, elektroinstalace, solární panel nebo vybavení uvnitř mohou vyžadovat jiné pojištění, například pojištění majetku či speciální připojištění. Záleží na konkrétní nabídce a podmínkách, takže není rozumné předpokládat, že všechno uvnitř automaticky spadá pod jednu smlouvu.
Základní zákonné limity povinného ručení jsou nejméně 50 milionů korun za újmu na zdraví nebo usmrcení pro každého poškozeného a nejméně 50 milionů korun za majetkovou škodu bez ohledu na počet poškozených. Jde o minimální hranici, nikoli o doporučení, že vyšší limit nemá smysl. Obytné vozy bývají těžší a často vezou dražší vybavení než běžná prázdná dodávka. Při nehodě navíc nemusí vzniknout jen škoda na jiném autě, ale také újma více lidem nebo poškození okolního majetku.
Co hrozí při jízdě bez pojištění
Pojištění se neověřuje jen při silniční kontrole, kdy řidič loví doklady v přihrádce. Policie ověřuje jeho platnost elektronicky podle údajů vedených u pojištění vozidel. Když systém ukáže, že vozidlo pojištěné není, může policie zabránit jeho další jízdě.
To je nepříjemné samo o sobě, ale nehoda bez pojištění je mnohem horší scénář. Škoda se může nejprve uhradit z garančního systému a následně se vymáhat po osobě, která za nepojištěné vozidlo odpovídá. U vážné nehody se částka nemusí pohybovat ve stovkách nebo tisících korun, nýbrž v řádech, které dokážou převrátit rodinný rozpočet naruby.
Před začátkem přestavby si proto poznamenejte konec stávající smlouvy a ověřte, že pojištění pokračuje bez přerušení. Pokud vozidlo dlouhodobě stojí v garáži a nechcete za něj platit, samotné odstavení nestačí. Musel by se změnit jeho právní a evidenční režim tak, aby povinnost pojištění skutečně zanikla. Dokud je auto registrované, počítejte s trvající povinností.
Praktický postup je jednoduchý: pojištění ponechat aktivní během celé přestavby, nechat úpravy úředně schválit, změnu zapsat do deseti pracovních dnů a následně dodat aktuální údaje pojišťovně. Při sjednávání nebo úpravě smlouvy si pohlídejte také limity a ověřte, zda chcete chránit jen odpovědnost za provoz, nebo i samotnou obytnou vestavbu. Jakmile pak vyjedete na první cestu, nebude vás místo výhledu na hory zaměstnávat otázka, jestli jste pojištění vyřešili správně.



