
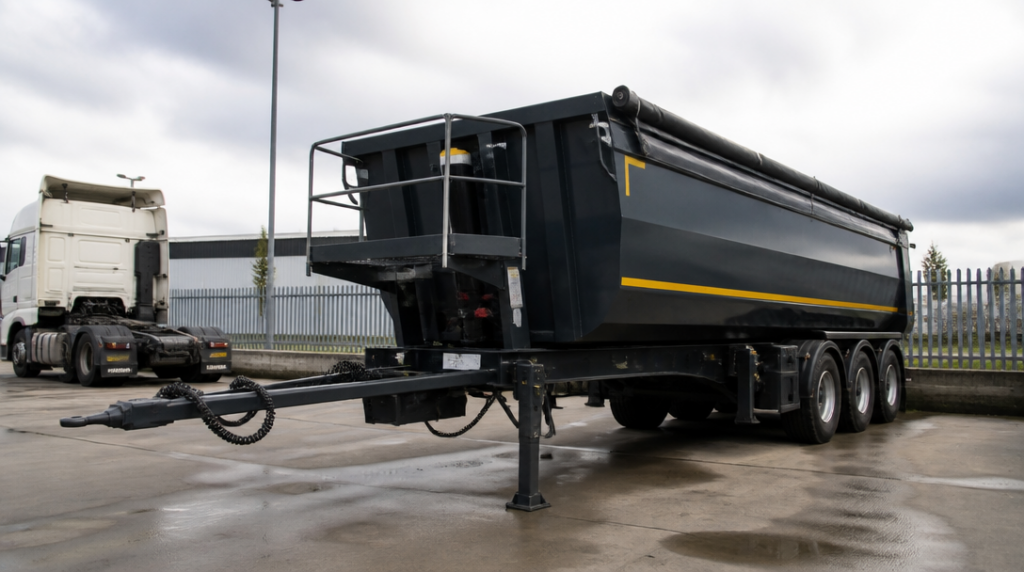
Řidič nákladního auta odstavil soupravu ve firemním areálu. Přívěs několik měsíců nepoužíval, protože čekal na větší zakázku a mezitím řešil opravu nákladního vozu. Povinné ručení měl sjednané pro auto, a tak předpokládal, že tím je celá souprava vyřešená. Jenže u přívěsu může vzniknout samostatná povinnost.
Přípojné vozidlo se pro účely zákona posuzuje jako vlastní vozidlo. Nezáleží přitom pouze na tom, jestli právě jede po silnici, nebo stojí zaparkované za plotem. Rozhodující je jeho registrace, způsob vyřazení z provozu a splnění podmínek pro případnou výjimku.
Přívěs není jen další část nákladního auta
Od 1. dubna 2024 platí zákon č. 30/2024 Sb., který přípojné vozidlo výslovně řadí mezi vozidla. Provozovatel přívěsu proto musí mít povinné ručení po celou dobu jeho registrace. Platí to i tehdy, když je přívěs určen výhradně za nákladní auto a nikdy se nepoužívá samostatně.
Prakticky to znamená, že pojištění tažného vozidla automaticky nenahrazuje pojištění přívěsu. Nákladní auto a přívěs tvoří na silnici jednu soupravu, ale z pohledu této povinnosti jde o dvě registrovaná vozidla.
Příklad je jednoduchý. Firma vlastní nákladní automobil a tři přívěsy. Jeden používá každý den, druhý vytahuje z areálu několikrát do roka a třetí čeká na opravu. U všech registrovaných přívěsů musí řešit povinné ručení, pokud nejsou vyřazeny z provozu způsobem, který splní zákonné podmínky. Samotné dlouhé stání nestačí.
Tady se často zaměňují dvě různé věci: vozidlo, které se právě nepoužívá, a vozidlo vyřazené z provozu. První může mít stále povinnost být pojištěné. Druhé může za určitých okolností spadat do výjimky.
Kdy může registrovaný přívěs zůstat bez pojištění
Výjimka se mimo jiné týká registrovaného přívěsu vyřazeného z provozu. Nestačí však jen přestat s ním jezdit. Přívěs musí být umístěný mimo veřejně přístupné místo a zároveň zabezpečený proti použití.
Každá část této podmínky má svůj význam. Přívěs odstavený na oploceném soukromém pozemku může být v jiné situaci než přívěs ponechaný na ulici, veřejném parkovišti nebo v prostoru, kam může bez omezení vjet kdokoli. Stejně tak musí být zajištěno, aby se nedal jednoduše znovu použít.
Majitel, který jen odpojí přívěs od nákladního auta a nechá ho stát ve firemním areálu, tedy nemůže automaticky předpokládat, že povinnost zanikla. Rozhodující je skutečné vyřazení z provozu a splnění všech uvedených podmínek, ne běžné provozní rozhodnutí, že se s přívěsem několik měsíců nepojede.
U firemní techniky se vyplatí vést si v těchto věcech pořádek. Stačí si u každého přívěsu poznamenat, zda je v provozu, kde je uložený a jak je zabezpečený. Vypadá to jako drobnost, ale při několika přívěsech se z malé administrativní mezery snadno stane nepřehledný problém.
Kolik stojí každý den bez pojištění
Od 1. ledna 2026 se za nepojištěný přívěs hradí příspěvek podle jeho největší povolené hmotnosti. U přívěsu do 750 kilogramů činí 5 Kč za každý den bez pojištění. U hmotnosti nad 750 kilogramů do 10 000 kilogramů jde o 12 Kč denně. Těžší přívěs nad 10 000 kilogramů znamená příspěvek 83 Kč za každý den.
K vypočtené částce se připočítává ještě 300 Kč paušálních nákladů kanceláře pojistitelů. Nejde tedy jen o jednoduché vynásobení sazby počtem dnů.
U lehkého přívěsu může denní částka na první pohled působit zanedbatelně. Jenže za několik měsíců už nejde o pár korun, zvlášť když se k ní přidá pevný poplatek. U těžkého nákladního přívěsu roste částka podstatně rychleji. Tři měsíce bez pojištění představují při sazbě 83 Kč denně 7 470 Kč ještě před připočtením paušálních nákladů.
Hmotnost se posuzuje podle příslušné kategorie, nikoli podle toho, kolik nákladu je zrovna naloženo. Prázdný těžký přívěs proto nespadne automaticky do nejnižší sazby jen proto, že v daný den nic nepřeváží.
Povinnost se může týkat i krátkého období mezi ukončením jedné smlouvy a uzavřením nové. U přívěsu, který firma prodává, převádí nebo dočasně odstavuje, proto nestačí spoléhat na to, že se administrativu podaří vyřídit později. Každý den v evidovaném nepojištěném období se může započítat.
Jedna smlouva může pokrýt více přívěsů
Pojištění nemusí být vždy postavené tak, že každý přívěs má úplně oddělenou smlouvu. Jednou pojistnou smlouvou lze pojistit více vozidel, pokud mají stejného vlastníka nebo provozovatele. To může být pro dopravní firmu praktičtější, protože se několik přívěsů řeší v jednom smluvním uspořádání.
Podmínkou je právě shoda vlastníka nebo provozovatele. Nestačí, že přívěsy stojí ve stejném areálu nebo je obsluhují stejní řidiči. Evidence musí odpovídat tomu, kdo je jako vlastník či provozovatel vedený.
Při kontrole smlouvy je proto rozumné ověřit, zda jsou v ní skutečně uvedeny všechny přívěsy, kterých se má týkat. U firem se změny často dějí postupně: přikoupí se další návěs, jeden přívěs se převede na jinou společnost a jiný se vyřadí. Smlouva, která byla správná před rokem, nemusí pokrývat dnešní stav.
Nejhorší variantou bývá spoléhat na ústní ujištění, že „to platí pro celou soupravu“. Rozhodující je konkrétní nastavení pojištění a údaje vedené u vozidla.
Co si zkontrolovat u nákladní soupravy
Nejprve je potřeba rozdělit vozidla na nákladní auta a přípojná vozidla. U každého přívěsu se potom vyplatí ověřit, zda je registrovaný, kdo je jeho vlastník nebo provozovatel a zda je skutečně zahrnutý v platném pojištění.
Jestli přívěs několik měsíců nejezdí, je nutné rozlišit obyčejné odstavení od řádného vyřazení z provozu. Teprve u vyřazeného přívěsu umístěného mimo veřejně přístupné místo a zabezpečeného proti použití může připadat v úvahu uvedená výjimka.
U nově pořízeného přívěsu je bezpečnější řešit pojištění hned, ne až v den první jízdy. Stejně tak při prodeji nebo změně provozovatele je dobré pohlídat, aby mezi jednotlivými administrativními kroky nevznikla mezera. U přívěsu totiž může stát nepojištěné období peníze, i když celou dobu odpočívá za vraty areálu.



