
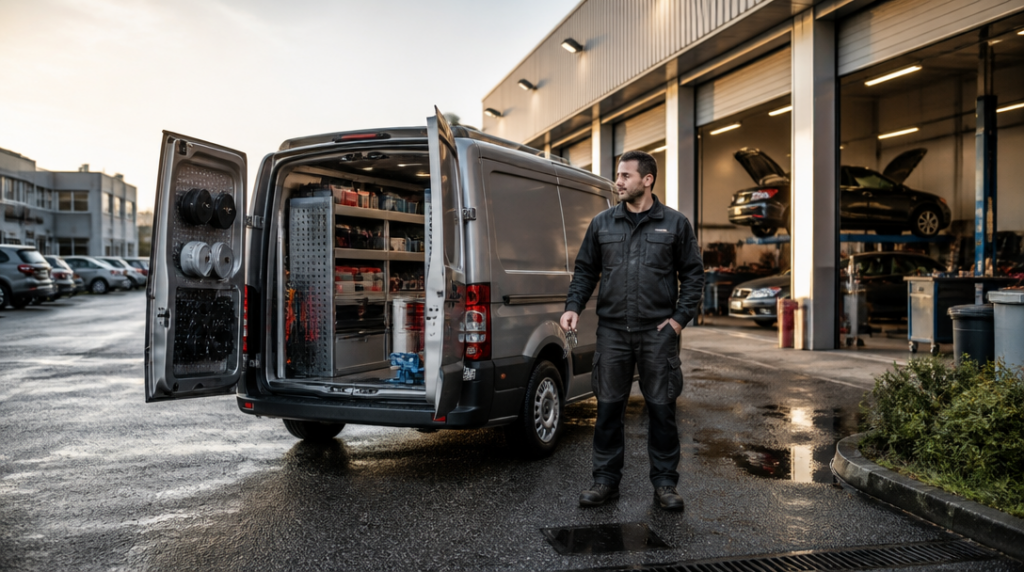
Ráno stojí servisní dodávka před dílnou, na korbě nářadí, uvnitř náhradní díly a v kabině klíčky připravené na první výjezd. Majitel ji přitom několik týdnů nepoužil, protože čekal na zakázky. Pak přijde kontrola, nehoda na krátké cestě pro materiál nebo jen nepříjemné zjištění při řešení administrativy: auto sice prakticky stálo, ale pojištění celou dobu chybělo.
Právě u servisních vozidel se snadno zamění odstavení, oprava a vyřazení z provozu. Povinné ručení má přitom poměrně jasná pravidla. Od 1. dubna 2024 musí být vozidlo pojištěné po celou dobu registrace. Samotné odstavení před provozovnou, v areálu firmy nebo na soukromém pozemku proto nestačí.
Servisní vůz není výjimka jen proto, že stojí
Servisní vozidlo může mít podobu dodávky, nákladního automobilu, odtahového vozu nebo upraveného osobního auta s regály a dílenským vybavením. Z pohledu povinného ručení se neposuzuje podle toho, jak ho firma používá, ale především podle toho, zda spadá do zákonné definice vozidla.
Za vozidlo se považuje motorové vozidlo s konstrukční rychlostí vyšší než 25 km/h. Patří sem také motorové vozidlo s provozní hmotností nad 25 kilogramů, pokud jeho konstrukční rychlost přesahuje 14 km/h. U běžné servisní dodávky nebo nákladního auta tedy nebývá o povinnosti uzavřít pojištění pochyb.
Rozhodující není ani to, zda vůz vyráží každý den, nebo se většinu času nabíjí, čeká na zakázku a sbírá prach. Dokud je registrovaný, musí mít sjednané povinné ručení. Kdo chce povinnost ukončit, nemůže se spolehnout jen na klíny pod koly a poznámku v interním kalendáři. Musí řešit také právní status vozidla, například jeho vyřazení z provozu podle příslušného postupu.
Kdo pojištění zajišťuje při opravě
U servisních vozidel je zajímavá situace, kdy automobil převezme do opravy někdo jiný než jeho provozovatel. Zákon s touto chvílí počítá a stanovuje výjimku pro osobu, která vozidlo převzala do opravy. To ale neznamená, že se vůz ocitne bez pojištění nebo že s ním může kdokoli libovolně jezdit bez odpovědnosti.
Při jízdě vozidla mimo opravu musí být pojištění zajištěno provozovatelem. Typickým příkladem je automobil zákazníka v servisu. Servis ho převzal kvůli opravě, ale mechanik s ním vyjede na silnici třeba při zkušební jízdě, přejezdu mezi provozovnami nebo při návštěvě technické kontroly. V takové situaci je potřeba přesně vědět, kdo vozidlo provozuje a kdo má zajistit, aby bylo pojištěné.
U firemních vozů se vyplatí mít tento režim popsaný interně. Nejde o zbytečnou kancelářskou formalitu. V dílně se klíče často předávají mezi vedoucím, mechanikem, přijímacím technikem a řidičem odtahu. Když není jasné, kdo vozidlo převzal a za jakým účelem s ním jede, může se drobný organizační zmatek změnit v problém po nehodě.
Největší omyl vzniká ve chvíli, kdy si někdo spojí opravu s automatickým zánikem povinnosti mít pojištění.
Jak vysoký limit zvolit
Zákonné minimum pojistného plnění činí 50 milionů korun na každého poškozeného při újmě na zdraví a 50 milionů korun při škodě na majetku. Jde o základní hranici, pod kterou se povinné ručení sjednat nesmí.
U servisního vozidla dává smysl přemýšlet o limitu podle skutečného provozu. Dodávka technika, který jezdí mezi několika obcemi, představuje jiné riziko než vůz, který se pohybuje téměř výhradně v uzavřeném areálu. Servisní auto navíc často vozí nářadí, materiál a vybavení, ale to samo o sobě neznamená, že je jeho náklad automaticky chráněný povinným ručením. Pojištění odpovědnosti z provozu vozidla řeší škody způsobené provozem vozidla, nikoli kompletní ochranu firemního majetku uvnitř nákladového prostoru.
Při sjednání proto není dobré zaměřit se pouze na nejnižší cenu. Rozdíl v pojistném může být menší než náklady, které vzniknou při vážné nehodě s drahým automobilem, poškozeným vybavením nebo zraněním několika lidí. K povinnému ručení lze podle nabídky pojišťovny přidat také další připojištění, jejich konkrétní rozsah se však liší a je potřeba ho pročíst ve smlouvě, ne odhadovat podle názvu balíčku.
Co hrozí při jízdě bez pojištění
U běžného servisního nákladního automobilu do 3 500 kilogramů činí aktuální příspěvek za každý den bez pojištění 120 korun. U osobního automobilu se sazba určuje podle objemu motoru. Částka se může při delším období bez pojištění nasčítat do nepříjemné sumy, a to ještě předtím, než se začne řešit případná škoda.
Samotný příspěvek navíc není jediným rizikem. Když nepojištěné vozidlo způsobí nehodu, může se řešit náhrada škody z prostředků určených pro tyto případy a následné vymáhání peněz po odpovědné osobě. U firemního auta pak nejde jen o osobní starost majitele. Do hry vstupují také interní pravidla, odpovědnost zaměstnanců a případné spory o to, kdo měl před jízdou ověřit platnost pojištění.
Proto je rozumné kontrolovat pojistku nejen při nákupu vozu, ale také po změně provozovatele, registračních údajů nebo po převodu vozidla mezi firmami. U vozidel, která se používají sezonně nebo podle aktuálních zakázek, bývá právě přerušení provozu zdrojem nejčastějších nedorozumění.
Zelená karta už při jízdě po Česku není nutná
Od 1. října 2024 se pojištění ověřuje elektronicky v evidenci. Při jízdě po České republice proto řidič nemusí vozit fyzickou zelenou kartu jako povinný doklad. To ovšem nemění povinnost mít pojištění skutečně sjednané a platné.
Praktické potvrzení od pojišťovny se stále může hodit, například při převzetí nového vozu, změně smlouvy nebo cestě do zahraničí. Elektronické ověření také neznamená, že se údaje propíšou do evidence okamžitě v každé situaci. Po uzavření smlouvy je dobré zkontrolovat, že pojištění odpovídá konkrétnímu vozidlu a datu začátku platnosti.
Servisní firma si tím může ušetřit nepříjemné pátrání ve chvíli, kdy má mechanik vyrazit na výjezd během několika minut. Stačí jednoduchá evidence vozidel, odpovědná osoba a kontrola před předáním klíčů. U auta, které stojí celé týdny bez pohybu, pak zůstává nejpodstatnější otázka stále stejná: je registrované, nebo bylo skutečně vyřazené z provozu?



