
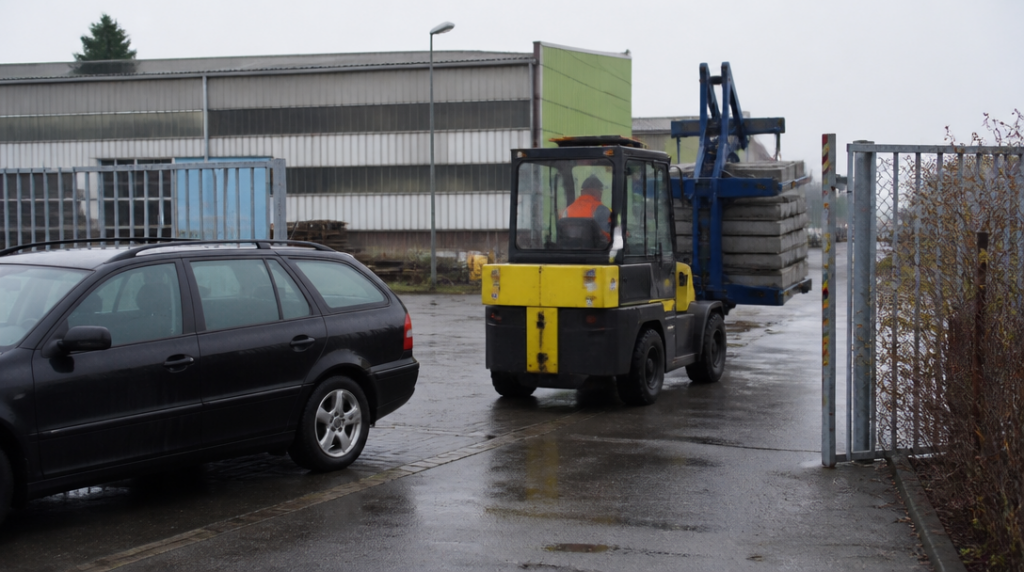
Na dvoře firmy stojí malý pracovní stroj. Většinu týdne se pohybuje jen mezi halou, skladem a vraty, takže ho jeho provozovatel považuje spíš za vybavení areálu než za vozidlo. Jednoho dne ale při couvání poškodí zaparkované auto. Otázka, která přijde vzápětí, není jen kdo seděl za volantem, ale také zda měl stroj vůbec platné pojištění odpovědnosti.
Právě u speciálních vozidel bývá hranice mezi „technikou“ a „vozidlem“ překvapivě tenká. Od 1. dubna 2024 platí zákon č. 30/2024 Sb., který povinné ručení rozšířil i na část speciálních vozidel, u nichž si lidé dříve pojištění často nespojovali. Nerozhoduje přitom pouze to, zda má stroj registrační značku nebo zda vyjíždí na běžnou silnici.
Rozhodují parametry, ne dojem z vozidla
Povinné ručení se vztahuje na speciální vozidla s konstrukční rychlostí vyšší než 25 km/h. Týká se také vozidel s provozní hmotností vyšší než 25 kilogramů, pokud jejich konstrukční rychlost přesahuje 14 km/h. Provozovatel tak nemůže spoléhat na argument, že stroj je malý, používá se jen příležitostně nebo slouží výhradně k práci.
Právě hmotnost a rychlost jsou u některých strojů podstatnější než jejich vzhled. Zařízení na kolech, které se pohybuje po areálu a připomíná spíš průmyslovou techniku, tak může spadat do režimu povinného ručení. Stejně tak není rozhodující, že s ním jeho obsluha nikdy neplánuje cestu po veřejné komunikaci. Zákon pracuje s podmínkami provozu vozidla, ne s tím, co si o něm myslí jeho majitel.
U konkrétního stroje se proto vyplatí začít technickými údaji, nikoli názvem, který mu firma běžně dává. Označení „manipulátor“, „pracovní zařízení“ nebo „areálový stroj“ samo o sobě povinnost pojištění nevyřeší. Rozhodující je, zda vozidlo dosahuje stanovených parametrů a zda se na něj vztahuje zákonná definice provozovaného vozidla.
Pojištění trvá déle než samotná jízda
Povinnost pojištění má provozovatel po celou dobu registrace vozidla. Nejde tedy jen o dny, kdy stroj skutečně pracuje, ani o období, kdy se pohybuje mimo garáž. Registrované vozidlo má být pojištěné po celou dobu, kdy registrace trvá.
U neregistrovaného speciálního vozidla se povinnost váže na celou dobu, kdy je schopné provozu. Odstavení pod střechou proto automaticky neznamená, že lze pojistku bez dalšího ukončit. Pokud je stroj technicky způsobilý k provozu a není vyřazen z režimu, který zákon předpokládá, může povinnost pokračovat i v době, kdy se nepoužívá.
To je moment, který se v praxi snadno přehlédne. Majitel může mít pocit, že když vozidlo několik měsíců stojí, nevzniká žádné riziko. Jenže pojištění se neodvíjí pouze od počtu hodin strávených za volantem. U registrovaného vozidla je rozhodující registrace, u neregistrovaného jeho schopnost provozu.
Uzavřený areál není automatická výjimka
Výjimka existuje pro neregistrovaná vozidla používaná výhradně v uzavřených prostorech nebo objektech, které nejsou přístupné veřejnosti. Ani tady však nestačí jen cedule na plotě nebo tvrzení, že do areálu běžně nikdo cizí nejezdí. Současně musí být přijata opatření, která brání provozu vozidla mimo takový uzavřený prostor.
Rozdíl je praktický. Stroj používaný uvnitř skutečně odděleného objektu, z něhož nemůže bez dalšího vyjet na veřejně přístupné místo, může podmínky výjimky splnit. Vozidlo odstavené na dvoře, kam zajíždějí dodavatelé, zákazníci nebo jiná auta, se do stejné situace vejít nemusí. Stejně problematické může být řešení, při němž se stroj běžně přesouvá mezi několika částmi areálu po komunikaci přístupné veřejnosti.
Jedna věta může v tomto případě rozhodnout o tisících korun.
Nestačí tedy popsat prostor jako „soukromý“. Podstatné je, zda je skutečně uzavřený a nepřístupný veřejnosti a zda provozovatel přijal opatření proti tomu, aby vozidlo z takového prostoru uniklo do běžného provozu. Zdravý odstup je namístě také u areálů, které mají otevřenou bránu, volný průjezd nebo se jejich režim během dne mění.
Motorsport má vlastní režim
Při organizovaném motorsportu na uzavřené trati se místo běžného povinného ručení vyžaduje pojištění motorsportu. Zajišťuje ho pořadatel a vztahuje se nejen na samotný závod, ale také na přípravu, školení, testování a předvádění.
To neznamená, že každá jízda po soukromém pozemku automaticky spadá do tohoto režimu. Rozhodující je organizovaný motorsport na uzavřené trati. Běžné zkoušení vozidla na dvoře nebo improvizované ježdění na louce nelze bez dalšího vydávat za akci, kde povinnost přebírá pořadatel. Právě tady mohou zjednodušené výklady vytvořit falešný pocit bezpečí.
Pořadatelé si musí pohlídat rozsah akce, protože pojištění motorsportu se neomezuje pouze na několik minut ostré jízdy. Zahrnuje i činnosti, které jí předcházejí nebo ji doprovázejí, například přípravu, výcvik, testování a předvádění. Pro účastníka je proto podstatné, zda konkrétní podnik takové pojištění skutečně zajišťuje, ne jen zda se koná za zavřenou branou.
Jak vysoké musí být krytí
Minimální limit pojistného plnění činí 50 milionů korun na každého poškozeného při újmě na zdraví nebo při usmrcení. U škody na majetku činí minimální limit 50 milionů korun celkem. Nejde o částku pro každého poškozeného zvlášť, ale o celkový limit pro majetkové škody z jedné události.
U pracovních strojů může být majetková škoda na první pohled hlavním rizikem: poškozené auto, vrata, skladovací zařízení nebo část provozní techniky. Následky nehody ale mohou být podstatně širší, zejména když dojde ke zranění člověka. Limit 50 milionů korun proto není formalita, kterou lze posuzovat jen podle ceny samotného stroje.
Povinné ručení přitom nechrání provozovatele před každou škodou, která se strojem souvisí. Jeho smyslem je náhrada újmy způsobené provozem vozidla třetím osobám v rozsahu daném právními pravidly a konkrétní pojistnou smlouvou. Poškození vlastního stroje je jiná otázka a běžné povinné ručení ho samo o sobě neřeší.
Sankce dopadají na provozovatele
Za provozování tuzemského vozidla bez pojištění může provozovateli hrozit pokuta až 50 000 korun. Česká kancelář pojistitelů navíc vymáhá příspěvek za každý den, kdy vozidlo pojištěné není. Krátká mezera mezi dvěma smlouvami tak nemusí zůstat bez následků, i když během ní k žádné nehodě nedojde.
Při převzetí speciálního vozidla proto není rozumné řešit pojištění až ve chvíli, kdy má stroj poprvé vyjet. Největší zmatek vzniká u neregistrovaných vozidel, která se pohybují v areálech, u strojů s nejasnými technickými údaji a u provozu, který se podle potřeby přesouvá mezi uzavřeným prostorem a místy přístupnými veřejnosti. V takové situaci rozhoduje konkrétní režim používání, nikoli uklidňující nálepka „jen pro interní provoz“.



