
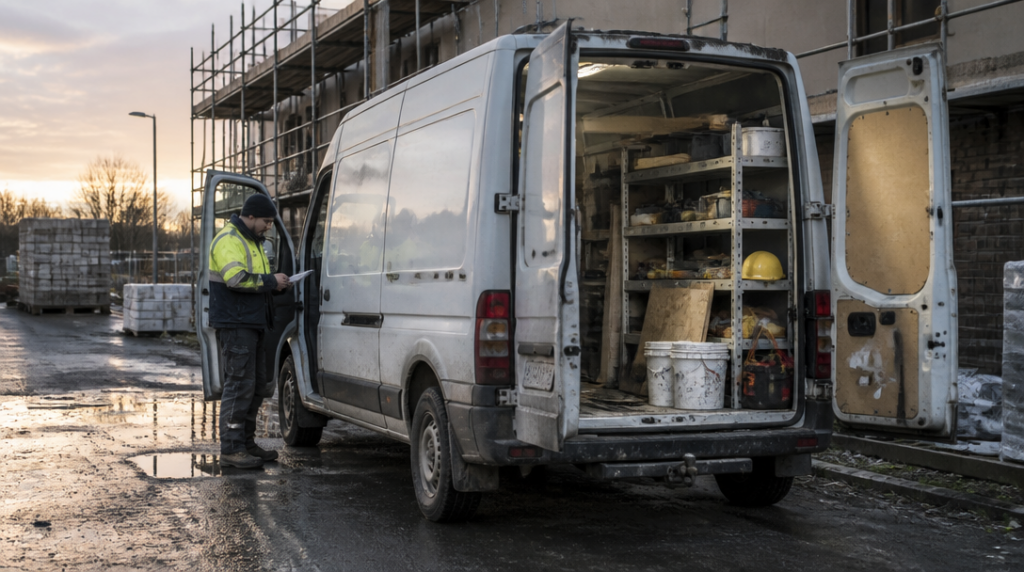
Motor běží na volnoběh, z otevřených zadních dveří je cítit mokré dřevo a na podlaze se pod podrážkami lepí jemný šedý prach. Řidič ještě kontroluje, jestli vzadu zůstaly zaklíněné kanystry s penetrací, než vyrazí na stavbu. Dodávka přitom není jen větší osobní auto. Vozí materiál, nářadí, někdy přívěs, a během jediného dne se může několikrát pohybovat mezi veřejnou silnicí, dvorem zákazníka a rozestavěným objektem.
Právě proto se u povinného ručení vyplatí začít technickými údaji, ne cenou z internetové kalkulačky. Rozhodující bývá, jak je vozidlo zapsané v dokladech, jakou má největší povolenou hmotnost a kdo ho používá. Stavební firma může mít dodávku napsanou na sebe, ale každodenně s ní jezdí zaměstnanec, jednatel nebo živnostník, který si ji od firmy pronajímá. Od 1. dubna 2024 sjednává povinné ručení provozovatel vozidla, nikoli automaticky jeho vlastník. V praxi to znamená, že je potřeba přesně určit, kdo je u konkrétní dodávky provozovatelem, a tento údaj uvést správně do smlouvy.
U běžné stavební dodávky zapsané jako nákladní automobil do 3 500 kilogramů se lidé často soustředí hlavně na pořizovací cenu pojištění. To je pochopitelné, protože firemní vozidlo může stát většinu dne, kdy nevydělává, na parkovišti před dílnou. Přesto může být levnější smlouva vykoupena omezeními, která se projeví až po nehodě. Při sjednávání proto dává smysl projít, k jakému účelu se vozidlo používá, kdo za volantem běžně sedí a zda se s ním jezdí také do zahraničí.
Zákonné minimum činí 50 milionů korun na každého poškozeného při škodách na zdraví a 50 milionů korun celkem při majetkových škodách. U dodávky převážející nářadí a materiál se může nehoda rychle změnit ve větší účet. Nejde jen o poškozená auta. Do škody mohou vstoupit stavební prvky, oplocení, vrata, vybavení provozovny nebo náklady spojené se zraněním. Vyšší limit proto není pouhou položkou navíc v nabídce, ale rozhodnutím o tom, jak velkou část rizika nechá firma na pojišťovně a jakou případně na sobě.
Zvláštní pozornost si zaslouží situace, kdy dodávku používá více lidí. Jeden řidič ji může mít celý týden naloženou izolací, druhý s ní veze žebříky a elektrické nářadí, třetí ji využije na cestu k zákazníkovi. Pojišťovně je vhodné popsat skutečný provoz, nikoli ideální obraz vozidla, které většinu času stojí prázdné na dvoře. Rozdíl může být mezi občasným soukromým použitím, pravidelným rozvážením materiálu a intenzivním firemním provozem s několika řidiči.
U stavebních aut bývá užitečné přemýšlet také o připojištěních. Povinné ručení hradí škody, které provozem vozidla způsobíte jiným, samo o sobě ale nechrání dodávku před poškozením při havárii, krádeží nebo živelnou událostí. Pokud je ve voze drahé nářadí, je potřeba oddělit ochranu samotného automobilu od pojištění převážených věcí. Nářadí ponechané přes noc v ulici, materiál uložený na korbě a vybavení převážené v uzamčeném nákladovém prostoru mohou mít v pojistných podmínkách rozdílný režim.
Na stavbě je snadné zapomenout, že pojištění se vztahuje ke konkrétnímu vozidlu a sjednanému provozu, ne k obecné představě „nějaké dodávky“. Při změně vlastníka nebo provozovatele, přepisu vozidla, změně hmotnosti či úpravě nástavby by měla přijít na řadu kontrola smlouvy. Jinak mohou údaje v dokladech a v pojištění přestat odpovídat skutečnosti. Stejně nepříjemné je zjištění, že k vozu sice existuje smlouva, ale vztahuje se na jinou registrační značku nebo na jiné identifikační údaje.
Hmotnost hraje roli i tehdy, když řidič dodávku nikdy neváží. U nákladního automobilu nad 3 500 do 12 000 kilogramů činí příspěvek za každý den bez pojištění 189 korun, u vozidla nad 12 000 kilogramů 493 korun. U stavební dodávky do 3 500 kilogramů je to 120 korun za každý den bez pojištění a k tomu 300 korun paušálních nákladů. Nejde tedy o částku, která by se vyplatila přehlédnout při sezonním odstavení, čekání na opravu nebo administrativním přepisu.
Povinné ručení se přitom nevyřeší tím, že dodávka zůstane několik týdnů zaparkovaná za vraty. Rozhodující je její pojištění a právní režim vozidla, ne to, zda právě jezdí. Kdo auto odstavuje, měl by si pohlídat návaznost smluv a termíny. Jeden chybějící den může vzniknout při prodeji, převodu mezi firmou a zaměstnancem nebo při ukončení starého pojištění dříve, než začne platit nové.
Samostatnou kapitolou je přívěs. Jakmile za dodávkou jede brzděný nebo nebrzděný přívěs s materiálem, nejde jen o další náklad v prostoru auta. Pro nepojištěný přívěs platí vlastní sazby podle hmotnosti: do 750 kilogramů je příspěvek 5 korun za den, do 10 000 kilogramů 12 korun a nad 10 000 kilogramů 83 korun za den. Při sjednávání je proto dobré ověřit, zda konkrétní přívěs patří do smluvního rozsahu a zda jsou správně uvedené jeho údaje.
Ve firemním provozu má význam i asistence. Defekt na kraji silnice, vybitá baterie po celodenním používání pracovních světel nebo porucha naložené dodávky dokážou posunout celý harmonogram stavby. Rozsah pomoci se může lišit podle smlouvy, takže je rozumné vědět, zda zahrnuje odtah, vyproštění, pomoc v zahraničí nebo náhradní dopravu. U plně naložené dodávky navíc nemusí být každá běžná asistenční služba stejně praktická jako u osobního auta.
Od 1. října 2024 se v Česku pojištění ověřuje online. Řidič tedy při běžné silniční kontrole nemusí spoléhat na papírový doklad stejně jako dříve. Při cestě za hranice je ale stále vhodné mít u sebe zelenou kartu, ať už v papírové, nebo v elektronické podobě podle požadavků konkrétní země. V kabině přitom často stačí několik minut před odjezdem: zkontrolovat registrační značku, platnost smlouvy a údaje k přívěsu. Mnohem hůř se tyto drobnosti opravují ve chvíli, kdy za dodávkou zůstává řada aut, z nákladového prostoru teče voda a stavbyvedoucí volá, kde se zdržel materiál.



