
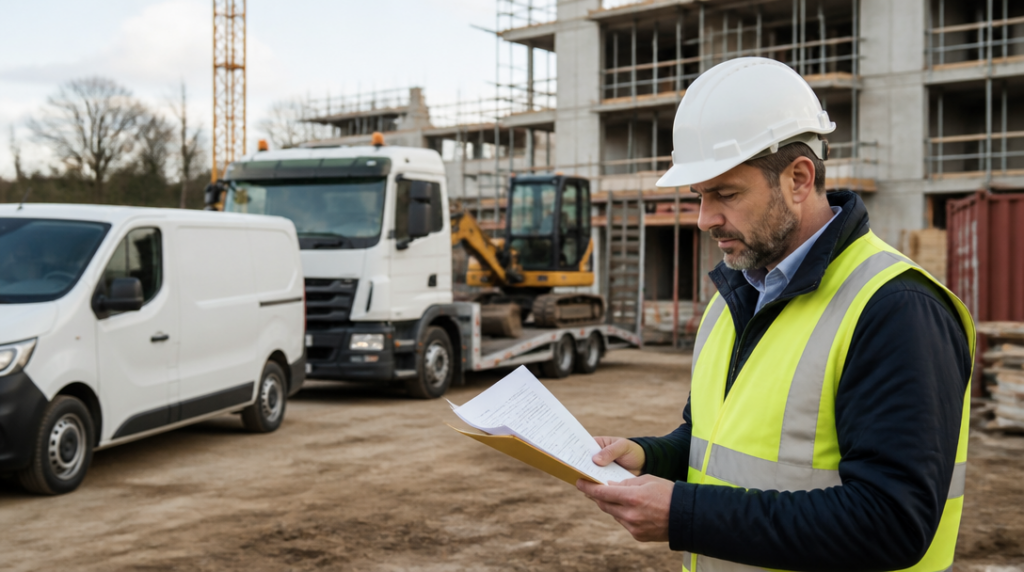
Na stavbu přijíždí dodávka s nářadím, za ní nákladní vůz s materiálem a přívěs s minirypadlem. Řidič při couvání přehlédne zaparkované auto investora. Nikomu se nic nestane, ale poškozené vozidlo a část oplocení mohou znamenat nepříjemný účet. Právě pro takové situace slouží povinné ručení.
U stavební firmy se přitom neřeší jen jedna dodávka. Vozový park často tvoří několik osobních a užitkových aut, nákladní vozidla, přívěsy, návěsy a někdy také stroje, které na první pohled jako běžné vozidlo nevypadají. Každé z nich je potřeba správně posoudit.
Kdo povinné ručení sjednává
Od 1. dubna 2024 platí zákon č. 30/2024 Sb. Povinné ručení sjednává provozovatel vozidla, takže u firemního auta to bývá typicky samotná stavební firma. Rozhodující proto není jen jméno uvedené v technických dokladech nebo vlastnictví vozidla, ale především to, kdo vozidlo provozuje.
V praxi to znamená, že firma musí mít přehled o všech vozidlech, která používá při podnikání. Nestačí řešit pouze auta přihlášená přímo na společnost. Pozornost si zaslouží také vozidla v dlouhodobém pronájmu, leasingu nebo jiném užívání, u nichž může být provozovatelem právě firma.
Při změně provozovatele je rozumné zkontrolovat také pojistnou smlouvu. Staré nastavení nemusí odpovídat novému stavu a případný problém se obvykle objeví až ve chvíli, kdy dojde k nehodě.
Co povinné ručení kryje
Povinné ručení hradí škody, které provozem pojištěného vozidla vzniknou jiným lidem. Může jít o poškozené auto, vrata, oplocení nebo stavební materiál, ale také o újmu na zdraví či úmrtí.
Nejde tedy o pojištění vlastního vozidla. Když řidič firemní dodávky nabourá do cizího auta, náklady na škodu poškozeného se řeší z povinného ručení. Oprava samotné dodávky by vyžadovala jiné pojištění, například havarijní pojištění.
Pro stavební firmu je hranice mezi těmito dvěma druhy pojištění prakticky důležitá. Vozidla se pohybují v areálech, na silnicích i přímo u staveb. Riziko poškození cizího majetku je vysoké, ale stejně tak může být drahá oprava vlastního nákladního auta nebo pracovního stroje.
Jaké jsou minimální limity
Zákon stanovuje minimální limit pro újmu na zdraví nebo úmrtí ve výši 50 milionů korun na každého poškozeného. U škod na majetku činí minimální limit rovněž 50 milionů korun, tentokrát bez ohledu na počet poškozených.
Čísla mohou působit vysoká, jenže u stavební techniky a provozu kolem stavby se škoda rychle násobí. Jedna nehoda může zasáhnout několik zaparkovaných vozidel, poškodit část komunikace nebo způsobit zranění více osob. Zákonné minimum proto představuje základ, nikoli automaticky ideální nastavení pro každou firmu.
Při výběru pojištění je vhodné přemýšlet podle skutečného provozu. Jinou situaci má živnostník s jednou dodávkou a jinou firma, která denně vysílá na silnice několik těžkých vozidel. U většího vozového parku může dávat smysl nastavit vyšší limit, aby případná škoda neohrozila běžné fungování podniku.
Jedna smlouva pro více vozidel
Stavební firma nemusí nutně uzavírat úplně oddělenou smlouvu na každé vozidlo. Jednou pojistnou smlouvou lze pojistit více firemních vozidel, jestliže mají stejného vlastníka nebo provozovatele.
Takové řešení může usnadnit správu vozového parku. Firma má na jednom místě přehled o dodávkách, nákladních autech i dalších vozidlech a snáz kontroluje, zda některé z nich nezůstalo bez pojištění. To se hodí hlavně v období, kdy se technika často nakupuje, prodává nebo nahrazuje.
Při každé změně je ale potřeba aktualizovat seznam vozidel a ověřit, od kdy se nové vozidlo skutečně považuje za pojištěné. Administrativní chyba se může tvářit jako maličkost, dokud konkrétní auto nevyjede na silnici bez platného krytí.
Přívěsy a návěsy se nevynechávají
Povinné ručení se vztahuje také na přípojná vozidla. U stavební firmy to typicky znamená přívěsy a návěsy používané pro přepravu materiálu, nářadí nebo techniky.
Přívěs není jen doplněk, který lze v pojistných dokumentech přehlédnout. Při odpojování, couvání nebo manipulaci v omezeném prostoru může způsobit škodu stejně jako samotné tažné vozidlo. Firma by proto měla mít jasno v tom, která přípojná vozidla provozuje a jak jsou vedena v pojistné smlouvě.
Typický obrázek ze stavby je přitom trochu zrádný: člověk řeší hlavně nákladní auto a na přívěs za ním myslí až ve chvíli, kdy je potřeba doložit jeho pojištění. Právě takové detaily se vyplatí vyřešit dřív, než technika vyrazí k zákazníkovi.
Pozor na vozidla bez registrace
Povinnost pojištění se může týkat také vozidel, která nejsou registrovaná. U vozidla s konstrukční rychlostí nad 25 kilometrů za hodinu vzniká povinnost pojištění. Stejně je tomu u vozidla s provozní hmotností nad 25 kilogramů, pokud jeho rychlost přesahuje 14 kilometrů za hodinu.
To může být důležité u některých pracovních strojů používaných ve stavebnictví. Stroj nemusí připomínat osobní auto ani mít běžnou registrační značku, přesto může podle svých parametrů spadat do režimu povinného ručení.
Nestačí tedy rozdělit techniku na „auta“ a „stroje“. U každého kusu je lepší ověřit jeho konstrukční rychlost, provozní hmotnost a způsob provozu. Rozhodující jsou konkrétní parametry, ne to, jak vozidlo vypadá nebo k čemu ho firma nejčastěji používá.
Co si firma pohlídat při sjednání
Základem je přesný seznam vozidel. U každého by měla firma vědět, kdo je vlastníkem, kdo provozovatelem, k čemu se vozidlo používá a zda k němu patří přívěs nebo návěs. Stejně podstatné je evidovat, kdy vozidlo do firmy přibylo a kdy ji naopak opustilo.
Smysl má také rozdělit vozový park podle rizika. Dodávka jezdící mezi skladem a stavbou má jiný režim než těžký nákladní vůz přepravující materiál nebo souprava s přívěsem. Počet kilometrů, hmotnost vozidla i prostředí, ve kterém se pohybuje, ovlivňují pravděpodobnost škody.
Při sjednávání se vyplatí projít nejen cenu, ale i limity a přesné údaje o vozidlech. Levnější pojistka s nevhodně nastavenými údaji může firmě přinést víc starostí než o něco vyšší pojistné. Povinné ručení má fungovat jako pevná ochranná síť pro celý provoz, ne jako kolonka odškrtnutá při nákupu dodávky.



