
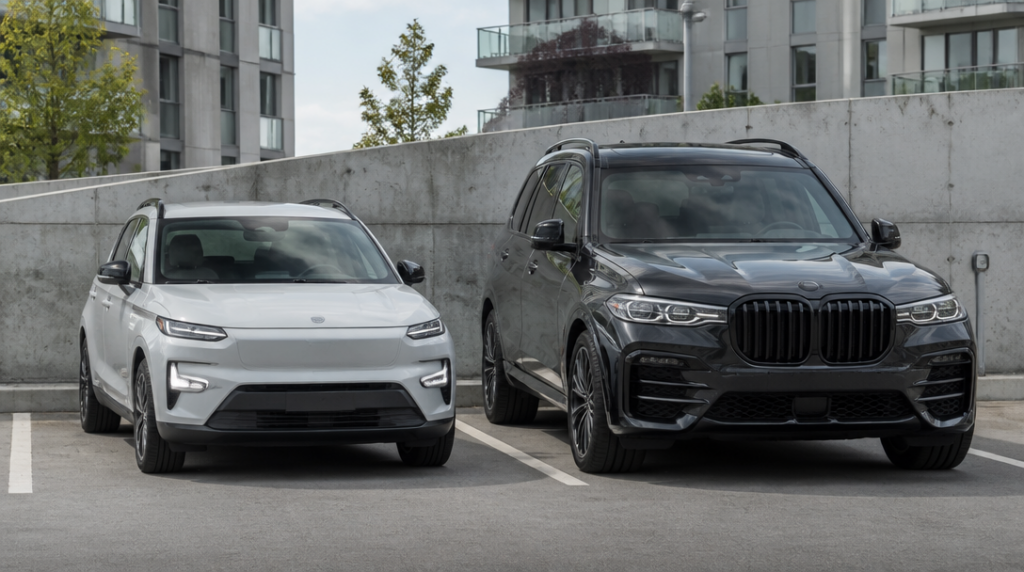
Malé SUV s elektrickým pohonem může mít povinné ručení za méně než dvě tisícovky ročně. Velké prémiové SUV s třílitrovým motorem se naopak může dostat mezi nejdražší osobní vozy. Kdo tedy čeká jednoduchou odpověď na otázku, kolik stojí povinné ručení pro SUV, narazí hned na první problém: SUV není z pohledu pojišťovny jedna skupina aut.
Průměrná cena povinného ručení pro osobní auta v Česku činila k 26. srpnu 2026 4 408 korun ročně. Za první čtvrtletí téhož roku byl průměr ještě vyšší, 4 836 korun, což představovalo meziroční nárůst o 2,3 procenta. Tato čísla jsou užitečná jako orientační kotva, nikoli jako ceník pro konkrétní vůz. U SUV může být výsledná částka výrazně nižší i vyšší.
Rozdíl nevytváří jen velikost auta. Pojišťovna sleduje především výkon, objem motoru, stáří vozidla, bydliště provozovatele, věk řidiče a jeho škodní historii. Význam má také zvolený limit pojistného plnění. Řidič s dlouhým bezeškodním průběhem může za stejné auto zaplatit podstatně méně než mladý motorista bez bonusu, a to i tehdy, když oba bydlí ve stejném městě.
Přirovnání k parkovacímu místu sedí docela přesně: dvě auta mohou stát vedle sebe, ale účet za jejich provoz se počítá podle úplně jiných parametrů. Zvenku vypadají podobně, uvnitř se však liší výkonem, hmotností, cenou oprav i pravděpodobným profilem řidiče.
Výkon a motor cenu často posunou nejvíc
U klasických SUV s větším spalovacím motorem bývá nejvýraznějším varováním objem nad 2 500 cm³. Do této skupiny patří například BMW X5 3.0, Audi Q7 3.0 nebo Mercedes-Benz GLE 3.0. Takové modely se řadí k vozům, u nichž bývá povinné ručení dražší. Neznamená to ale, že každý třílitrový vůz automaticky překoná průměr, ani že menší SUV musí být levné. Cena vždy vzniká kombinací více údajů.
Dobře to ukazují konkrétní srovnání. Toyota Hilux 2.4D z roku 2017 s výkonem 110 kW vychází při limitech 50/50 milionu korun od 2 496 korun ročně. Při vyšším krytí začíná cena od 4 666 korun. Už v jednom případě je tedy vidět, že limit plnění dokáže s výslednou částkou pohnout výrazněji, než by člověk čekal podle samotného označení auta.
U elektrických SUV se přitom nelze spolehnout na představu, že absence spalovacího motoru automaticky znamená drahé pojištění. Škoda Enyaq Coupé s výkonem 220 kW a rokem výroby 2025 se podle zvolených limitů pohybuje od 1 716 do 4 839 korun ročně. Tesla Model Y s výkonem 324 kW a rokem výroby 2025 začíná na 1 956 korunách a může se dostat až na 4 839 korun.
Tyto příklady zároveň ukazují, proč je nebezpečné srovnávat pouze objem motoru nebo typ pohonu. Elektromobil s vysokým výkonem může být podle konkrétní nabídky levnější než starší diesel, ale také se dostat na podobnou úroveň jako dražší konvenční vůz. Rozhoduje nabídka dané pojišťovny, nastavení smlouvy i profil klienta.
Rozdíl mezi základním a vyšším limitem navíc není jen marketingová položka. Povinné ručení nehradí škodu na vlastním autě, ale újmu způsobenou ostatním. U nehody s vážnými zdravotními následky nebo s rozsáhlou škodou na majetku může být výše krytí podstatnější než úspora několika stovek korun za rok. Na druhou stranu vyšší limit sám o sobě neřeší všechna rizika spojená s vlastním SUV. Poškození karoserie, krádež nebo vandalismus patří do havarijního pojištění, nikoli do povinného ručení.
Co může cenu změnit u stejného SUV
Majitelé často hledají odpověď v katalogové ceně auta, jenže ta pojišťovně sama o sobě nestačí. Stejný model může mít odlišnou sazbu podle toho, kdo jej provozuje. Zkušený řidič s vysokým bonusem zaplatí jinou částku než člověk, který si pojištění sjednává poprvé. Vliv může mít také místo bydliště, protože riziko škod se mezi regiony liší.
Roli hraje i způsob používání vozidla a údaje uvedené ve smlouvě. Pojišťovna potřebuje vědět, kdo je provozovatelem a jaké vozidlo pojišťuje. Chyba v základních údajích může komplikovat řešení pojistné události, takže snaha snížit cenu nepřesným vyplněním formuláře není rozumná zkratka.
U SUV se vyplatí hlídat hlavně výkon a limity, ne pouze počet míst nebo velikost kufru. Dva vozy podobných rozměrů mohou mít odlišnou sazbu, protože jeden má slabší motor a druhý výrazně vyšší výkon. U elektrických modelů zase dává smysl věnovat pozornost konkrétní nabídce a nepřebírat automaticky tvrzení, že elektromobil je vždy levnější nebo vždy dražší.
Rozdíl několika tisíc korun ročně může vzniknout už volbou limitů, ale také bonusem a způsobem výpočtu jednotlivé pojišťovny. Průměr 4 408 korun je proto spíš orientační čára než částka, kterou by měl každý majitel SUV očekávat. U některých modelů se nabídka dostane pod dva tisíce korun, u velkých SUV s objemem nad 2 500 cm³ může být naopak citelně vyšší.
Nejspolehlivější obrázek dá až srovnání konkrétního vozu, řidiče a limitů. Bez těchto údajů je tvrzení, že SUV automaticky znamená drahé povinné ručení, stejně nepřesné jako opačný slib levného pojištění jen proto, že má auto moderní pohon.



