
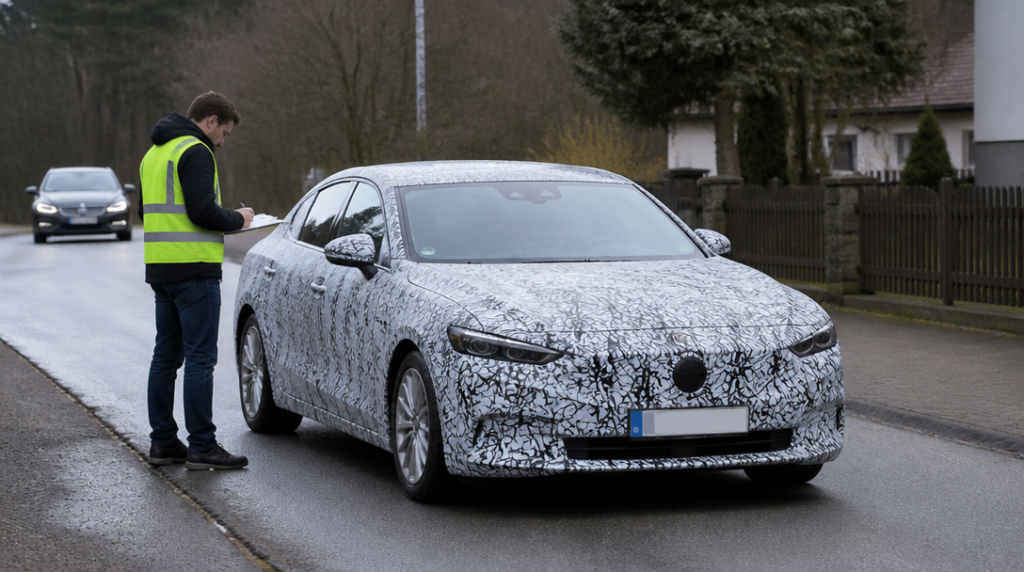
Testovací vozidlo může na první pohled působit jako něco mezi automobilem a pracovním nástrojem. Pro vývojáře je součástí zkoušek, pro ostatní účastníky provozu však stále představuje stroj, který může způsobit škodu. Právě mezi těmito dvěma pohledy se pohybuje otázka jeho pojištění: uvnitř zkušebního areálu se řeší především technika, na veřejné komunikaci už také odpovědnost za následky nehody.
K 4. říjnu 2026 musí mít testovací vozidlo při jízdě na veřejné komunikaci sjednané povinné ručení. Nejde přitom jen o běžný sériový automobil s kamufláží, který výrobce posílá na silnici před uvedením nového modelu. Povinnost se týká i vozidel, jejichž technické provedení se teprve ověřuje a která nemusí být schválená k běžnému provozu.
Právní rámec vychází ze zákona č. 30/2024 Sb., který platí od 1. dubna 2024. Ten upravuje pojištění odpovědnosti z provozu vozidla. Testovací režim proto neznamená, že lze otázku pojištění odsunout stranou s vysvětlením, že vůz ještě není hotový, nemá finální výbavu nebo slouží pouze k vývoji. Jakmile vyjede na veřejnou komunikaci, vstupuje do prostředí, kde se mohou střetnout zájmy více lidí.
U testovacích vozidel bývá největší zmatek v tom, že se zaměňuje povolení ke zkušebnímu provozu s pojištěním. Jsou to dvě rozdílné věci. Povolení řeší, zda a za jakých podmínek může neschválené vozidlo na silnici. Povinné ručení zase kryje odpovědnost za újmu, kterou provozem způsobí. Jedno nenahrazuje druhé.
Neschválené vozidlo lze provozovat pouze na základě povolení Ministerstva dopravy ke zkušebnímu provozu podle § 38a zákona č. 56/2001 Sb. Bez tohoto oprávnění nejde testovací jízdu legalizovat pouhým označením vozu jako prototypu nebo interního vývojového vozidla. Rozhodující není nálepka na karoserii, ale splnění předepsaných podmínek pro konkrétní zkušební provoz.
Ke zkušebnímu provozu se přidělují zvláštní registrační značky a vydává se kniha jízd. Každá testovací jízda v ní musí být zaznamenána. Kniha jízd tedy není dekorace ani administrativní formalita, kterou lze doplnit zpětně podle paměti. Má zachytit, kdy a v jakém režimu se vozidlo pohybovalo, aby bylo možné konkrétní jízdu spojit s povoleným zkušebním provozem.
V praxi je užitečné vnímat celý režim jako několik navazujících podmínek. Nestačí mít vozidlo připravené k jízdě a člověka, který ho umí řídit. Organizátor testu musí řešit oprávnění ke zkušebnímu provozu, zvláštní registrační značky, knihu jízd i pojištění. Pokud jedna část chybí, může být problém při kontrole i po dopravní nehodě.
Povinné ručení se vztahuje k odpovědnosti za škodu nebo újmu způsobenou provozem vozidla, nikoli k tomu, zda je automobil pohodlný, dokončený nebo určený k prodeji. Testovací vůz může mít dočasné úpravy, měřicí techniku nebo konstrukční prvky, které se v sériové výrobě nikdy neobjeví. To samo o sobě ale neodstraňuje riziko, které vzniká jeho pohybem mezi ostatními vozidly, chodci a cyklisty.
Zákonné minimum pojistného limitu činí 50 milionů korun na každého poškozeného při újmě na zdraví a 50 milionů korun celkem při škodě na majetku. Jde o minimální hranici, pod kterou se pojištění nesmí dostat. U zkušebního provozu může být rozumné věnovat pozornost i tomu, zda sjednané pojištění odpovídá skutečnému způsobu používání vozidla. Jiný režim představuje krátká jízda po předem určené trase a jiný opakované testování v běžném městském provozu.
Pojistná smlouva by měla být vyřešena před první jízdou, ne až ve chvíli, kdy vozidlo opouští areál. U prototypů může být složitější přesně popsat vozidlo, které nemá standardní identifikační údaje nebo se v průběhu vývoje mění. Právě proto je vhodné mít jasno v tom, ke kterému vozidlu se pojištění vztahuje, pro jaký typ provozu bylo sjednáno a jak se prokazuje při kontrole.
Tady se vyplatí pečlivost podobná kontrole leteckého kufříku před cestou: chybějící drobnost se může projevit až ve chvíli, kdy už není prostor ji rychle doplnit. U testovacího automobilu může být takovou drobností doklad o pojištění, správně vedená kniha jízd nebo samotné povolení ke zkušebnímu provozu. Na silnici pak nejde spoléhat na to, že ostatní účastníci pochopí zvláštní režim vozidla.
Následky jízdy bez zákonného pojištění nejsou jen teoretické. Za provoz testovacího vozidla bez povinného ručení hrozí pokuta až 50 000 korun. Vozidlu může být zároveň zabráněno v další jízdě. Test tak může skončit ještě před plánovaným měřením, zkouškou nebo přejezdem do jiného místa.
Ještě závažnější situace nastane při nehodě. Pokud vozidlo pojištění nemá, samotné povolení ke zkušebnímu provozu škodu nepokryje. Náklady spojené s újmou na zdraví nebo majetkovou škodou se pak mohou řešit mimo běžný pojistný režim a jejich výše může rychle překročit částku, kterou by si provozovatel spojoval s běžnou administrativní chybou.
Odpovědnost proto neleží pouze na řidiči, který sedí za volantem. Organizace, jež testování zajišťuje, musí před jízdou nastavit proces tak, aby bylo zřejmé, kdo kontroluje platnost pojištění, kdo zapisuje jízdu do knihy a kdo ověřuje podmínky povolení. U vozidel, která střídají řidiče nebo se přesouvají mezi více pracovišti, je taková kontrola ještě podstatnější.
Testovací vozidlo nemusí vypadat jako běžné auto a nemusí být určeno k běžnému prodeji. Jakmile ale vyjede na veřejnou komunikaci, jeho provoz se dotýká bezpečnosti a majetku lidí kolem. K 4. říjnu 2026 proto musí být vedle povolení ke zkušebnímu provozu, zvláštních registračních značek a řádně vedené knihy jízd připravené také platné povinné ručení s nejméně zákonnými limity.



