
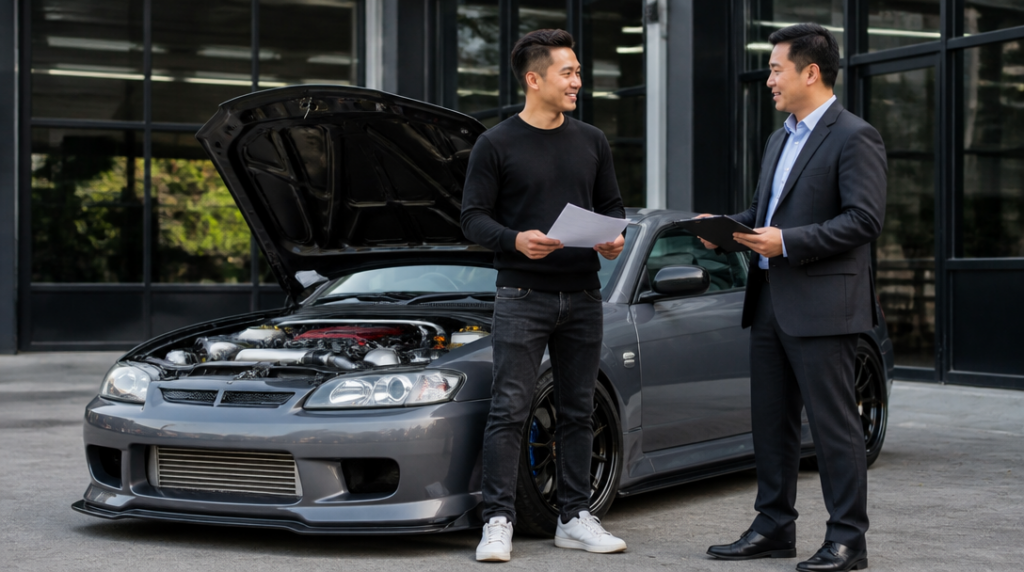
Kamarád přivezl své auto z dílny a byl na něj náležitě pyšný. Nová kola, sportovní podvozek a úprava motoru z něj udělaly úplně jiný vůz. Jenže když pak kontroloval pojistku, zjistil, že pojišťovna stále eviduje původní parametry auta. Úpravy neoznámil nikomu.
Právě tady vzniká problém, který řidiči často objeví až ve chvíli, kdy se stane nehoda. Upravené auto může mít platné povinné ručení, ale pojišťovna musí znát údaje, podle nichž riziko posuzuje. Nestačí spoléhat na to, že změnu uvidí při případné kontrole nebo při likvidaci škody.
Od 1. dubna 2024 platí zákon č. 30/2024 Sb. Povinnost mít pojištění odpovědnosti má provozovatel vozidla po celou dobu, kdy je vůz registrovaný. Týká se to i automobilu po rozsáhlých úpravách, který většinu roku stojí v garáži nebo čeká na dokončení přestavby.
Povinné ručení se neváže na to, zda auto zrovna používáte každý den. Rozhodující je jeho provozní a registrační status. Upravený vůz proto nemůže zůstat bez pojištění jen proto, že s ním majitel dočasně nejezdí.
### Které změny pojišťovnu zajímají
Ne každá drobnost vyžaduje nový telefonát. Jiná barva potahů nebo držák na telefon obvykle nemění parametry, podle nichž se smlouva posuzuje. Jinak se ale na věc dívá u úprav, které zasahují do technických údajů, výkonu, hmotnosti, účelu používání nebo dalších pojistných parametrů vozidla.
Typickým příkladem je změna motoru nebo jeho výkonu. Pozornost si zaslouží také výrazné úpravy podvozku, změna rozměru kol a pneumatik, přestavba na jiný druh pohonu nebo zásahy, které ovlivní hmotnost automobilu. Užitkové auto přestavěné na obytné může mít z pohledu pojišťovny jiný charakter než původní dodávka.
Nejistotu někdy vyvolá i úprava, která se zdá čistě estetická. Větší kola mohou změnit jízdní vlastnosti, rozšířené blatníky zasahují do rozměrů a přidané konstrukce mohou ovlivnit celkovou hmotnost. Právě proto je lepší popsat úpravu pojišťovně konkrétně než spoléhat na vlastní odhad, že jde jen o detail.
Změny údajů o vozidle musí pojistník pojišťovně oznámit bez zbytečného odkladu. Povinnost se týká také úprav, které mění evidované nebo pojistné parametry vozu. Prakticky to znamená nečekat až na výroční obnovu smlouvy ani na chvíli, kdy se bude řešit škoda.
Pojišťovna pak může posoudit, zda se změnily podmínky pojištění. Může upravit pojistné, požádat o doplnění údajů nebo si vyžádat další dokumenty. Samotné oznámení tedy neznamená automatické odmítnutí vozu. Znamená hlavně to, že smlouva odpovídá skutečnému stavu.
### Co když při sjednání něco chybělo
Někdy není možné všechny údaje dodat hned. Auto může být právě v přestavbě, některé technické hodnoty ještě nemusí být zapsané a majitel nemusí mít k dispozici kompletní dokumentaci. Jestliže některé údaje nebyly při sjednání nebo změně smlouvy známé, musí je pojistník dodat nejpozději do 15 dnů.
Lhůta se týká informací, které skutečně nebyly známé. Neměla by sloužit jako pohodlná výmluva pro odkládání oznámení o úpravě, o níž majitel ví. Jakmile je například přestavba dokončená a potřebné údaje jsou k dispozici, je rozumné předat je pojišťovně co nejrychleji.
Dobrou pomůckou bývá připravit si předem doklady z dílny, technické údaje k namontovaným dílům a dokumenty potvrzující stav vozidla. Není nutné posílat pojišťovně fotografii každého šroubku. Přehledný popis změn a dostupné podklady ale mohou celý proces výrazně urychlit.
### Prohlídka auta není nic neobvyklého
Pojišťovna může před uzavřením smlouvy požadovat prohlídku vozidla. U upraveného automobilu to dává smysl: fotografie, technický průkaz nebo slovní popis nemusí zachytit všechno, co je pro posouzení rizika podstatné.
Náklady na tuto prohlídku nese pojišťovna. Majitel by tedy neměl mít pocit, že ho kontrola automaticky staví do nevýhodné pozice. Inspektor může ověřit skutečný stav vozu, rozsah úprav a soulad předložených údajů s realitou.
Prohlídka zároveň chrání i řidiče. Když je stav auta řádně popsán už při sjednání nebo změně smlouvy, ubývá prostoru pro pozdější dohady. U výrazně upraveného vozu je taková jistota cennější než u běžného automobilu z výrobní linky.
### Pojištění nenahrazuje schválení úprav
Platná pojistka sama o sobě neznamená, že je každá úprava povolená pro provoz na silnici. Upravené auto musí splňovat zákonné podmínky provozu a pojišťovna uzavírá smlouvu jen pro vozidlo, které tyto podmínky splňuje.
To je hranice, na kterou se zapomíná. Pojišťovna není úřad, který by dodatečně schválil nelegální zásah do vozidla. Jestliže úprava neodpovídá požadavkům pro provoz, nestačí ji pouze uvést v pojistné smlouvě.
Majitel by měl nejdřív zjistit, zda je možné konkrétní změnu řádně evidovat a zda k ní má potřebné doklady. Teprve potom má smysl řešit, jak ji pojišťovna zapíše do smlouvy. U dražších přestaveb se vyplatí uchovávat také faktury, protokoly a potvrzení z odborných servisů.
### Limity zůstávají vysoké, riziko ale také
Od roku 2024 činí minimální limity povinného ručení 50 milionů korun na každého poškozeného za újmu na zdraví a 50 milionů korun za škody na majetku. Jde o částky, které mohou pokrýt následky vážné nehody, ale nezbavují řidiče povinnosti uvést správné údaje o autě.
Výše limitu neříká nic o tom, zda pojišťovna zná skutečné parametry vozidla. Když se auto během let výrazně promění, změna se může promítnout do hodnocení rizika, ceny i podmínek smlouvy. Ticho proto není bezpečnější varianta, i když se úprava na první pohled zdá neškodná.
Nejlepší okamžik pro oznámení je před první jízdou po přestavbě, případně hned poté, co jsou změny definitivní a doložitelné. Krátký e-mail s přesným popisem, doplněný o požadované dokumenty, může ušetřit dlouhé vysvětlování po nehodě. U auta, do kterého člověk investoval čas i peníze, je taková administrativa stejně malá cena jako kontrola dotažení kol po servisu.



