
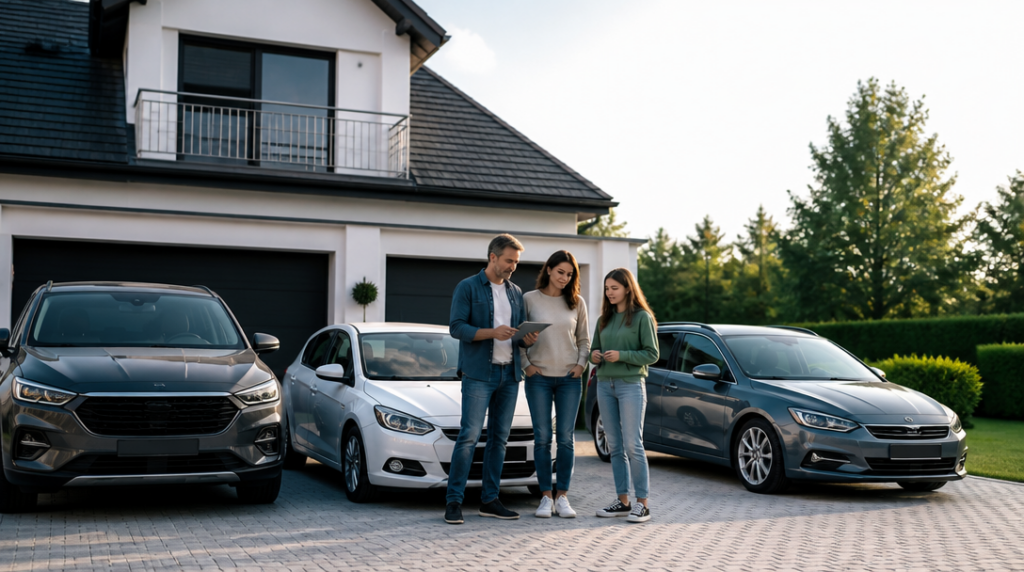
V pondělí ráno odjíždí rodič do práce, druhý veze děti do školy a starší syn bere třetí auto na brigádu. Všechna vozidla stojí na jednom pozemku a rodina platí pojistky u stejné pojišťovny. Přesto každé auto potřebuje vlastní povinné ručení.
Jedna smlouva automaticky nekryje několik vozidel. Pojištění se vztahuje ke konkrétnímu vozidlu, takže při koupi dalšího auta vzniká také potřeba sjednat další smlouvu. Nezáleží na tom, že auta patří členům jedné domácnosti nebo že je všechny používá stejná rodina.
Každé auto má vlastní pojištění
Povinné ručení chrání především poškozené osoby pro případ, že provoz konkrétního vozidla způsobí škodu. Smlouva proto musí být navázaná na určité auto a jeho provozovatele. Rodinné uspořádání na tom nic nemění.
V praxi to může vypadat jednoduše. Manželka má malé městské auto, manžel rodinné kombi a dcera ojetý vůz po rodičích. Každé z těchto vozidel má vlastní pojistnou smlouvu, vlastní evidenci škodního průběhu a vlastní údaje potřebné pro sjednání.
Povinnost sjednat pojištění má provozovatel vozidla. Není to automaticky člověk, který právě sedí za volantem. Když si syn půjčí otcovo auto na víkend, povinné ručení zůstává odpovědností provozovatele tohoto auta, nikoli syna jako řidiče, který si ho pouze vypůjčil.
To ovšem neznamená, že řidič může jezdit bezstarostně. Při nehodě se řeší, kdo vozidlo řídil, jak k události došlo a zda nebyly porušeny podmínky pojištění. Samotnou povinnost mít smlouvu však nese provozovatel.
Kdo se zapisuje jako provozovatel
Při sjednávání pojištění je proto dobré rozlišit vlastníka, provozovatele a běžného řidiče. Tyto role se mohou překrývat, ale nemusí být totožné. Auto může například vlastnit rodič, zatímco jako provozovatel je veden jiný člen rodiny.
Rozhodující je správně uvést údaje do smlouvy. Chyba v tom, kdo je skutečným provozovatelem, může později komplikovat posuzování škodní historie i komunikaci s pojišťovnou. U rodinných aut se vyplatí nespoléhat na větu „všechno máme napsané na manžela“, ale ověřit skutečný stav.
Podobně je vhodné zkontrolovat, kdo bude auto používat nejčastěji. Některé pojišťovny zohledňují věk nebo zkušenosti řidičů při výpočtu ceny. Přesná pravidla se liší podle smlouvy a pojišťovny, takže stejný rodinný model nemusí vést všude ke stejné nabídce.
Bonus se mezi příbuznými nepřenáší sám
Nejčastější nedorozumění se týká bonusu. Bezškodní historie se eviduje podle škodního průběhu konkrétního provozovatele, ne podle společné domácnosti. Když má otec dlouhé roky bez nehody, neznamená to automaticky, že stejný bonus získá také dcera po pořízení svého prvního auta.
Představme si rodinu, v níž rodič provozuje auto bez jediné pojistné události, zatímco syn si právě pořídil první vůz. Syn nemůže počítat s tím, že se jeho výchozí pozice automaticky vyrovná otcově historii jen proto, že bydlí na stejné adrese. Pojišťovna posuzuje jeho vlastní škodní průběh podle pravidel, která pro bonus používá.
Některé pojišťovny ale umožňují bonus mezi rodinnými příslušníky převést nebo ho při výpočtu pojistného určitým způsobem zohlednit. Nejde o zákonný nárok. Je to smluvní pravidlo konkrétní pojišťovny, někdy omezené na určité příbuzné nebo podmínky.
Proto se vyplatí zeptat se na tuto možnost ještě před uzavřením smlouvy. Rozdíl v ceně může být pro rodinu citelný, zejména když přibývá další auto a nový provozovatel zatím nemá vlastní historii.
Co se stane při koupi dalšího vozu
Při nákupu druhého nebo třetího auta není možné jen přepsat údaje ze staré pojistky a považovat věc za vyřízenou. Nové vozidlo musí mít vlastní smlouvu a pojištění musí být sjednáno tak, aby navazovalo na jeho uvedení do provozu.
Rodina by si měla pohlídat také okamžik, kdy původní auto prodává nebo dočasně vyřazuje z provozu. Starou smlouvu není vhodné rušit dříve, než jsou splněné podmínky pro ukončení pojištění. U nového auta zase nesmí vzniknout mezera bez platného povinného ručení.
Praktický postup je prostý: nejdříve určit provozovatele, potom připravit údaje k vozidlu a následně porovnat nabídky. Při komunikaci s pojišťovnou má smysl rovnou uvést, že v domácnosti už další auto pojištěné je. Neznamená to jednu společnou smlouvu, ale může to otevřít cestu ke slevě nebo k výhodnějšímu posouzení bonusu.
Změny platné od dubna 2024
Od 1. dubna 2024 platí zákon č. 30/2024 Sb., který přinesl změny v pravidlech povinného ručení. Pojištění se vztahuje také na přípojná vozidla a vybrané elektrické koloběžky. U rodin, které používají přívěs nebo některý z výkonnějších elektrických dopravních prostředků, proto nestačí vycházet ze starých zvyklostí.
Změnily se také zákonné minimální limity pojistného plnění. Od stejného data činí nejméně 50 milionů korun za újmu na zdraví na každého poškozeného a 50 milionů korun za škodu na majetku.
Tyto limity představují zákonné minimum, nikoli povinnou volbu každého řidiče bez možnosti úpravy. Při sjednávání je dobré vnímat rozdíl mezi tím, co musí splňovat smlouva podle zákona, a tím, co si rodina zvolí jako širší ochranu.
U více aut se pak vyplatí projít smlouvy jednotlivě. Jedno vozidlo může mít jiný způsob používání než druhé, jinou hodnotu i jiného provozovatele. Společná adresa může usnadnit správu pojištění, ale z aut nedělá jeden pojištěný celek. Každé z nich si dál nese vlastní smlouvu, vlastní odpovědnost a vlastní historii škod.



