
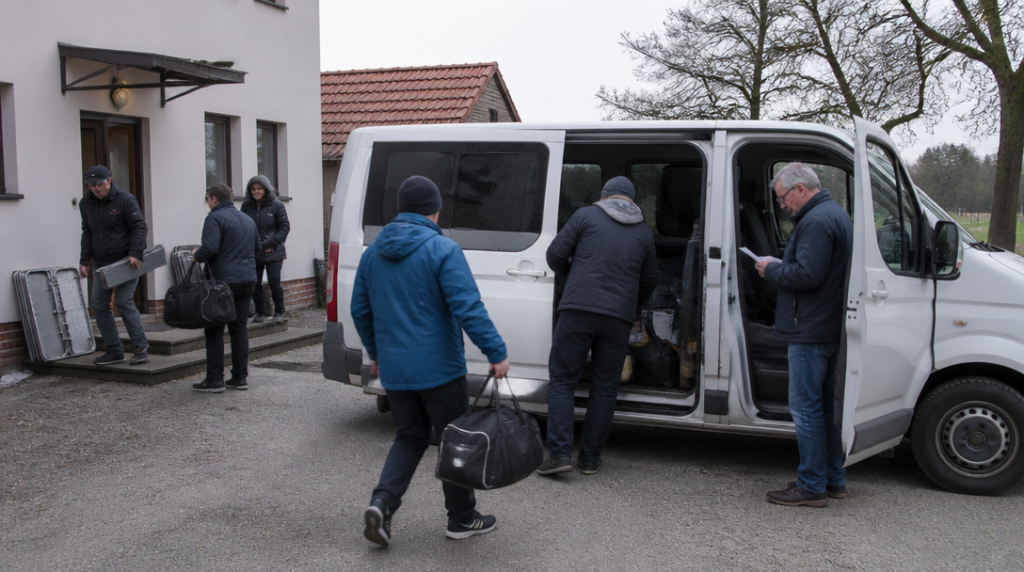
Na parkovišti před klubovnou vrčí starší dodávka. U bočních dveří se hromadí sportovní tašky, někdo dovnitř nakládá skládací stoly a řidič kontroluje tlak v pneumatikách. Auto patří spolku, používají ho různí členové a právě v takové chvíli se snadno přehlédne jedna věc: povinné ručení musí být sjednané stejně pečlivě jako samotná cesta.
Spolek nemá z povinného ručení žádnou výjimku. U jeho osobního auta, dodávky nebo jiného registrovaného vozidla platí stejná základní pravidla jako u vozidla fyzické osoby nebo firmy. Od 1. dubna 2024 se tato oblast řídí zákonem č. 30/2024 Sb.
Nejčastější zmatek vzniká u otázky, kdo má pojištění sjednat. Rozhodující není automaticky vlastník zapsaný v dokladech, ale provozovatel uvedený v registru vozidel. Jestliže je jako provozovatel zapsaný spolek, odpovědnost za povinné ručení leží na spolku.
To může vypadat jako drobný rozdíl v kolonce. V praxi však rozhoduje. Spolek může být vlastníkem i provozovatelem, ale tyto role se mohou také lišit. Například vůz může vlastnit jeden subjekt a dlouhodobě ho provozovat jiný. Pro pojištění je podstatné, kdo je jako provozovatel vedený v registru.
Vozidlo spolku nesmí zůstat bez pojištění
Registrované vozidlo musí být pojištěné nepřetržitě. Neexistuje ochranná lhůta, během níž by mohl spolek jezdit několik dní bez nové smlouvy, ani žádné automatické období „zdarma“ po skončení předchozího pojištění.
Představa, že se nová smlouva vyřídí až před první podzimní akcí, může být drahá. Auto přitom nemusí stát na silnici před očima všech. Povinnost se váže na registrované vozidlo a trvá i v době, kdy ho spolek dočasně nepoužívá.
Výjimkou není ani situace, kdy se změnil předseda, pokladník nebo osoba, která měla pojištění na starosti. Interní předání agendy sice může být chaotické, smlouva však kvůli tomu sama nezanikne ani nevznikne. Někdo musí ověřit, zda pojištění běží, na jaké vozidlo se vztahuje a kdo je v něm uvedený.
U spolkových aut bývá administrativy víc než u běžného soukromého vozu. Řidičů se střídá několik, klíče leží v kanceláři a dokumenty mohou být rozeseté mezi účetnictvím, e-mailem a složkou ve skříni. Praktická kontrola proto začíná u registrace vozidla a u aktuální pojistné smlouvy, ne u vzpomínky, že „to přece loni někdo zařizoval“.
Kolik musí pojištění krýt
Zákonné minimum není symbolická částka. Při újmě na zdraví nebo usmrcení činí limit plnění nejméně 50 milionů korun na každého poškozeného. Stejná minimální částka platí také při škodě na majetku.
U spolkového vozidla se vyplatí vnímat limit v souvislosti s tím, k čemu auto slouží. Dodávka, která vozí děti na turnaje, členy na tábor nebo vybavení na veřejné akce, může během jediného dne přepravit řadu lidí a cenné věci. Povinné ručení řeší škodu způsobenou provozem vozidla, nikoli každé poškození samotné dodávky nebo jejího nákladu.
To je rozdíl, který se ukáže třeba při couvání u sportovní haly. Pokud řidič poškodí cizí auto, řeší se škoda z povinného ručení. Jestliže však někdo promáčkne dveře spolkové dodávky na parkovišti a viník se nenajde, povinné ručení vlastní škodu na vozidle za spolek nevyřeší.
Podobně se posuzuje vybavení uvnitř. Stoly, ozvučení, nářadí nebo sportovní pomůcky nejsou automaticky chráněné jen proto, že vezou se spolkovým autem. Povinné ručení není univerzální pojistka pro celý majetek organizace.
Kdo může za volant
Pojistná smlouva by měla odpovídat skutečnému provozu. Jestliže auto pravidelně řídí více členů, zaměstnanci nebo dobrovolníci, musí mít spolek nastavené předávání klíčů a základní kontrolu oprávnění řidičů. Řidič by měl mít platný řidičský průkaz a vozidlo používat způsobem, který neodporuje sjednaným podmínkám.
Povinné ručení chrání poškozené osoby, ale neznamená, že každé porušení pravidel zůstane bez následků pro viníka. Pojistitel může v určitých situacích požadovat náhradu vyplacených peněz zpět, například při zvlášť závažném porušení povinností. U spolku pak může být nepříjemná i otázka, kdo konkrétní jízdu schválil a kdo měl ověřit stav vozidla.
Rozumný provozní řád nemusí mít desítky stran. Může v něm být uvedeno, kdo smí auto převzít, kam se zapisuje stav tachometru, kde jsou doklady a kdo hlásí nehodu. V malé organizaci to někdy stačí vyřešit jediným listem u svazku klíčů. Takový papír bývá praktičtější než dlouhé hledání odpovědnosti po nehodě.
Kontrola probíhá elektronicky
Od 1. října 2024 se v České republice pojištění ověřuje elektronicky v evidenci. Při běžné jízdě po Česku proto řidič nemusí vozit zelenou kartu jako povinný doklad.
To ale neznamená, že může vyjet bez kontroly. Elektronická evidence pomáhá při ověřování, nenahrazuje platné pojištění. Když spolek mění pojistitele, registrační údaje nebo provozovatele, je rozumné ověřit, že se změna skutečně propsala správně.
Zelená karta může být praktická pro vlastní orientaci a při cestách do zahraničí se pravidla mohou lišit podle země a konkrétní situace. Pro cestu spolkové výpravy přes hranice je proto lepší ověřit si požadavky před odjezdem, ne až u první čerpací stanice za hranicí.
Co hrozí při jízdě bez pojištění
Za nepojištěný osobní automobil se České kanceláři pojistitelů hradí příspěvek za každý den, kdy vozidlo pojištěné není. Denní sazba se určuje podle objemu motoru a činí 51, 61 nebo 83 korun. U osobního vozidla s objemem motoru nad 2 500 cm³ je sazba 83 korun za den.
Samotná denní částka může působit nenápadně, zvlášť když auto stojí týdny v garáži. Jenže dny se sčítají a k příspěvku se mohou přidat další náklady. Pokud nepojištěné vozidlo způsobí nehodu, může se řešit také úhrada škody z prostředků odpovědného subjektu.
U spolku se tím problém nepřestává týkat auta. Dopad může pocítit rozpočet určený na kroužky, vybavení nebo pronájem klubovny. Peníze, které měly zaplatit dopravu dětí na soutěž, pak mizí v nákladech spojených s jedinou neověřenou jízdou.
Před každou delší výpravou proto stačí několik konkrétních kontrol: podívat se, kdo je vedený jako provozovatel, ověřit platnost smlouvy, zkontrolovat registrační údaje a určit člověka, který má při nehodě jednat. U dodávky před klubovnou pak nezbývá než naložit tašky, zamknout kancelář a vyjet s vědomím, že povinnost neleží na náhodném řidiči, ale na spolku, který vozidlo provozuje.



